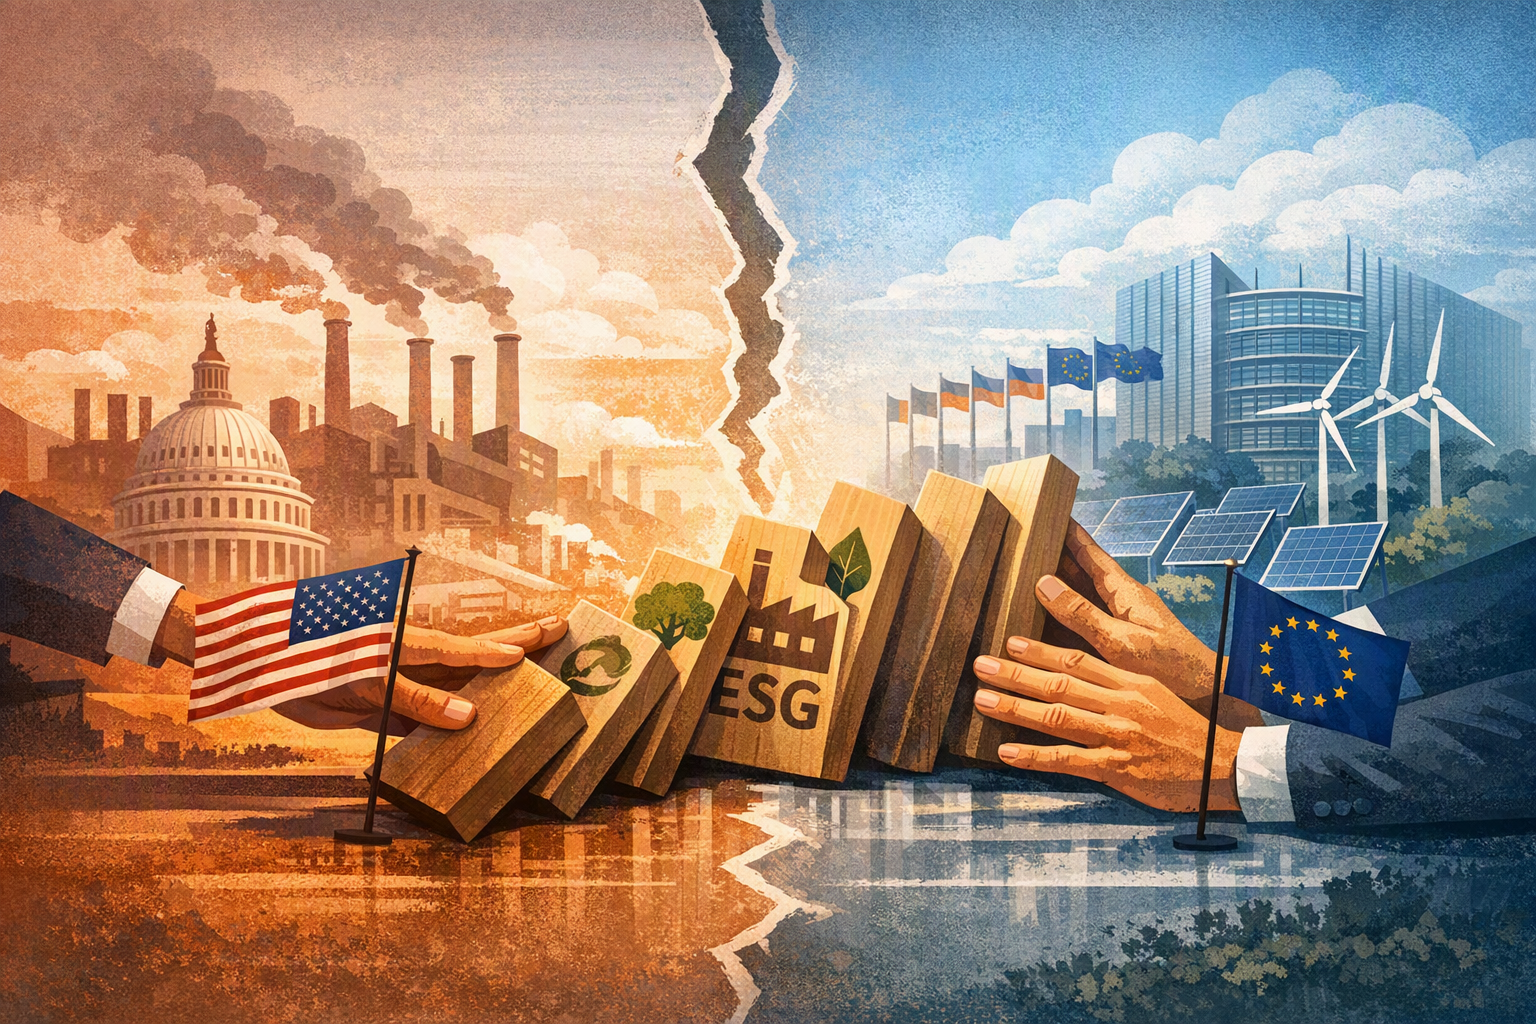
Presión desde múltiples frentes. Más allá de las declaraciones del embajador, asociaciones empresariales como la Cámara de Comercio de Estados Unidos ante la UE (AmCham EU) han presentado quejas formales alegando que las revisiones propuestas a las normas ASG no protegen adecuadamente los intereses estadounidenses . Legisladores republicanos han calificado las reglas europeas de "hostiles", mientras que el secretario de Comercio, Howard Lutnick, ha insinuado la posibilidad de usar "herramientas comerciales" como represalia . Por su parte, el Instituto Americano del Petróleo (API), el principal lobby petrolero de EE.UU., ha convertido en un objetivo político prioritario para 2026 "garantizar que las leyes fuera de EE.UU. no perjudiquen a los productores estadounidenses", apuntando directamente a dos leyes climáticas clave de la UE: el Reglamento de Metano y la Directiva sobre Diligencia Debida en Sostenibilidad Corporativa (CSDDD) .
Presión en el sector energético. La administración estadounidense, en colaboración con Catar, también ha instado a la UE a suavizar las normas previstas sobre emisiones de metano, advirtiendo de que dichas regulaciones podrían amenazar la seguridad energética del bloque . De forma más general, Washington insiste en que Europa adopte cambios regulatorios similares a los suyos propios para facilitar un aumento de la producción y compra de combustibles fósiles .
Resultados tangibles. Esta presión ha tenido efectos concretos. En noviembre de 2025, el Parlamento Europeo votó a favor de un retroceso drástico de las normas ASG, eximiendo a más del 90% de las empresas que originalmente estaban dentro del alcance de la Directiva de Informes de Sostenibilidad Corporativa (CSRD) . En febrero de 2026, los estados miembros de la UE dieron su aprobación final para debilitar las normas de diligencia debida en la cadena de suministro (CSDDD) tras la presión sostenida de EE.UU. y Catar . El propio jefe de economía de la Comisión Europea, Valdis Dombrovskis, reconoció que el bloque consideraría ajustar su enfoque después de la presión estadounidense .
De forma paralela y aparentemente contradictoria, los grandes inversores europeos están presionando a Washington para que no flexibilice sus propias reglas.
El fondo soberano de Noruega marca la pauta. El 7 de agosto de 2026, el fondo soberano de Noruega, el más grande del mundo con 1,7 billones de dólares en activos, presentó un comentario formal oponiéndose a la propuesta de la Comisión de Bolsa y Valores de EE.UU. (SEC) de derogar por completo sus normas de divulgación climática adoptadas en 2024 . El fondo declaró que "no recomienda" que la SEC elimine las regulaciones que exigen a las empresas revelar sus riesgos y gastos relacionados con el clima .
Una coalición de inversores más amplia. Reuters informa de que un número significativo de inversores institucionales y gestores de activos están presionando en contra de la derogación propuesta por la SEC durante el período de comentarios que cerró en agosto de 2026 . Advierten de que eliminar la divulgación climática obligatoria y estandarizada crea incertidumbre y socava la toma de decisiones de los inversores .
El interés propio de los inversores europeos. La razón es clara: los gestores de activos y los fondos soberanos europeos con grandes tenencias en EE.UU. dependen de datos climáticos estandarizados para evaluar el riesgo de sus carteras, cumplir con sus propias obligaciones ASG en la UE y tomar decisiones de asignación de capital. El retroceso de la SEC eliminaría la comparabilidad y consistencia que necesitan .
La situación ha generado un escenario regulatorio fragmentado en el Atlántico Norte:
Trayectorias divergentes. Mientras que en febrero de 2026 la UE eximió a alrededor del 80% de las empresas de sus directivas CSRD y CSDDD, EE.UU. se movió para derogar por completo su marco de divulgación climática, alejando aún más a los dos sistemas regulatorios . El Reino Unido, por su parte, ha finalizado sus propios estándares alineados con el ISSB (Consejo de Normas Internacionales de Sostenibilidad), creando un régimen de "tres velocidades" al otro lado del Atlántico .
Tensión subyacente. La dinámica es triangular y revela una profunda división ideológica. EE.UU. presiona a la UE para que desregule en nombre de la competitividad comercial, mientras que los inversores europeos —actores clave en los mercados de capitales estadounidenses— presionan a Washington para que no desregule, en nombre de la transparencia del mercado y la gestión del riesgo climático. La postura actual de Washington prioriza el "dominio energético" y la reducción de la carga regulatoria, mientras que la UE —a pesar de sus propios retrocesos recientes— y los inversores europeos aún valoran la rendición de cuentas climática obligatoria como una herramienta para la fijación de precios del riesgo a largo plazo y la administración del capital.
Este cisma plantea preguntas complejas para las empresas multinacionales y los mercados globales. Las compañías que operan a ambos lados del Atlántico se enfrentan a requisitos divergentes y, en algunos casos, contradictorios. Mientras tanto, la presión de los inversores por datos climáticos fiables y comparables sigue siendo fuerte, lo que sugiere que la demanda de transparencia no desaparecerá, independientemente de la dirección que tomen los reguladores.