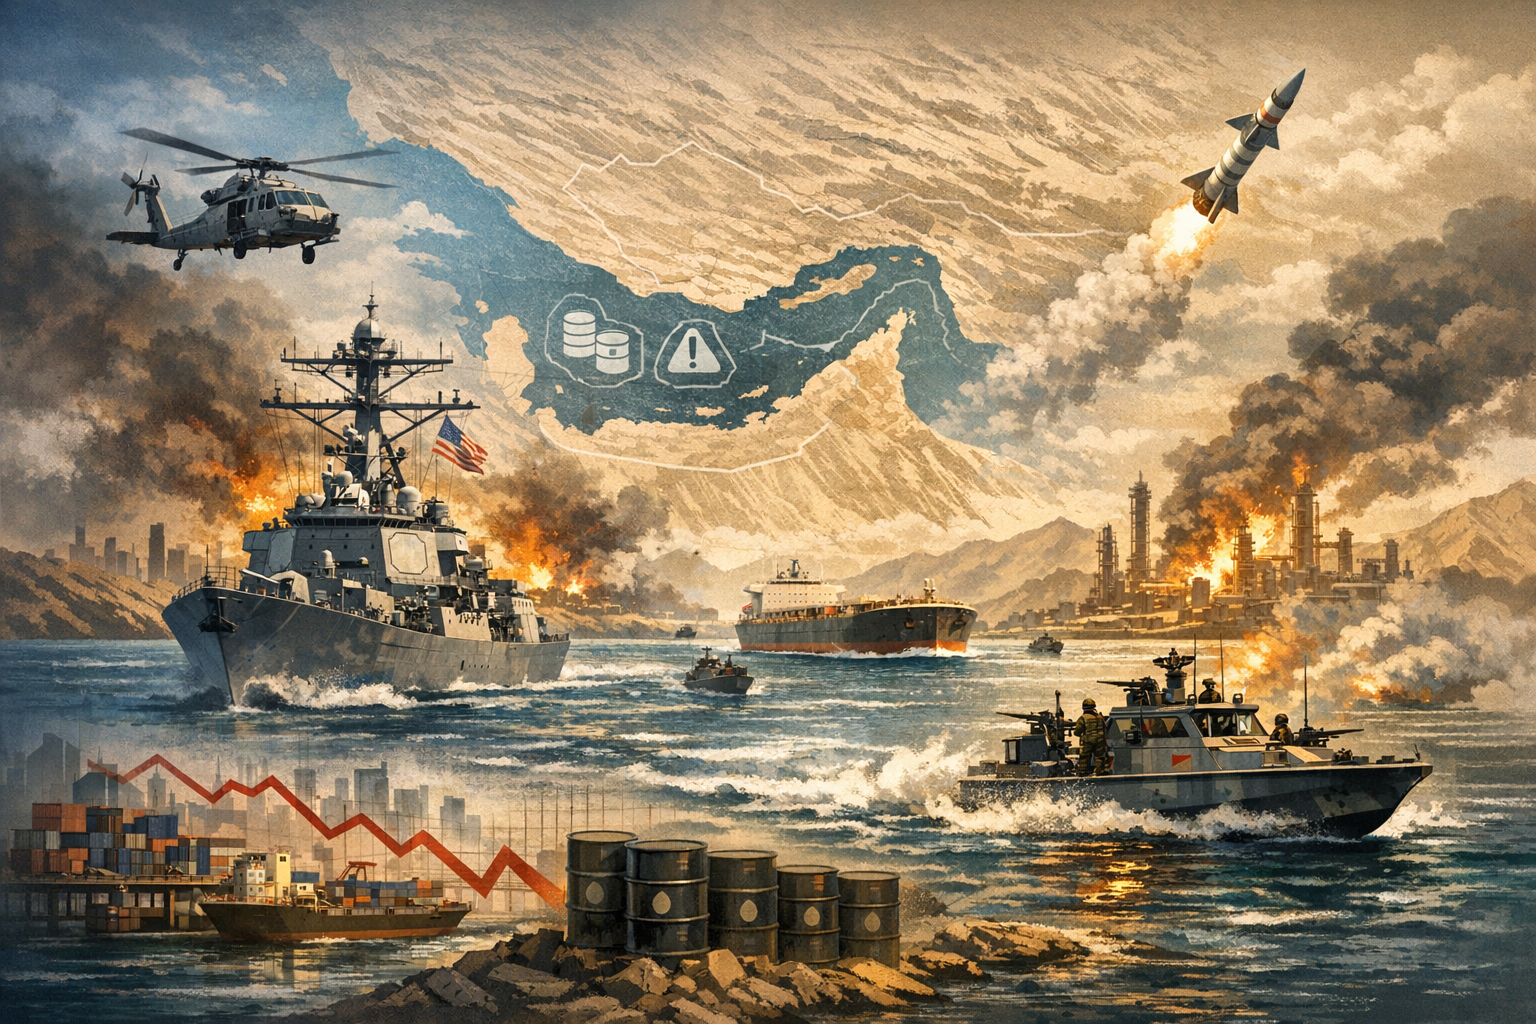
Crisis del estrecho de Ormuz en 2026: cómo el casi cierre de la ruta petrolera clave reordenó el transporte y la seguridad energética
Desde el inicio de los ataques entre Estados Unidos, Israel e Irán, el tráfico petrolero por Ormuz quedó casi paralizado: a comienzos de julio solo pasaron dos petroleros en un día [1][3][6]. La ruta alternativa por el cabo de Buena Esperanza añade entre 10 y 14 días por viaje y aumenta el consumo de combustible, lo...
Publicado porEditado con DeepSeek-V4-FlashImágenes generadas con GPT Image 1.5
Desde el inicio de los ataques entre Estados Unidos, Israel e Irán, el tráfico petrolero por Ormuz quedó casi paralizado: a comienzos de julio solo pasaron dos petroleros en un día [1][3][6].
La ruta alternativa por el cabo de Buena Esperanza añade entre 10 y 14 días por viaje y aumenta el consumo de combustible, los costes operativos y la congestión portuaria [9].
El seguro de riesgo de guerra para cruzar Ormuz pasó del 0,125 % al 7,5–10 % del valor del buque; para un VLCC, la cobertura puede costar entre 2 y 10 millones de dólares [12][15].
Moldavia restringió exportaciones de combustible y activó nuevos mecanismos de alerta tras el desplome de sus reservas comerciales de diésel; Nueva Zelanda mantiene su plan nacional en la fase 1, aunque prepara medida...
How has the US-Iran conflict that began on February 28, 2026, and the resulting restrictions on the Strait of Hormuz—normally a route for roThe Strait of Hormuz remains effectively closed to most commercial oil tankers since February 28, 2026, with vessels forced to reroute around South Africa's Cape of Good Hope, adding up to two weeks of travel time per voyage.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: How has the US-Iran conflict that began on February 28, 2026, and the resulting restrictions on the Strait of Hormuz—normally a route for ro. Article summary: I need to search for a wide range of recent information about the US-Iran conflict starting Feb 28, 2026, Strait of Hormuz restrictions, and impacts across multiple countries and markets. Let me search. Topic tags: general, general web, user generated, news. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, c
openai.com
El estrecho de Ormuz, un paso marítimo situado entre Irán y Omán que conecta el golfo Pérsico con el golfo de Omán, se convirtió en uno de los principales focos de riesgo para el comercio energético mundial en 2026.
El 28 de febrero de 2026, Estados Unidos e Israel lanzaron ataques aéreos coordinados contra Irán —las operaciones fueron denominadas Epic Fury y Roaring Lion—. La respuesta de Irán incluyó advertencias del Cuerpo de la Guardia Revolucionaria Islámica (IRGC, por sus siglas en inglés) para que los buques evitaran el estrecho .
Studio Global AI
Continúe su investigación
Esta página incluye una respuesta respaldada por fuentes que puede continuar dentro de Studio Global.
¿Cuál es la respuesta corta a "Crisis del estrecho de Ormuz en 2026: cómo el casi cierre de la ruta petrolera clave reordenó el transporte y la seguridad energética"?
Desde el inicio de los ataques entre Estados Unidos, Israel e Irán, el tráfico petrolero por Ormuz quedó casi paralizado: a comienzos de julio solo pasaron dos petroleros en un día [1][3][6].
¿Cuáles son los puntos clave a validar primero?
Desde el inicio de los ataques entre Estados Unidos, Israel e Irán, el tráfico petrolero por Ormuz quedó casi paralizado: a comienzos de julio solo pasaron dos petroleros en un día [1][3][6]. La ruta alternativa por el cabo de Buena Esperanza añade entre 10 y 14 días por viaje y aumenta el consumo de combustible, los costes operativos y la congestión portuaria [9].
¿Qué debo hacer a continuación en la práctica?
El seguro de riesgo de guerra para cruzar Ormuz pasó del 0,125 % al 7,5–10 % del valor del buque; para un VLCC, la cobertura puede costar entre 2 y 10 millones de dólares [12][15].
Los operadores de petroleros, las grandes compañías petroleras y las firmas comerciales suspendieron casi por completo el transporte de crudo, combustibles y gas natural licuado a través de Ormuz . Para comienzos de julio, el tráfico de petroleros se encontraba en una situación de “casi paralización”: solo dos buques cruzaron el estrecho en un mismo día .
En condiciones normales, por esta vía circulan aproximadamente 20 millones de barriles de petróleo diarios, cerca de una quinta parte de la oferta mundial . Por eso, el problema no se limita a una ruta marítima: afecta al coste de mover la energía, a la disponibilidad de buques y a la planificación de reservas en países muy alejados del golfo Pérsico.
Rodear África sale más barato que asumir el riesgo de Ormuz
Ante el riesgo de cruzar el estrecho, la mayoría de los buques está desviándose por el cabo de Buena Esperanza, en el extremo sur de África. El rodeo añade aproximadamente 10–14 días por viaje. Ese tiempo adicional implica más consumo de combustible, más horas de tripulación, mayores costes portuarios y una menor disponibilidad efectiva de la flota.
El encarecimiento más abrupto, sin embargo, se produjo en el mercado asegurador. Las primas de seguro de riesgo de guerra para los buques que atraviesan Ormuz subieron desde un nivel previo a la crisis de 0,125 % del valor del casco hasta el 7,5–10 % a finales de julio de 2026.
Para un VLCC —un Very Large Crude Carrier, o petrolero de crudo de gran tamaño—, eso supone una factura de seguro de entre 2 y 10 millones de dólares por viaje.
El desvío por el cabo también es costoso: añade aproximadamente 810.000–990.000 dólares en gastos operativos por viaje. Aun así, para muchos operadores continúa siendo una opción más barata que pagar la prima extraordinaria asociada a cruzar Ormuz .
El efecto se extiende más allá de los petroleros. Los portacontenedores y los graneleros que eluden Ormuz y el mar Rojo están acumulando retrasos, consumiendo más combustible y trasladando la congestión a puertos de distintas regiones .
Moldavia: del estado de emergencia a una alerta reforzada por la falta de diésel
Moldavia, un país sin litoral de Europa del Este muy dependiente del diésel importado para la agricultura y el transporte, reaccionó con rapidez ante la volatilidad del mercado.
El 4 de marzo de 2026, el Gobierno declaró un estado de emergencia de 60 días en el sector energético, citando el conflicto con Irán, el aumento de los precios internacionales y los riesgos regionales de suministro .
Durante ese periodo se limitaron las exportaciones de combustible desde el Puerto Internacional Libre de Giurgiulești y se establecieron existencias mínimas obligatorias .
El 28 de julio, las autoridades elevaron la respuesta a un régimen de alerta reforzada de 30 días. El Gobierno informó de que las reservas comerciales de diésel habían caído de una cobertura de 17,6 días a finales de junio a solo 6,9 días, mientras que 53 estaciones de servicio se habían quedado sin diésel .
El primer ministro, Vasily Tofan, presentó la medida como una precaución y no como un motivo para el pánico, aunque los problemas de suministro ya estaban afectando a distintas zonas del país .
En paralelo, el Parlamento moldavo aprobó en primera lectura, en mayo, un proyecto de ley para crear reservas de emergencia de productos petrolíferos. La propuesta incluye gasolina, diésel, queroseno, fueloil y gas licuado de petróleo, con el objetivo de alcanzar una cobertura de al menos 90 días .
Nueva Zelanda: un sistema de cuatro fases, todavía en el nivel de vigilancia
Nueva Zelanda activó el 27 de marzo de 2026 su Plan de Respuesta al Combustible 2026, un marco de cuatro fases inspirado parcialmente en el sistema de niveles de alerta utilizado durante la pandemia de COVID-19 .
El esquema distingue entre gasolina, diésel y combustible de aviación, ya que cada producto cumple funciones diferentes y afronta riesgos específicos.
Las cuatro fases del plan
Fase 1 — Vigilancia: el mercado funciona con normalidad. El Gobierno supervisa las reservas, coordina con la industria y publica actualizaciones. El combustible está disponible en todo el país, aunque los precios pueden subir.
Fase 2 — Alerta: aparecen señales tempranas de una posible interrupción y se recomiendan medidas voluntarias de ahorro.
Fase 3 — Emergencia: el Gobierno puede liberar reservas, aumentar las importaciones e introducir asignaciones específicas.
Fase 4 — Interrupción grave: se aplican objetivos nacionales de reducción del consumo, acceso controlado y prioridad para bienes y servicios esenciales.
Nueva Zelanda permanece en la fase 1 desde la activación del plan. El suministro se describe como estable y las reservas, como suficientes . En abril, el país contaba con una cobertura de 56 días de gasolina, 45 días de diésel y 47 días de combustible de aviación .
No obstante, en mayo el Gobierno trasladó de la fase 3 a la fase 4 la aplicación prevista de los sistemas de prioridad de combustible, como medida preventiva . Esto no significa que el racionamiento esté activo: la fase 4 solo se aplicaría ante una interrupción grave y prolongada que amenazara el abastecimiento de servicios críticos.
La decisión de cambiar de fase corresponde a un grupo ministerial de supervisión de la seguridad del combustible. Entre sus seis criterios figuran las restricciones a las exportaciones de las refinerías proveedoras, variaciones de más o menos tres días en las reservas nacionales, la incapacidad de las empresas para cumplir pedidos futuros, incumplimientos de las obligaciones mínimas de almacenamiento, cambios de política en Australia y directrices de la Agencia Internacional de la Energía .
El giro hacia el Atlántico y la diversificación de las refinerías
La crisis simultánea de Ormuz y del estrecho de Bab el-Mandeb —ya afectado por la crisis del mar Rojo— ha dejado al descubierto la fragilidad de las cadenas de suministro que dependen de unos pocos puntos de estrangulamiento marítimo.
La respuesta está impulsando un desplazamiento estructural hacia proveedores de crudo y productos refinados de la cuenca atlántica, incluidos la costa estadounidense del golfo de México, África occidental y el mar del Norte . También ha aumentado el interés por contar con más centros de refinado y por combinar rutas marítimas menos expuestas a un único conflicto.
La lógica es sencilla: aunque una ruta alternativa pueda ser más larga y cara en tiempos normales, puede convertirse en la opción económicamente preferible cuando el seguro, la amenaza militar y la incertidumbre de los plazos hacen inviable el trayecto directo.
Lo que las fuentes no permiten confirmar
La información disponible no aporta evidencia directa suficiente para cuantificar los efectos de la crisis en Pakistán, Ucrania, Nigeria o en los precios europeos del gas negociados en el mercado TTF.
La presión alcista sobre los costes internacionales del crudo, los fletes y los seguros hace plausible que los mercados importadores afronten mayores costes. Sin embargo, con las fuentes recuperadas no es posible confirmar cifras concretas sobre las revisiones diarias del precio de los combustibles en Pakistán, el coste de la gasolina en Ucrania, el aumento del 39,5 % del precio de la gasolina en Nigeria, la exposición de ese país a precios desregulados, la cobertura de sus reservas o la evolución del TTF.
La principal conclusión respaldada por la evidencia disponible es más amplia: el casi cierre de Ormuz no solo encareció cada viaje. También obligó a gobiernos y empresas a replantearse cuánto combustible deben almacenar, qué rutas pueden utilizar y hasta qué punto dependen de un único corredor energético.
1news.co.nzNZ's fuel alert system - what you need to know