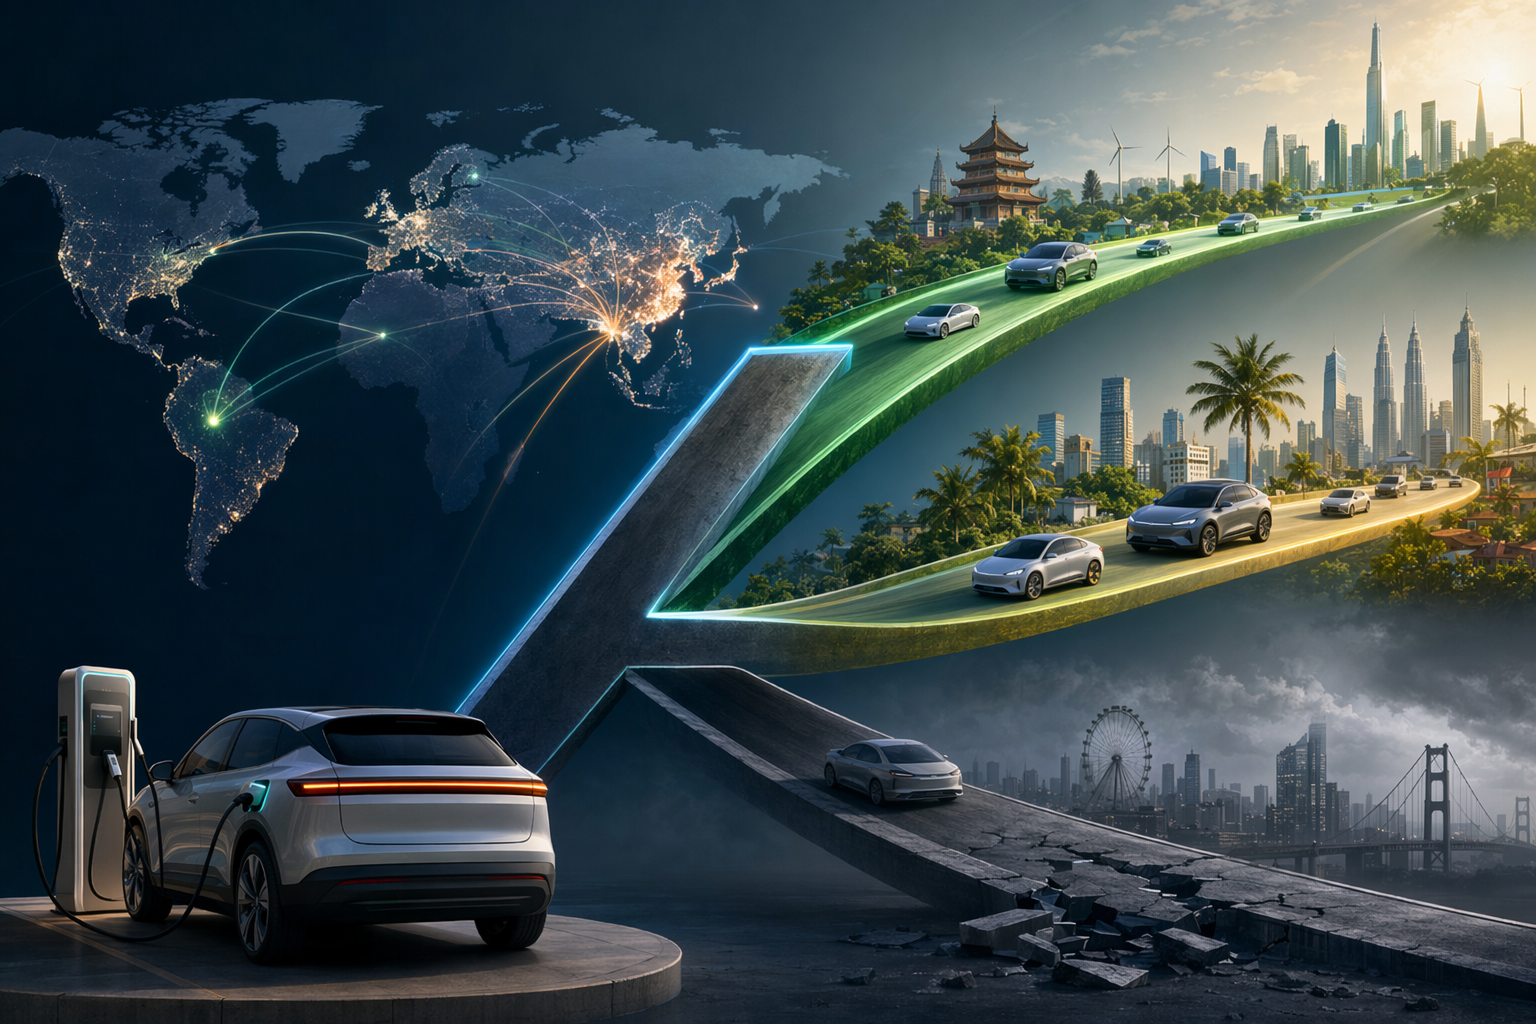
El mercado global de vehículos eléctricos se divide en dos velocidades
El mercado mundial de vehículos eléctricos sigue creciendo, pero de forma desigual: China, Europa y los mercados emergentes aceleran mientras EE. En 2025 se vendieron más de 20 millones de EV y la Agencia Internacional de la Energía prevé cerca de 23 millones en 2026, casi el 30 % de las ventas globales de autos nue...
Publicado porEditado con GPT-5.5Imágenes generadas con GPT Image 2
El mercado mundial de vehículos eléctricos sigue creciendo, pero de forma desigual: China, Europa y los mercados emergentes aceleran mientras EE.
En 2025 se vendieron más de 20 millones de EV y la Agencia Internacional de la Energía prevé cerca de 23 millones en 2026, casi el 30 % de las ventas globales de autos nuevos.
Las políticas comerciales y el fin del crédito fiscal federal para EV en EE. UU.
How is the global electric vehicle (EV) market becoming “K‑shaped,” with rapid growth in regions like China, Southeast Asia, Latin America,The global EV market is expanding rapidly—but growth is diverging sharply between regions.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: How is the global electric vehicle (EV) market becoming “K‑shaped,” with rapid growth in regions like China, Southeast Asia, Latin America,. Article summary: The EV market is becoming “K-shaped” because global adoption is still rising fast, but the growth is concentrating outside the U.S. China, Europe, parts of Southeast Asia, and Latin America are moving up the adoption cur. Topic tags: general, general web, user generated, government. Reference image context from search candidates: Reference image 1: visual subject "# Electric Vehicle Forecast 2026: Global Growth, Policy Shifts, and Industry Outlook. **Global EV growth continues but becomes more policy-sensitive in 2026**, with steady sales ga" source context "Electric Vehicle Forecast 2026: Global Growth, Policy Shifts, and Indu — Lectron EV" Reference image 2: v
openai.com
La transición hacia los vehículos eléctricos (EV) sigue avanzando en todo el mundo, pero no todos los mercados se mueven al mismo ritmo. Cada vez más analistas describen el panorama como un mercado “en forma de K”: una parte del mundo acelera rápidamente hacia la electrificación, mientras otra avanza mucho más despacio.
En la parte ascendente de esa K se encuentran China, Europa y varios mercados emergentes. En la parte inferior aparece Estados Unidos, donde el crecimiento se ha desacelerado. Esta divergencia refleja diferencias en políticas públicas, precios, comercio internacional y estrategias industriales.
La demanda global de EV sigue creciendo
A pesar de algunos titulares sobre desaceleración en ciertos países, el mercado global continúa expandiéndose. En 2025 se vendieron más de 20 millones de vehículos eléctricos, lo que representó aproximadamente una cuarta parte de todas las ventas de autos nuevos en el mundo. La Agencia Internacional de la Energía proyecta que las ventas alcancen alrededor de 23 millones en 2026, cerca del 30 % del mercado global.
Studio Global AI
Continúe su investigación
Esta página incluye una respuesta respaldada por fuentes que puede continuar dentro de Studio Global.
¿Cuál es la respuesta corta a "El mercado global de vehículos eléctricos se divide en dos velocidades"?
El mercado mundial de vehículos eléctricos sigue creciendo, pero de forma desigual: China, Europa y los mercados emergentes aceleran mientras EE.
¿Cuáles son los puntos clave a validar primero?
El mercado mundial de vehículos eléctricos sigue creciendo, pero de forma desigual: China, Europa y los mercados emergentes aceleran mientras EE. En 2025 se vendieron más de 20 millones de EV y la Agencia Internacional de la Energía prevé cerca de 23 millones en 2026, casi el 30 % de las ventas globales de autos nuevos.
¿Qué debo hacer a continuación en la práctica?
Las políticas comerciales y el fin del crédito fiscal federal para EV en EE. UU.
Sin embargo, estas cifras globales esconden una tendencia clave: el crecimiento ya no es uniforme entre regiones.
China: el motor principal del crecimiento
China sigue siendo el centro de gravedad de la industria de los EV. En 2025 vendió alrededor de 12,9 millones de vehículos eléctricos, la mayor parte de las ventas mundiales, con un crecimiento de aproximadamente 17 % interanual.
Varias ventajas estructurales explican esta posición:
Un ecosistema doméstico sólido de baterías y proveedores
Producción a gran escala que reduce costos
Fuerte competencia entre fabricantes locales
Apoyo sostenido del gobierno a la electrificación
Gracias a esa escala, fabricantes chinos pueden producir EV más baratos, lo que les permite exportarlos a mercados donde el precio es decisivo. Esa estrategia está acelerando la adopción en muchos países en desarrollo.
Europa: regulaciones y precios del combustible impulsan el cambio
Europa también se encuentra en la parte ascendente de la curva. El mercado europeo de EV ha crecido más rápido que el de Norteamérica, con incrementos cercanos al 32 % interanual en algunos periodos recientes fuera de China.
Factores que empujan ese crecimiento:
Normas estrictas de emisiones de CO₂ para fabricantes
Combustibles más caros que en otras regiones
Ciudades densas donde los EV son más prácticos
Mayor variedad de modelos eléctricos disponibles
Estas presiones regulatorias y económicas hacen que los fabricantes que venden en Europa no puedan retrasar la electrificación, lo que acelera tanto la oferta como la adopción por parte de los consumidores.
Mercados emergentes: la próxima ola de crecimiento
Más allá de China y Europa, los mercados emergentes se están convirtiendo en el nuevo foco de expansión para los vehículos eléctricos. América Latina, el Sudeste Asiático y otras economías en desarrollo muestran aumentos especialmente rápidos.
En América Latina, por ejemplo, las ventas de EV crecieron alrededor de un 75 % en un año reciente, impulsadas en gran parte por modelos asequibles importados desde China.
Los fabricantes chinos suelen ofrecer vehículos eléctricos a precios más bajos que sus competidores occidentales, lo que les da ventaja en países donde el precio es el factor clave para los compradores.
Estados Unidos: la parte baja de la “K”
Mientras el resto del mundo acelera, Estados Unidos ha experimentado un crecimiento mucho más lento. Los vehículos eléctricos representan aproximadamente el 10 % de las ventas de autos nuevos, un nivel que se ha mantenido prácticamente estancado en los últimos años.
Entre las razones principales:
Precios más altos de los vehículos eléctricos
Brechas en la infraestructura de carga
Preferencia del mercado por camionetas y SUV grandes
Incertidumbre en políticas de incentivos
El fin del crédito fiscal federal para EV
Una decisión política clave reforzó esta desaceleración. El crédito fiscal federal para EV de hasta 7.500 dólares por vehículo expiró el 30 de septiembre de 2025, después de que el Congreso redujera la duración del programa.
Este incentivo ayudaba a cerrar la brecha de precio entre autos eléctricos y de gasolina. Sin él, muchos modelos se volvieron miles de dólares más caros para los consumidores.
Barreras comerciales contra los EV chinos
Estados Unidos también ha impuesto fuertes barreras comerciales para limitar la entrada de vehículos eléctricos chinos.
Los aranceles a estos vehículos se elevaron a alrededor del 100 %, junto con restricciones adicionales relacionadas con software y tecnología de vehículos conectados por motivos de seguridad nacional.
Estas medidas protegen a los fabricantes estadounidenses de la competencia de bajo costo, pero al mismo tiempo reducen el acceso a los EV más baratos que están impulsando la adopción en otras partes del mundo.
El dilema estratégico de EE. UU.
Esto crea una paradoja. Las políticas proteccionistas pueden dar tiempo a los fabricantes estadounidenses para desarrollar plataformas eléctricas propias y fortalecer sus cadenas de suministro. Pero al mismo tiempo, esas mismas barreras pueden ralentizar la adopción interna y reducir la presión competitiva que normalmente impulsa innovación y reducción de costos.
Mientras tanto, los fabricantes chinos siguen expandiéndose en mercados globales, ganando escala, experiencia en producción y capacidades en software.
Riesgos a largo plazo para startups y fabricantes tradicionales
Si el patrón “en K” continúa, las consecuencias podrían ir más allá de las ventas actuales.
Para las startups de EV, una demanda doméstica más débil puede significar menor utilización de fábricas, costos más altos por vehículo y mayor dificultad para recaudar capital.
Para los fabricantes tradicionales, retrasar las inversiones en electrificación puede proteger las ganancias a corto plazo provenientes de vehículos de combustión —especialmente camionetas y SUV— pero también implica el riesgo de quedarse atrás en áreas clave como:
fabricación de baterías
plataformas de vehículos definidos por software
arquitecturas de EV de bajo costo
cadenas de suministro globales
Si el crecimiento futuro del mercado automotriz ocurre principalmente en vehículos eléctricos, las empresas que escalen primero podrían obtener ventajas estructurales de costo y tecnología difíciles de alcanzar después.
Una transición que no se detiene, pero sí se divide
La electrificación del transporte no se está frenando a nivel global, pero sí se está dividiendo por regiones.
China, Europa y varios mercados emergentes avanzan rápidamente gracias a políticas de apoyo, competencia de precios y ecosistemas industriales sólidos. Estados Unidos, en cambio, avanza con mayor cautela debido a cambios de política, restricciones comerciales y dinámicas del mercado.
Ese contraste es lo que define el mercado de EV en forma de K: el mundo sigue electrificándose, pero no todos los países —ni todos los fabricantes— están subiendo la curva al mismo ritmo.
theinvadingsea.comThe rest of the world is lapping the US in the EV race