RespuestasPublicado17 fuentes
La crisis de Ormuz convierte las renovables en un activo de seguridad energética
La crisis del estrecho de Ormuz amplía el concepto de seguridad energética: no se trata solo de encontrar nuevos proveedores de combustible, sino de reducir la dependencia de combustibles importados. La AIE estima que la oferta mundial de petróleo cayó 10,1 millones de barriles diarios en marzo de 2026, en la mayor...
Publicado porEditado con GPT-5.6 TerraImágenes generadas con GPT Image 2
Respuesta de investigación
Conclusiones clave
- La crisis del estrecho de Ormuz amplía el concepto de seguridad energética: no se trata solo de encontrar nuevos proveedores de combustible, sino de reducir la dependencia de combustibles importados.
- La AIE estima que la oferta mundial de petróleo cayó 10,1 millones de barriles diarios en marzo de 2026, en la mayor disrupción de suministro de la historia.
- Europa instaló 8,8 GW de energía eólica en el primer semestre de 2026, mientras India prevé necesitar 73,93 GW y 411,4 GWh de almacenamiento para 2031 2032.
- El encarecimiento de la energía elevó la inflación de la eurozona al 3,3% en agosto y llevó al BCE a subir su tipo clave al 2,50% en septiembre.
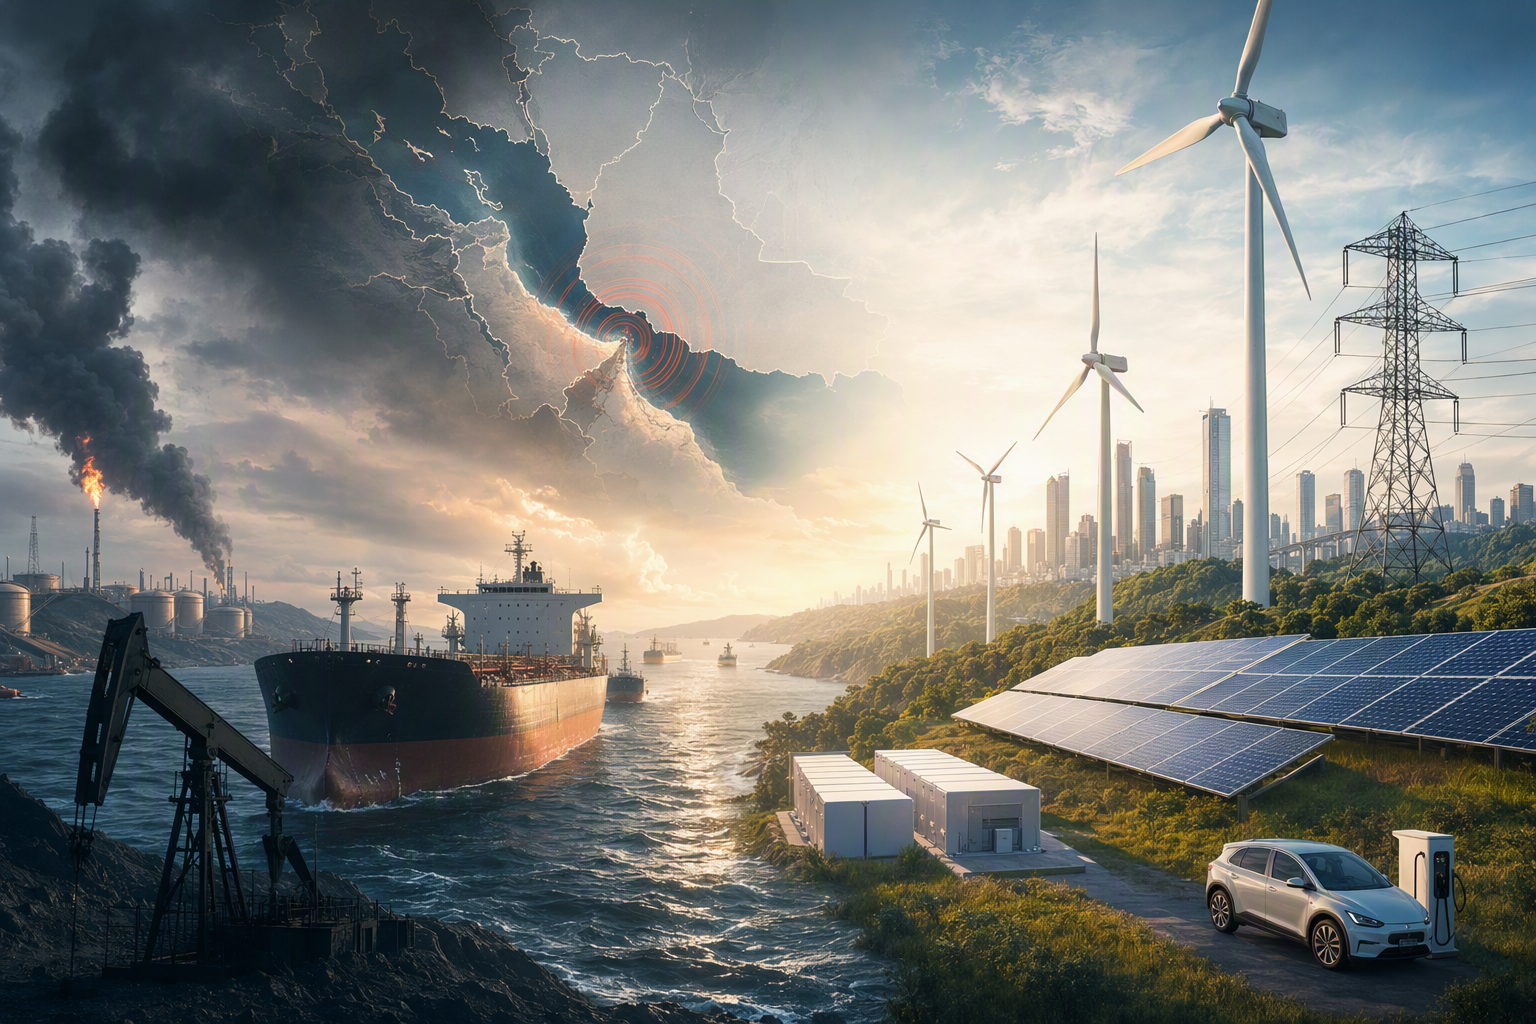
Prompt de IA
openai.comCreate a landscape editorial hero image for this Studio Global article: How has the US–Iran war and disruptions in the Strait of Hormuz—described by the IEA as the largest supply disruption in global oil-market h. Article summary: The shock has shifted energy security from a narrow focus on securing fossil-fuel imports to a broader strategy of reducing exposure to globally traded fuels. Renewables, storage, grids, electrification, and distributed . Topic tags: general, news, general web, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with
La disrupción en el estrecho de Ormuz ha hecho más urgente una lección que las crisis energéticas recientes ya habían dejado clara: la seguridad energética no consiste únicamente en asegurar otro cargamento de petróleo o gas. También consiste en disminuir la parte de la economía que depende, de forma continua, de combustibles negociados y transportados a escala internacional.
La Agencia Internacional de la Energía (AIE) calificó el shock de suministro en Oriente Medio como la mayor disrupción de la historia del mercado petrolero. La oferta mundial de petróleo se redujo en 10,1 millones de barriles diarios en marzo de 2026, tras los ataques contra infraestructuras energéticas y las restricciones al movimiento de petroleros por Ormuz. 47 Por eso la energía eólica y solar, el almacenamiento, las redes eléctricas, el autoconsumo fotovoltaico y la electrificación se contemplan cada vez más como infraestructura de resiliencia.
La electricidad producida localmente gana valor estratégico
El petróleo, el gas natural licuado (GNL) y el carbón están expuestos a cuellos de botella marítimos, proveedores externos y oscilaciones bruscas de precios. La eólica y la solar también dependen de equipos, materiales y de una red que funcione, pero su operación no exige un flujo permanente de combustible importado.
Esa diferencia modifica el objetivo de la política energética. Ampliar la generación baja en carbono dentro del país o de la región puede rebajar con el tiempo la exposición a los shocks de precios de los combustibles. El almacenamiento y la flexibilidad de la demanda permiten aprovechar mejor esa electricidad cuando no hay sol o baja la producción eólica. Y la electrificación del transporte y la calefacción puede extender estos beneficios más allá del sector eléctrico, siempre que crezcan al mismo ritmo la generación limpia y las redes.
No es un sustituto de las herramientas tradicionales de seguridad energética —reservas estratégicas, diversificación de suministradores o medidas de reducción de demanda en emergencias—, sino un complemento. Antes del conflicto, por Ormuz circulaban aproximadamente 20 millones de barriles diarios; el promedio entre marzo y mayo se desplomó hasta 2,7 millones de barriles diarios. 38
Europa: la ejecución, las redes y los permisos pasan al primer plano
La respuesta europea se aprecia en el ritmo de despliegue. Europa instaló 8,8 GW de nueva capacidad eólica en el primer semestre de 2026, un 30% más que un año antes. Alemania aportó 3,4 GW y WindEurope prevé 24 GW de nueva capacidad para el conjunto del año. 5
El valor estratégico no se limita al número de aerogeneradores. Según WindEurope, las instalaciones del primer semestre pueden producir electricidad para unos siete millones de hogares europeos y sustituir importaciones de combustibles fósiles equivalentes a 25 buques metaneros al año. 5 La comparación es ilustrativa, no una medición directa del gas desplazado en cada hora, pero refleja la lógica de fondo: la generación local reduce el volumen de combustible que debe comprarse y transportarse.
Los siguientes cuellos de botella son tan importantes como la nueva capacidad de generación:
- Permisos y ejecución de proyectos: determinan si los anuncios se convierten realmente en electricidad disponible.
- Redes de transporte y conexiones marinas: son necesarias para llevar la energía desde las zonas de producción hasta los consumidores.
- Almacenamiento, flexibilidad de la demanda e interconexiones: ayudan a gestionar la producción variable y reducen la necesidad de recurrir a centrales de gas para equilibrar el sistema.
- Autoconsumo solar y electrificación: pueden repartir la producción y reducir la exposición de los hogares a costes energéticos, aunque su efecto depende de las tarifas, la financiación y las normas de conexión de cada mercado.
El shock también ha mostrado el coste macroeconómico de la dependencia importadora. La inflación interanual de la eurozona subió del 2,9% en julio al 3,3% en agosto, mientras la inflación energética alcanzó el 14,3%. 59 En septiembre, el Banco Central Europeo elevó 25 puntos básicos su tipo de referencia, hasta el 2,50%, por el repunte de la inflación impulsado por la energía y el riesgo de que las presiones sobre los precios persistieran.
53
Asia: el almacenamiento une renovables y fiabilidad
Para las economías asiáticas dependientes de las importaciones, la cuestión no es solo cuánta capacidad renovable instalar, sino cómo utilizarla con fiabilidad en las horas de mayor demanda. Por ello, el almacenamiento de energía se está convirtiendo en una pieza central de la estrategia de seguridad.
El Plan Nacional de Electricidad de India proyecta una necesidad de 73,93 GW y 411,4 GWh de almacenamiento para 2031-2032. Del total, 47,24 GW y 236 GWh corresponderían a baterías, y 26,69 GW y 175 GWh a almacenamiento hidroeléctrico por bombeo. 29 Estas cifras muestran la magnitud del cambio: el almacenamiento se planifica como infraestructura de red, no como un complemento marginal de los parques solares.
El reto de ejecución sigue siendo considerable. Un informe del sector citó 8,7 GWh de sistemas de almacenamiento con baterías instalados en India en el primer semestre de 2026, junto con unos 53 GWh de proyectos en ejecución. 17 Las fuentes pueden medir el almacenamiento de forma distinta —por ejemplo, solo baterías frente a baterías más bombeo hidráulico—, por lo que las comparaciones requieren precisión. La dirección, sin embargo, es clara: un sistema eléctrico con gran peso renovable necesita capacidad de respaldo, redes de transporte y reglas de mercado que remuneren la flexibilidad.
En Asia, los grandes objetivos de renovables y almacenamiento pueden generar una cartera de subastas, contratos de compra a largo plazo, mejoras de red e inversión industrial. Su eficacia dependerá menos de las metas anunciadas que de si los proyectos logran conectarse a la red, conseguir financiación y operar bajo marcos de mercado creíbles.
El dilema: más resiliencia exige inversión cuando el dinero se encarece
La volatilidad de los combustibles refuerza el argumento a favor de la electricidad limpia, pero el mismo shock puede dificultar a corto plazo la financiación de la transición. Un petróleo, gas y GNL más caros aumentan las facturas de hogares, transporte e industria. Si la inflación se vuelve persistente, unos tipos de interés más altos elevan el coste de financiar activos intensivos en capital, como parques eólicos, líneas de transporte y sistemas de baterías.
Esta es la tensión que afrontan los responsables políticos: la infraestructura que reduce la exposición futura a los shocks de combustibles debe construirse precisamente cuando ese shock presiona los presupuestos públicos y los balances privados.
Una definición más amplia de seguridad energética
La crisis de Ormuz no ha restado importancia a la seguridad energética convencional. Ha ampliado su significado. Las reservas estratégicas y la diversificación de proveedores siguen siendo instrumentos esenciales para responder a una emergencia, pero no eliminan la exposición a los precios globales de los combustibles ni a rutas comerciales vulnerables a los conflictos.
Una estrategia de resiliencia más duradera combina esas salvaguardas con generación renovable doméstica, almacenamiento, redes más robustas, demanda eléctrica flexible y electrificación. El resultado no es una independencia energética absoluta, sino una menor exposición a la parte más volátil del sistema: el combustible que debe seguir llegando y cuyo precio puede cambiar de golpe por los mercados o la geopolítica. 47
5
29
Studio Global AI
Continúe su investigación
Esta página incluye una respuesta respaldada por fuentes que puede continuar dentro de Studio Global.
La gente también pregunta
¿Cuál es la respuesta corta a "La crisis de Ormuz convierte las renovables en un activo de seguridad energética"?
La crisis del estrecho de Ormuz amplía el concepto de seguridad energética: no se trata solo de encontrar nuevos proveedores de combustible, sino de reducir la dependencia de combustibles importados.
¿Cuáles son los puntos clave a validar primero?
La crisis del estrecho de Ormuz amplía el concepto de seguridad energética: no se trata solo de encontrar nuevos proveedores de combustible, sino de reducir la dependencia de combustibles importados. La AIE estima que la oferta mundial de petróleo cayó 10,1 millones de barriles diarios en marzo de 2026, en la mayor disrupción de suministro de la historia.
¿Qué debo hacer a continuación en la práctica?
Europa instaló 8,8 GW de energía eólica en el primer semestre de 2026, mientras India prevé necesitar 73,93 GW y 411,4 GWh de almacenamiento para 2031 2032.