De neobanco fallido a infraestructura fintech: la reinvención de Keel
La fintech de Manchester Keel nació como el neobanco Frost en 2019, pero cerró sus cuentas minoristas en 2024 pese a haber alcanzado más de 18.000 usuarios y procesar decenas de millones de libras en transacciones. En lugar de abandonar su tecnología, la empresa la transformó en una plataforma B2B de Banking‑as‑a‑Se...
Publicado porEditado con GPT-5.5Imágenes generadas con GPT Image 2
La fintech de Manchester Keel nació como el neobanco Frost en 2019, pero cerró sus cuentas minoristas en 2024 pese a haber alcanzado más de 18.000 usuarios y procesar decenas de millones de libras en transacciones.
En lugar de abandonar su tecnología, la empresa la transformó en una plataforma B2B de Banking‑as‑a‑Service que ahora sirve como infraestructura financiera para otras fintech.
La plataforma de Keel ofrece servicios como IBAN virtuales, cuentas multicurrency, emisión de tarjetas Visa, APIs de core banking y herramientas de cumplimiento AML para empresas fintech.
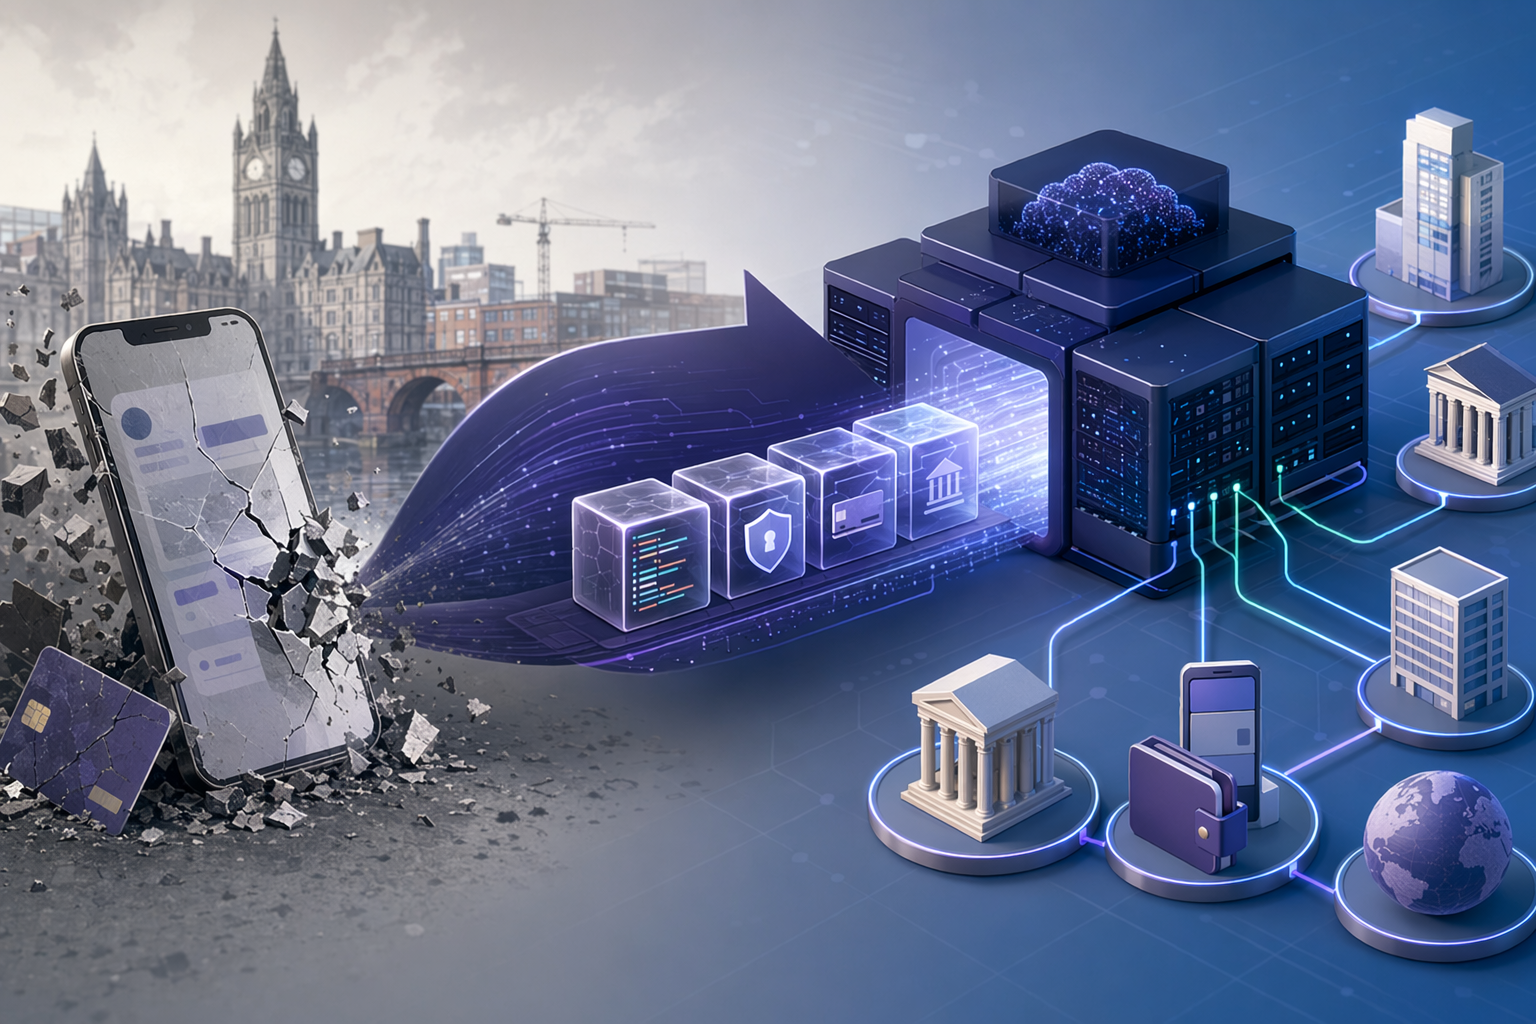
How did Manchester‑based fintech company Keel pivot from its original consumer neobank Frost to a profitable Banking‑as‑a‑Service (BaaS) infKeel rebuilt the infrastructure originally created for its Frost neobank into a Banking‑as‑a‑Service platform for fintech companies.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: How did Manchester‑based fintech company Keel pivot from its original consumer neobank Frost to a profitable Banking‑as‑a‑Service (BaaS) inf. Article summary: Keel pivoted by shutting down Frost’s retail neobank model and repurposing the technology, compliance experience, and payments infrastructure behind it into a profitable Banking-as-a-Service platform for fintech companie. Topic tags: general, education, general web. Reference image context from search candidates: Reference image 1: visual subject "**Keel, the Manchester-based Banking-as-a-Service (BaaS) platform that grew out of consumer neobank Frost, has made its public debut after quietly reaching profitability and assemb" source context "Keel exits stealth as profitable BaaS platform" Reference image 2: visual subject "# A failed UK neobank reinvents itself
openai.com
La fintech Keel, con sede en Manchester (Reino Unido), ilustra una tendencia creciente en el sector financiero: abandonar el costoso negocio de los neobancos orientados al consumidor y centrarse en vender la infraestructura tecnológica a otras empresas fintech.
Tras operar durante cinco años con el neobanco digital Frost, la compañía decidió cerrar todas las cuentas minoristas en 2024 y reutilizar su tecnología para lanzar una plataforma Banking‑as‑a‑Service (BaaS) orientada a empresas. El resultado fue un giro estratégico que convirtió un producto de consumo poco rentable en un negocio B2B de infraestructura financiera.
El origen: el neobanco Frost
Studio Global AI
Continúe su investigación
Esta página incluye una respuesta respaldada por fuentes que puede continuar dentro de Studio Global.
¿Cuál es la respuesta corta a "De neobanco fallido a infraestructura fintech: la reinvención de Keel"?
La fintech de Manchester Keel nació como el neobanco Frost en 2019, pero cerró sus cuentas minoristas en 2024 pese a haber alcanzado más de 18.000 usuarios y procesar decenas de millones de libras en transacciones.
¿Cuáles son los puntos clave a validar primero?
La fintech de Manchester Keel nació como el neobanco Frost en 2019, pero cerró sus cuentas minoristas en 2024 pese a haber alcanzado más de 18.000 usuarios y procesar decenas de millones de libras en transacciones. En lugar de abandonar su tecnología, la empresa la transformó en una plataforma B2B de Banking‑as‑a‑Service que ahora sirve como infraestructura financiera para otras fintech.
¿Qué debo hacer a continuación en la práctica?
La plataforma de Keel ofrece servicios como IBAN virtuales, cuentas multicurrency, emisión de tarjetas Visa, APIs de core banking y herramientas de cumplimiento AML para empresas fintech.
La empresa se fundó en 2019 bajo el nombre de Frost, un neobanco que combinaba servicios de banca digital con herramientas para ayudar a los usuarios a cambiar de proveedor de energía, una propuesta poco común en el mercado fintech.
Durante su operación, la aplicación consiguió cierto crecimiento:
Más de 18.000 usuarios registrados.
Decenas de millones de libras en volumen de transacciones procesadas.
Sin embargo, el modelo de negocio resultó difícil de sostener. Cambios en el mercado y en las condiciones del negocio obligaron a la empresa a replantear su estrategia, lo que llevó al cierre definitivo de las cuentas minoristas en 2024.
En lugar de descartar la tecnología desarrollada, el equipo decidió reconstruir el proyecto sobre una nueva base.
El giro estratégico: de app bancaria a infraestructura fintech
Tras el cierre de Frost, la empresa se relanzó como Keel, posicionándose como proveedor de infraestructura Banking‑as‑a‑Service para otras fintech y plataformas digitales.
En lugar de competir por clientes finales, Keel pasó a ofrecer los componentes técnicos que permiten a otras empresas lanzar productos financieros.
La transición aprovechó varios activos creados durante la etapa de Frost:
Experiencia operando una fintech real orientada al consumidor
Tecnología propia de pagos y core banking
Procesos regulatorios y de cumplimiento ya implementados
Este enfoque “desde la experiencia operativa” se convirtió en parte central de su propuesta de valor: la infraestructura se diseñó a partir de lecciones aprendidas operando un producto fintech real, no solo como una plataforma teórica.
Tras reconstruir su plataforma y salir del modo stealth, Keel informó que había alcanzado rentabilidad y comenzado a captar clientes fintech en distintos mercados.
Qué servicios ofrece hoy Keel a las fintech
La plataforma de Keel funciona como un conjunto modular de servicios financieros accesibles mediante APIs, lo que permite a otras empresas integrar funciones bancarias dentro de sus productos.
IBAN virtuales y cuentas de pago
Uno de los pilares del sistema es la infraestructura de IBAN virtuales, que permite a las plataformas asignar números de cuenta individuales a cada usuario o cliente.
Con sus APIs, las empresas pueden:
Emitir IBAN en GBP y en múltiples divisas
Recibir y enviar pagos en tiempo real
Integrar transferencias bancarias, tarjetas y billeteras digitales
Este tipo de cuentas se utiliza en productos como wallets digitales, plataformas de trading o servicios de remesas.
Cuentas multidivisa y servicios de cambio (FX)
Keel también ofrece infraestructura para pagos internacionales y gestión de múltiples monedas.
La plataforma permite manejar varias divisas dentro de una misma cuenta y acceder a servicios de cambio con precios transparentes, buscando reducir costes de conversión y riesgos de tipo de cambio.
Entre las monedas compatibles se encuentran algunas de las principales del sistema financiero internacional, como EUR, USD o CAD, entre otras utilizadas en pagos globales.
Emisión de tarjetas y pagos integrados
Otra parte clave de la oferta es la emisión de tarjetas, que permite a las fintech lanzar sus propias tarjetas de pago.
El sistema admite:
Tarjetas Visa débito, prepago o crédito
Versiones físicas y virtuales
Integración con billeteras móviles como Apple Pay y Google Pay
Esto permite que las plataformas integren funciones de gasto directamente dentro de sus aplicaciones financieras.
Core banking basado en APIs
En el núcleo del sistema se encuentra un motor de core banking orientado a APIs, diseñado para integrarse con aplicaciones fintech y sistemas externos.
Entre sus funciones destacan:
Procesamiento de transacciones en tiempo real
Gestión de cuentas y saldos
Libros contables automáticos para conciliación de pagos
APIs REST para integrar funciones bancarias en otros sistemas
Este enfoque permite a las startups lanzar productos financieros sin tener que construir desde cero una infraestructura bancaria regulada.
Cumplimiento normativo y monitoreo de transacciones
El cumplimiento regulatorio es otro componente fundamental del sistema.
Keel incluye herramientas para:
Monitoreo contra lavado de dinero (AML)
Detección de fraude
Supervisión de transacciones mediante reglas configurables y automatización
Estas funciones ayudan a las fintech a cumplir con las obligaciones regulatorias y reducir riesgos operativos en sus servicios de pago.
Posicionamiento regulatorio
En el modelo Banking‑as‑a‑Service, la regulación es crítica porque la plataforma actúa como intermediaria entre las aplicaciones fintech y el sistema financiero.
Según los reportes disponibles, Keel obtuvo aprobación regulatoria para su nuevo modelo y opera como institución de dinero electrónico autorizada por la FCA, el regulador financiero del Reino Unido. Esto le permite ofrecer servicios de pago e infraestructura financiera regulada.
En paralelo, el sector BaaS ha experimentado un aumento de la supervisión regulatoria en los últimos años, con mayor énfasis en resiliencia operativa, protección de fondos y responsabilidad de los proveedores de infraestructura fintech.
Por ese motivo, plataformas como Keel destacan el cumplimiento normativo, la prevención de fraude y la estabilidad operativa como pilares de su propuesta.
La estrategia: infraestructura en lugar de banca directa
El cambio de Frost a Keel representa un giro estratégico importante.
En lugar de intentar captar millones de usuarios finales —un mercado altamente competitivo— la empresa busca convertirse en infraestructura financiera integrada para otras fintech.
El modelo apunta a:
Permitir que startups lancen productos financieros más rápido
Proporcionar infraestructura escalable de cuentas y pagos
Facilitar productos financieros internacionales mediante soporte multidivisa
Monetizar tecnología e infraestructura en lugar de servicios bancarios directos
Esta estrategia refleja una tendencia más amplia en el sector fintech: muchas startups están pasando de construir bancos digitales completos a desarrollar plataformas de infraestructura financiera basadas en APIs que pueden servir a múltiples empresas al mismo tiempo.
La lección detrás del giro de Keel
El caso de Keel muestra un patrón cada vez más común en fintech. Crear un neobanco para consumidores es costoso y competitivo, pero la tecnología desarrollada —sistemas de pagos, cumplimiento regulatorio y software bancario— puede convertirse en una valiosa infraestructura para otras empresas.
Al transformar la tecnología interna de Frost en una plataforma BaaS, Keel pasó de operar un único producto fintech a construir una plataforma que permite a muchas fintech crear sus propios productos financieros, un modelo potencialmente más escalable en el mercado global.
businesscloud.co.ukFailed neobank Frost re-emerges as profitable BaaS platform
financialit.netKEEL Emerges From Stealth as Profitable BaaS Platform
finopotamus.comKeel Emerges From Stealth As Profitable Baas Platform - Finopotamus
mexc.coKeel Emerges From Stealth as Profitable BaaS Platform | MEXC News