Wenn die KI-Blase platzt: Das eigentliche Risiko liegt bei Investitionen und Kreditmärkten
Ein Bewertungsverlust von 2 Billionen US Dollar ist kein automatischer BIP Verlust. Der IWF sieht IT Investitionen, besonders KI, als wichtigen Stützer der US Unternehmensinvestitionen; ihr Anteil am US BIP liegt so hoch wie seit 2001 nicht mehr[5].
Veröffentlicht vonBearbeitet mit GPT-5.5Bilder erstellt mit GPT Image 2
Ein Bewertungsverlust von 2 Billionen US Dollar ist kein automatischer BIP Verlust.
Der IWF sieht IT Investitionen, besonders KI, als wichtigen Stützer der US Unternehmensinvestitionen; ihr Anteil am US BIP liegt so hoch wie seit 2001 nicht mehr[5].
Laut einer von Futu News referierten IWF Einschätzung könnte ein Rückgang der KI Investitionen das globale Wachstum um rund 0,4 Prozentpunkte drücken; fallende Tech Bewertungen könnten zudem Vermögenseffekte bei Haush...
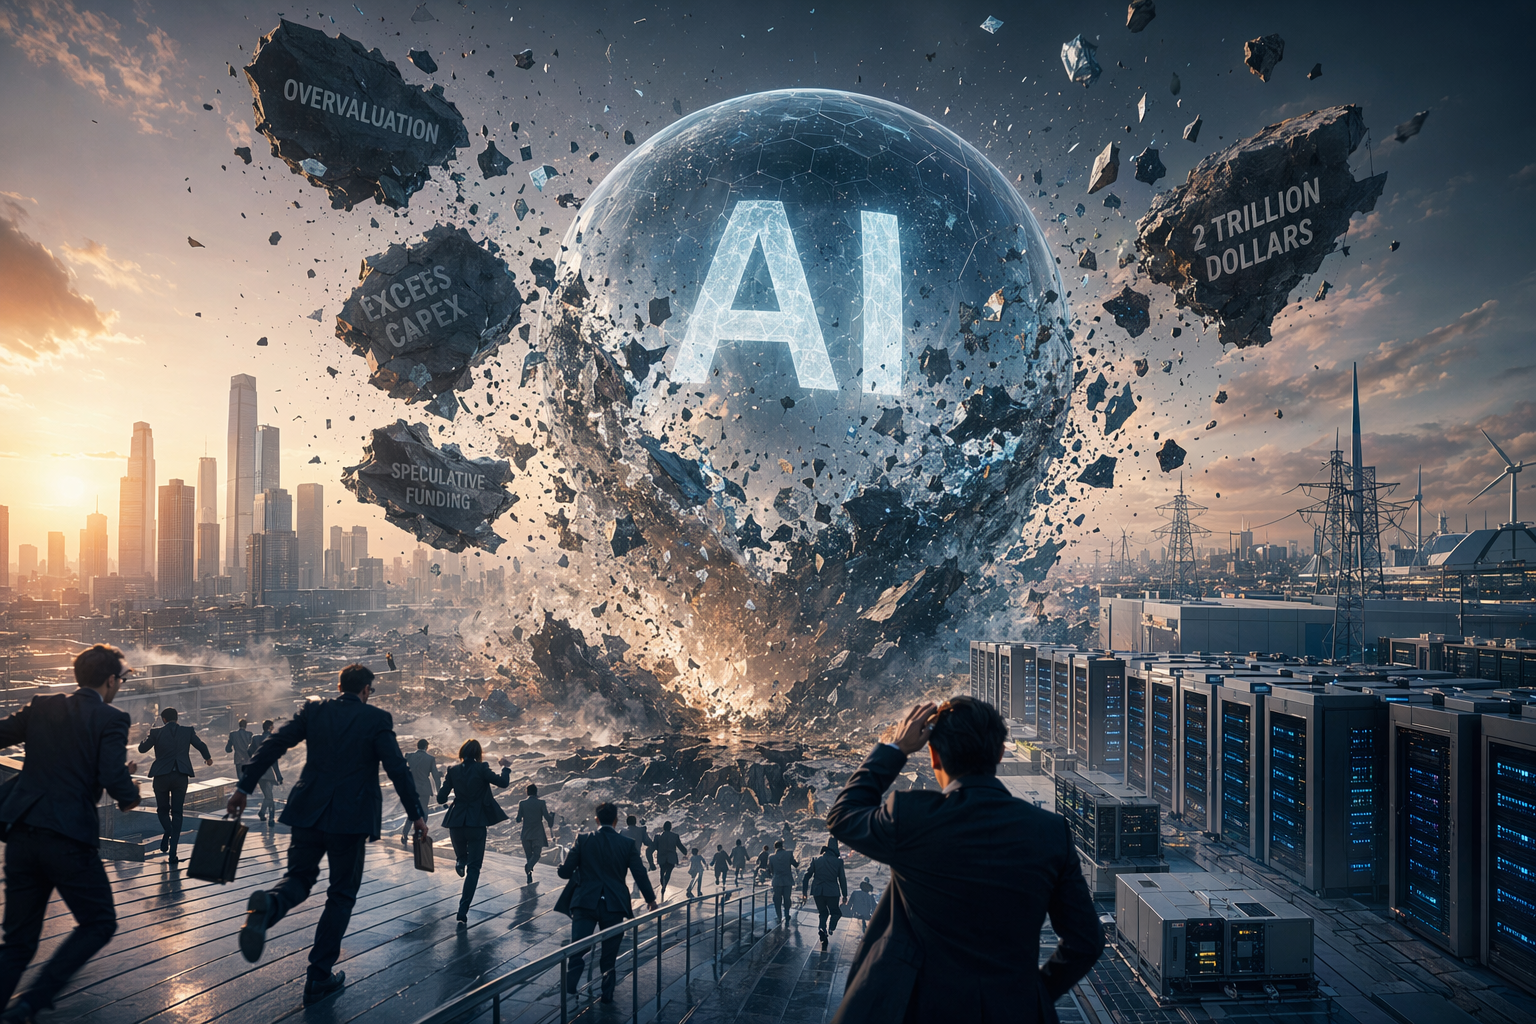
Create a landscape editorial hero image for this Studio Global article: 2兆ドルのAIバブルが崩壊したら?GDP減より怖い投資停止と信用収縮. Article summary: 2兆ドルの評価損がそのままGDPを2兆ドル削るわけではない。本当のリスクは、AI関連投資の停止と信用収縮で、AIデータセンター・エネルギー・サプライチェーンの資金需要は2030年までに6兆ドル超とも推計されている[11]。. Topic tags: ai, investing, financial markets, macroeconomics, data centers. Reference image context from search candidates: Reference image 1: visual subject "日本経済新聞トップ NIKKEI Prime NIKKEI Digital Governance NIKKEI Financial NIKKEI FT the World NIKKEI GX Minutes by NIKKEI NIKKEI Mobility NIKKEI Tech Foresight 日経ヴェリタス NIKKEI Pr" source context "AIバブル崩壊時の最大のリスク - 日本経済新聞" Reference image 2: visual subject "A massive explosion beneath a cityscape, with people running away from falling debris labeled "Hype Data" and "Hype," illustrating the collapse of a $2 trillion AI bubble." Style: premium digital editorial illustration, source-backed research mood, clean
openai.com
Ein Platzen der KI-Blase im Umfang von 2 Billionen US-Dollar wäre für Anleger schmerzhaft. Es hieße aber nicht, dass die Weltwirtschaft sofort um 2 Billionen US-Dollar schrumpft. Börsenwerte und Unternehmensbewertungen messen Erwartungen. Das Bruttoinlandsprodukt, kurz BIP, misst dagegen neu geschaffene Wertschöpfung.
Die entscheidende Frage lautet deshalb nicht: Wie viel Marktkapitalisierung verschwindet? Sondern: Wo stoppt der Geldfluss in die Realwirtschaft?
Der Internationale Währungsfonds, kurz IWF, beschreibt den KI-getriebenen IT-Investitionsboom als wichtigen Treiber der US-Unternehmensinvestitionen und der wirtschaftlichen Aktivität. Der Anteil der IT-Investitionen an der US-Wirtschaftsleistung liegt laut IWF so hoch wie seit 2001 nicht mehr. Gleichzeitig erzeugt KI Nachfrage nach Servern, Rechenzentren, Software und Strominfrastruktur. Genau dort würde ein Rückschlag nicht nur an der Börse, sondern auch auf Baustellen, in Auftragsbüchern und am Kreditmarkt sichtbar.
Studio Global AI
Setzen Sie Ihre Recherche fort
Diese Seite enthält eine quellengestützte Antwort, die Sie in Studio Global fortsetzen können.
Wie lautet die kurze Antwort auf „Wenn die KI-Blase platzt: Das eigentliche Risiko liegt bei Investitionen und Kreditmärkten“?
Ein Bewertungsverlust von 2 Billionen US Dollar ist kein automatischer BIP Verlust.
Was sind die wichtigsten Punkte, die zuerst validiert werden müssen?
Ein Bewertungsverlust von 2 Billionen US Dollar ist kein automatischer BIP Verlust. Der IWF sieht IT Investitionen, besonders KI, als wichtigen Stützer der US Unternehmensinvestitionen; ihr Anteil am US BIP liegt so hoch wie seit 2001 nicht mehr[5].
Was soll ich als nächstes in der Praxis tun?
Laut einer von Futu News referierten IWF Einschätzung könnte ein Rückgang der KI Investitionen das globale Wachstum um rund 0,4 Prozentpunkte drücken; fallende Tech Bewertungen könnten zudem Vermögenseffekte bei Haush...
Wenn KI-Aktien, Cloud-Anbieter, Halbleiterwerte, Rechenzentrumsbetreiber oder KI-Start-ups neu bewertet werden, ist der erste Effekt ein Vermögensverlust. Kurse fallen, private Bewertungen sinken, Finanzierungsrunden werden schwieriger.
Das ist real, aber es ist nicht dasselbe wie ein unmittelbarer Produktionsausfall. Eine Aktie kann an einem Tag stark fallen, ohne dass am selben Tag Fabriken, Software oder Rechenzentren verschwinden.
Problematisch wird es, wenn die Verluste auf Haushalte, Fonds und Altersvorsorgeportfolios durchschlagen und dadurch Konsumlaune sowie Risikobereitschaft sinken. Eine von Futu News aufgegriffene IWF-Einschätzung warnt, dass eine Korrektur bei Tech-Bewertungen Verluste beim Vermögen der Haushalte auslösen könnte.
Besonders anfällig sind junge Unternehmen. Das Weltwirtschaftsforum beschreibt, dass Firmen, die sich während einer Blasenphase als KI-Unternehmen positionieren können, oft günstig Kapital aufnehmen und dadurch reale Investitionen anschieben. Wenn diese Bewertungen fallen, dreht sich der Mechanismus um: weniger Kapital, weniger Neueinstellungen, weniger Expansion.
Der wichtigste Realwirtschaftskanal: Rechenzentren und Infrastruktur
Der direkte BIP-Effekt entsteht vor allem über Investitionen. Der KI-Boom hat nicht nur Softwarefantasien geweckt, sondern harte Nachfrage nach Chips, Servern, Rechenzentren, Stromanschlüssen und Energieprojekten erzeugt. Der IWF betont, dass der IT-Investitionsschub zwar stark in den USA konzentriert ist, aber auch positive Ausstrahlung auf Technologieexporte in Asien hat.
Wenn die Gewinnerwartungen fallen, werden Projekte verschoben, verkleinert oder gestrichen. Dann fehlen Aufträge für Ausrüster, Bauunternehmen, Energieprojekte und Softwareanbieter.
Rechenzentren sind dabei ein gutes Beispiel. Ihr Bau ist selbst wirtschaftliche Aktivität: Er schafft Aufträge, Beschäftigung und damit BIP. Das Weltwirtschaftsforum weist aber darauf hin, dass in einer Blase die späteren wirtschaftlichen Ergebnisse solcher Investitionen enttäuschen können. Mit anderen Worten: Die Bauphase stützt die Konjunktur, aber wenn die Auslastung oder die Erträge nicht nachkommen, kann die nächste Investitionswelle abrupt ausfallen.
Die Größenordnung ist unsicher. Laut der von Futu News referierten IWF-Analyse könnte ein Rückgang der KI-Investitionen das globale Wirtschaftswachstum um etwa 0,4 Prozentpunkte drücken. Das ist keine einfache Umrechnung eines Bewertungsverlusts in BIP. Es ist ein Wachstumseffekt über geringere Investitionen, schwächere Vermögenseffekte und vorsichtigere Finanzmärkte.
Der eigentliche Stresstest liegt am Kreditmarkt
Ob ein KI-Crash eine harte, aber begrenzte Aktienkorrektur bleibt oder zu einer breiteren Finanzbelastung wird, hängt vor allem vom Fremdkapital ab.
Wurde der Boom überwiegend mit Eigenkapital finanziert, tragen vor allem Aktionäre, Risikokapitalgeber und Beschäftigte mit Aktienoptionen die Verluste. Das ist schmerzhaft, aber nicht automatisch systemisch.
Anders sieht es aus, wenn große Rechenzentrums-, Energie- und Lieferkettenprojekte über Schulden finanziert wurden. Oliver Wyman verweist auf eine Schätzung von J.P. Morgan, wonach bis 2030 mehr als 6 Billionen US-Dollar für KI-bezogene Rechenzentren, Energieprojekte und die KI-Lieferkette benötigt werden. Der Beitrag beschreibt zudem, dass ein wachsender Teil dieser Investitionen schuldenfinanziert ist, teils über Konstruktionen außerhalb der Bilanz.
Dann geht es nicht mehr nur um fallende Aktienkurse, sondern um Rückzahlungsfähigkeit. Sinkende Sicherheitenwerte, teurere Refinanzierung und Verluste bei Kreditgebern könnten die Finanzierung auch für Unternehmen erschweren, die mit KI wenig zu tun haben. Genau dieser Übergang von Bewertungskorrektur zu Kreditklemme wäre das gefährlichere Szenario.
Drei mögliche Verläufe
Szenario
Was passiert?
Bedeutung für die Wirtschaft
Bewertungskorrektur
KI-Aktien und private Start-up-Bewertungen fallen deutlich.
Hohe Verluste für Anleger, aber begrenztere Folgen für das Finanzsystem. Marktanalysen ziehen hier Parallelen zur Dotcom-Phase.
Investitionsrückschlag
Rechenzentren, Server, Software- und Strominfrastruktur werden verschoben oder gestrichen.
Unternehmensinvestitionen, Beschäftigung und Lieferketten werden schwächer; das drückt das Wachstum.
Kreditklemme
Fremdfinanzierte KI-Infrastrukturprojekte geraten unter Druck.
Kreditgeber werden vorsichtiger, Refinanzierung wird schwieriger, und die Belastung kann über den KI-Sektor hinausreichen.
Die Beschäftigung trifft es erst in Tech, dann im Umfeld
Am Arbeitsmarkt würde der erste Druck wahrscheinlich dort entstehen, wo stark auf Wachstum gesetzt wurde: bei KI-Start-ups, Softwarefirmen, Cloud-Anbietern, Halbleiterunternehmen und Dienstleistern rund um KI-Projekte.
Danach folgt das Umfeld. Wenn weniger Rechenzentren gebaut und weniger Infrastrukturprojekte finanziert werden, betrifft das auch Bau, Energieanschlüsse, Ausrüster und Zulieferer. KI hat Nachfrage nach Servern, Rechenzentren, Software und Strominfrastruktur geschaffen. Das Weltwirtschaftsforum betont zudem, dass der Bau von Rechenzentren wirtschaftliche Aktivität und Jobs schafft. Wird dieser Bauzyklus abgebremst, kommt auch dort Anpassungsdruck an.
Eine geplatzte Blase wäre nicht automatisch das Ende von KI
Wichtig ist die Trennung zwischen überzogenen Bewertungen und dem Nutzen der Technologie. Eine Blase kann platzen, obwohl die zugrunde liegende Technologie bleibt.
Auf der optimistischen Seite verweist das Weltwirtschaftsforum auf Forschung, wonach KI in den USA potenziell Aufgaben im Wert von 4,5 Billionen US-Dollar übernehmen könnte. Das ist allerdings ein Potenzial, keine Garantie für Gewinne, Produktivitätssprünge oder hohe Aktienbewertungen. Nach einem Crash würde der Markt vermutlich strenger unterscheiden: Welche KI-Anwendungen sparen tatsächlich Kosten, erhöhen Umsätze oder verbessern Prozesse? Und welche waren vor allem eine gute Geschichte für Kapitalgeber?
Woran man die Schwere eines KI-Crashs erkennen würde
Ein Blick auf Aktienindizes allein reicht nicht. Aussagekräftiger wären diese Signale:
Kürzungen der KI-Investitionspläne großer Technologiekonzerne
verschobene oder abgesagte Rechenzentrums- und Energieprojekte
schwierigere Finanzierungsrunden für KI-Start-ups
steigende Risikoaufschläge bei Unternehmensanleihen, Leasingstrukturen und Private Credit
Stellenabbau nicht nur in Tech, sondern auch bei Zulieferern und Infrastrukturunternehmen
belastbare Hinweise, ob KI tatsächlich Gewinne und Produktivität erhöht
Das Fazit: Ein Bewertungsverlust von 2 Billionen US-Dollar würde das BIP nicht eins zu eins senken. Gefährlich wäre vielmehr die Rückkopplung: fallende Bewertungen, gestoppte Investitionen, schwächere Beschäftigung und vorsichtigere Kreditgeber. Ob daraus nur eine harte Marktkorrektur oder eine breitere Wirtschaftsbremse wird, hängt davon ab, wie stark der KI-Infrastrukturboom auf Schulden gebaut ist und ob KI die versprochenen Produktivitätsgewinne tatsächlich liefert.
oliverwyman.comHow An AI Bubble Burst Could Shake Global Financial Marketswww.oliverwyman.com › our-expertise › insights › jan › impact-ai-bubble...