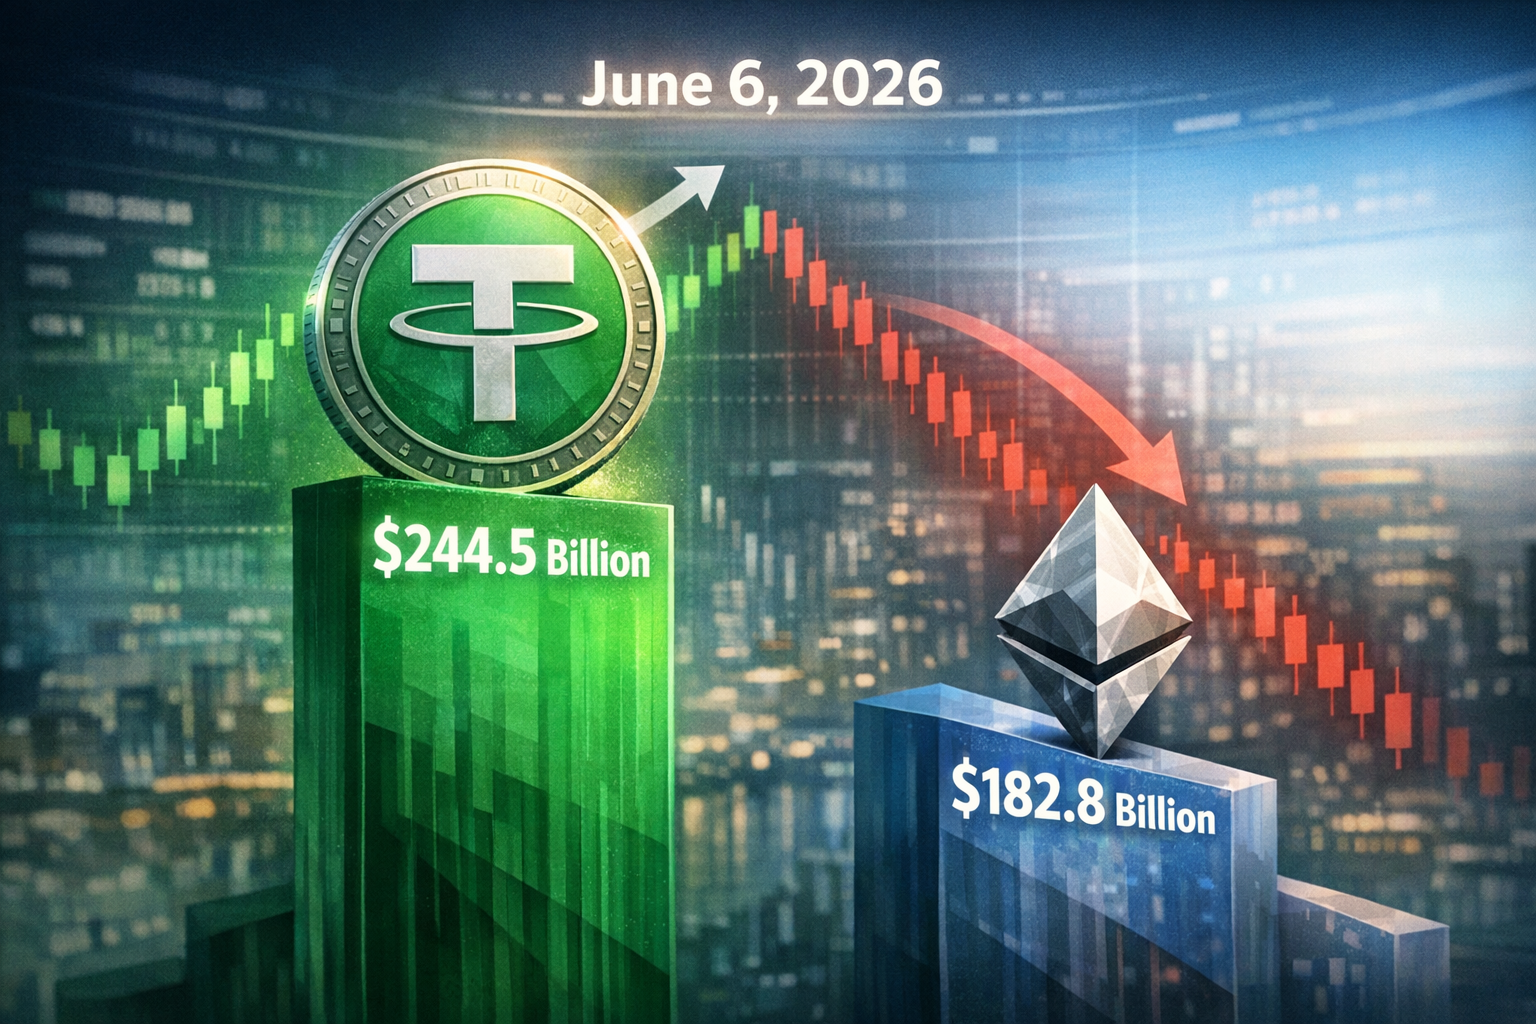
Den 6. juni 2026 nåede Tethers (USDT) markedsværdi $187 mia., og den overhalede dermed Ethereum (ETH), der var faldet til $182,8 mia.
Det historiske skifte blev udløst af et prisfald på 65 67% for ETH fra den all time high i august 2025, rekordlange daglige udstrømninger fra amerikanske spot ETF'er og Tethers egen finansielle styrke med en reservebu...
Begivenheden signalerer et strukturelt skift i kryptomarkedet, hvor de mest værdifulde aktiver i stigende grad er stablecoins designet til afvikling og likviditet frem for volatile, programmerbare tokens.
What explains Tether (USDT) surpassing Ethereum (ETH) in market capitalization as of June 2026, including the specific market cap figures anA conceptual visualization of the market cap crossover where the stablecoin Tether surpassed Ethereum for the first time in June 2026.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What explains Tether (USDT) surpassing Ethereum (ETH) in market capitalization as of June 2026, including the specific market cap figures an. Article summary: On June 6, 2026, Tether (USDT) officially surpassed Ethereum (ETH) in market capitalization, claiming the #2 spot among all cryptocurrencies. According to CoinGecko data, Ethereum's market cap fell to **$182.8 billion** . Topic tags: general, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "| | | Last price | % | 24 high | 24 low | 24 volume | # Coins | Market cap |. | Tether | Tether | USDT | $ 0.999564 | +0.02 % | $ 1.00 | $ 0.996303 | $ 691.02M | 42.99B | $ 42.97" source context "Tether price | index, chart and news | WorldCoinIndex" Reference image 2: visual subject "| | | Last price | % | 24 hi
openai.com
Den 6. juni 2026 oplevede kryptovalutamarkedet en historisk omkalibrering. Tether (USDT), verdens dominerende dollar-peg'ede stablecoin, overhalede officielt Ethereum (ETH) i markedsværdi og indtog andenpladsen. Denne begivenhed, længe spekuleret og døbt "det andet flippening", er ikke blot historien om ét aktivs tilbagegang og et andets vækst, men en fundamental afspejling af, hvad markedet nu værdsætter mest. Tallene er klare: Ifølge CoinGecko-data faldt Ethereums markedsværdi til $182,8 mia., mens USDT's nåede cirka $187 mia.. Da ETH's pris svævede omkring $1.636, ned fra $1.735 dagen før, var den årelange regeringstid for den førende programmerbare blockchain som det næstmest værdifulde kryptoaktiv forbi.
Sådan udspillede 'flippening' sig
Markedsværdi-krydsningen var kulminationen på ugers asymmetrisk pres. I begyndelsen af juni var USDT's markedsværdi på ~$187,4 mia. inden for en $6–10 mia. afstand af Ethereums . Analytikere havde bemærket, at et fald i ETH's pris til omkring kunne udløse skiftet – et scenarie, der materialiserede sig hurtigt, da salgspresset intensiveredes . Afstanden, der havde indsnævret sig hele året, blev endelig udslettet den 6. juni.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Et historisk kursskifte: Tether overhaler Ethereum"?
Den 6. juni 2026 nåede Tethers (USDT) markedsværdi $187 mia., og den overhalede dermed Ethereum (ETH), der var faldet til $182,8 mia.
What are the key points to validate first?
Den 6. juni 2026 nåede Tethers (USDT) markedsværdi $187 mia., og den overhalede dermed Ethereum (ETH), der var faldet til $182,8 mia. Det historiske skifte blev udløst af et prisfald på 65 67% for ETH fra den all time high i august 2025, rekordlange daglige udstrømninger fra amerikanske spot ETF'er og Tethers egen finansielle styrke med en reservebu...
What should I do next in practice?
Begivenheden signalerer et strukturelt skift i kryptomarkedet, hvor de mest værdifulde aktiver i stigende grad er stablecoins designet til afvikling og likviditet frem for volatile, programmerbare tokens.
Den 6. juni 2026 nåede Tethers (USDT) markedsværdi $187 mia., og den overhalede dermed Ethereum (ETH), der var faldet til $182,8 mia.
Det historiske skifte blev udløst af et prisfald på 65 67% for ETH fra den all time high i august 2025, rekordlange daglige udstrømninger fra amerikanske spot ETF'er og Tethers egen finansielle styrke med en reservebu...
Begivenheden signalerer et strukturelt skift i kryptomarkedet, hvor de mest værdifulde aktiver i stigende grad er stablecoins designet til afvikling og likviditet frem for volatile, programmerbare tokens.
What explains Tether (USDT) surpassing Ethereum (ETH) in market capitalization as of June 2026, including the specific market cap figures anA conceptual visualization of the market cap crossover where the stablecoin Tether surpassed Ethereum for the first time in June 2026.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What explains Tether (USDT) surpassing Ethereum (ETH) in market capitalization as of June 2026, including the specific market cap figures an. Article summary: On June 6, 2026, Tether (USDT) officially surpassed Ethereum (ETH) in market capitalization, claiming the #2 spot among all cryptocurrencies. According to CoinGecko data, Ethereum's market cap fell to **$182.8 billion** . Topic tags: general, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "| | | Last price | % | 24 high | 24 low | 24 volume | # Coins | Market cap |. | Tether | Tether | USDT | $ 0.999564 | +0.02 % | $ 1.00 | $ 0.996303 | $ 691.02M | 42.99B | $ 42.97" source context "Tether price | index, chart and news | WorldCoinIndex" Reference image 2: visual subject "| | | Last price | % | 24 hi
openai.com
Den 6. juni 2026 oplevede kryptovalutamarkedet en historisk omkalibrering. Tether (USDT), verdens dominerende dollar-peg'ede stablecoin, overhalede officielt Ethereum (ETH) i markedsværdi og indtog andenpladsen. Denne begivenhed, længe spekuleret og døbt "det andet flippening", er ikke blot historien om ét aktivs tilbagegang og et andets vækst, men en fundamental afspejling af, hvad markedet nu værdsætter mest. Tallene er klare: Ifølge CoinGecko-data faldt Ethereums markedsværdi til $182,8 mia., mens USDT's nåede cirka $187 mia.. Da ETH's pris svævede omkring $1.636, ned fra $1.735 dagen før, var den årelange regeringstid for den førende programmerbare blockchain som det næstmest værdifulde kryptoaktiv forbi.
Sådan udspillede 'flippening' sig
Markedsværdi-krydsningen var kulminationen på ugers asymmetrisk pres. I begyndelsen af juni var USDT's markedsværdi på ~$187,4 mia. inden for en $6–10 mia. afstand af Ethereums . Analytikere havde bemærket, at et fald i ETH's pris til omkring kunne udløse skiftet – et scenarie, der materialiserede sig hurtigt, da salgspresset intensiveredes . Afstanden, der havde indsnævret sig hele året, blev endelig udslettet den 6. juni.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Et historisk kursskifte: Tether overhaler Ethereum"?
Den 6. juni 2026 nåede Tethers (USDT) markedsværdi $187 mia., og den overhalede dermed Ethereum (ETH), der var faldet til $182,8 mia.
What are the key points to validate first?
Den 6. juni 2026 nåede Tethers (USDT) markedsværdi $187 mia., og den overhalede dermed Ethereum (ETH), der var faldet til $182,8 mia. Det historiske skifte blev udløst af et prisfald på 65 67% for ETH fra den all time high i august 2025, rekordlange daglige udstrømninger fra amerikanske spot ETF'er og Tethers egen finansielle styrke med en reservebu...
What should I do next in practice?
Begivenheden signalerer et strukturelt skift i kryptomarkedet, hvor de mest værdifulde aktiver i stigende grad er stablecoins designet til afvikling og likviditet frem for volatile, programmerbare tokens.
Den primære kraft, der skubbede Ethereum under Tether, var et ødelæggende prisfald. ETH nåede en all-time high på cirka $4.946–$4.954 i august 2025, drevet af spot-ETF-indstrømninger og regulatorisk optimisme . Fra dette top-punkt gik aktivet ind i en langvarig og straffende nedadgående trend. I juni 2026 var faldet blevet markant dybere, og ETH havde mistet cirka 65–67% af sin værdi fra toppen . Accelerationen i slutningen af maj og begyndelsen af juni forvandlede en langsom blødning til et regulært stormløb, hvilket direkte skrumpede den dollardenominerede markedsværdi, som USDT's stabile udbud var klar til at overhale.
Det institutionelle frafald: Rekordstore ETF-udstrømninger
Det, der drev Ethereums pris i bund, var en hidtil uset, vedvarende udstrømning fra amerikanske spot Ethereum-ETF'er. I maj 2026 blødte disse fonde cirka $401 mio. i netto-udstrømninger, den tredjestørste månedlige udstrømning siden deres lancering . Denne negative strøm vendte ikke i juni, men intensiveredes i stedet til en rekordstribe. Den 3. juni havde ETF'erne registreret 17 på hinanden følgende dage med netto-udstrømninger, den længste stribe nogensinde for disse produkter .
Dette institutionelle salg var nådesløst. Alene i den sidste uge af maj forlod $241 mio. fonde som BlackRocks ETHA og Grayscales ETHE . Blødningen fortsatte med en udstrømning på $90,14 mio. den 2. juni og yderligere $44,4 mio. den 1. juni . Dette vedvarende pres knuste efterspørgslen; langsigtede ETH-indehavere skar deres købsaktivitet med cirka 80% mellem 1. og 3. juni .
Nedbrydning af vigtige støtteniveauer
Det ustandselige salgspres knuste vigtige tekniske og psykologiske støtteniveauer. ETH brød under det kritiske $2.000-mærke den 1. juni, hvilket udløste en kaskade af gearede likvidationer og accelererede det institutionelle salg . Den 5. juni handlede ETH nær $1.735, det laveste vedvarende niveau i over to år . Da $2.000-gulvet var væk, advarede tekniske analytikere om, at den næste store test var støttezonen omkring $1.500, og at et potentielt svigt dér kunne udsætte ETH for regionen $1.000–$1.100.
Tethers finansielle fæstning
På den anden side af ligningen steg USDT's markedsværdi ikke på spekulativ iver, men på et fundament af traditionel finansiel styrke. Tether, udstederen, offentliggjorde sin kvartalsvise erklæring for Q1 2026, certificeret af BDO Italia, som afslørede et nettooverskud på $1,04 mia. for kvartalet . Dette overskud, genereret overvældende fra renter på dets enorme beholdning af amerikanske statsobligationer, gjorde det muligt for selskabets overskydende reserver at svulme op til en all-time high på $8,23 mia..
Tethers balance viste samlede aktiver på $191,77 mia. mod $183,54 mia. i forpligtelser – en robust buffer, der indgød tillid i en meget volatil periode for risikobehæftede aktiver . Virksomheden er nu den 17. største indehaver af amerikansk statsgæld med over $141 mia. i statsobligationer, hvilket giver en stabil og betydelig indkomststrøm, der er fuldstændig ukorreleret med kursbevægelser i krypto .
Det strukturelle skift: En flugt til afviklingsfunktionalitet
'Flippeningen' er det kraftigste signal endnu om et strukturelt paradigmeskift i kryptoaktivklassen. Markedets to største aktiver målt på markedsværdi – Bitcoin og nu Tether – værdsættes begge i stigende grad for deres egenskaber som værdilager eller afviklingsinstrumenter, ikke for spekulativ smart contract-nytte . At en dollar-peg'ed stablecoin overhaler verdens førende programmerbare blockchain i markedsværdi understreger en definitiv markedspreference for likviditet-on-ramp og afviklingsfunktionalitet frem for spekulation i native tokens.
I et risiko-af-makro-miljø præget af forhøjede statsrenteafkast, geopolitisk usikkerhed og kapitalbevarelse strømmede kapitalen ind i det instrument, der lovede stabilitet og dyb likviditet. Da volatiliteten steg i andre aktiver, voksede USDT's markedsværdi netop, fordi den er designet til at undgå volatilitet, og udvidede sin dominans, når risikovilligheden fuldstændig tørrede ud . Paradokset er komplet: I et marked bygget på løftet om høje afkast fra volatile aktiver, er det mest kapitaliserede instrument nu et, der er konstrueret til at være præcis én dollar værd.
coinmarketcap.com
Tether price today, USDT to USD live price, marketcap and chart