Centralbanker som sidste udvej for markederne: Et moral hazard-problem på 830 mia. dollar
Wall Street Journal advarer om en selvforstærkende spiral, hvor centralbankernes kriseværktøjer dæmper markedsuro, men samtidig subsidierer gearing og statslig låntagning. Hedgefondenes amerikanske statsobligationer udgjorde 2,4 billioner dollar ved udgangen af 2025, mens cash futures basisforretningen alene var vok...
Udgivet afRedigeret med DeepSeek-V4-FlashBilleder genereret med GPT Image 1.5
Wall Street Journal advarer om en selvforstærkende spiral, hvor centralbankernes kriseværktøjer dæmper markedsuro, men samtidig subsidierer gearing og statslig låntagning.
Hedgefondenes amerikanske statsobligationer udgjorde 2,4 billioner dollar ved udgangen af 2025, mens cash futures basisforretningen alene var vokset til omkring 830 milliarder dollar i september 2025 [5][12].
Forslagene til at bryde spiralen omfatter en snæver nødordning i Federal Reserve, højere sikkerhedskrav ved repo finansiering, central clearing og en mere målrettet brug af det amerikanske finansministeriums tilbagekø...
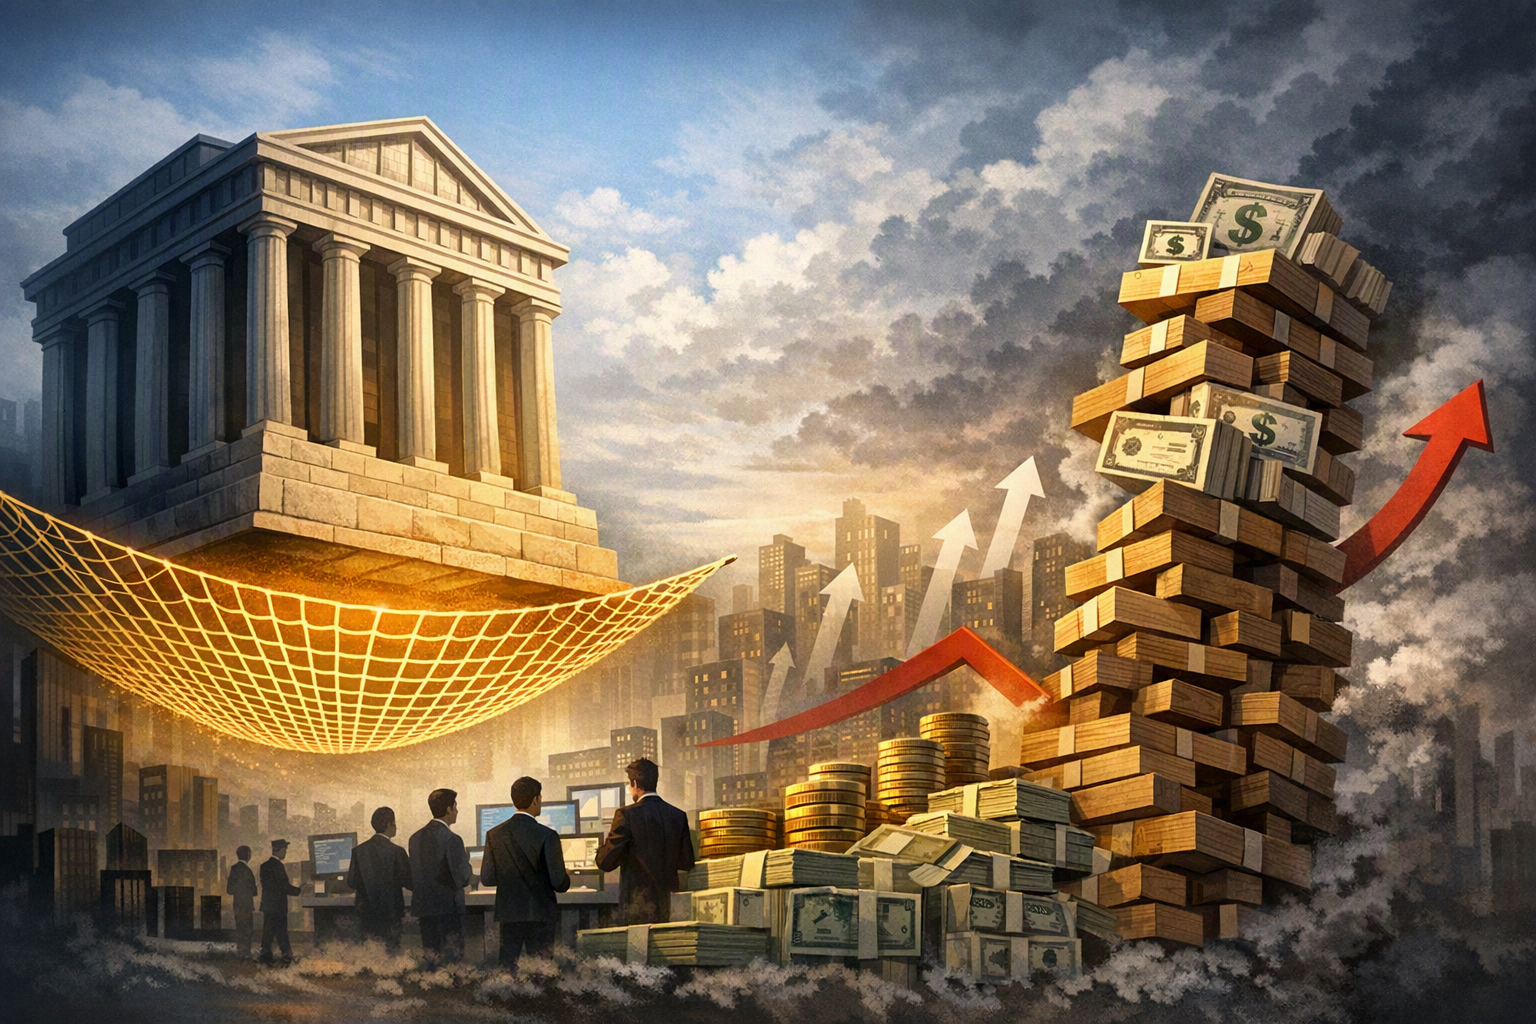
What concerns does The Wall Street Journal raise about central bank emergency facilities potentially fueling excessive leverage, and how doAI-generated editorial image representing the relationship between central bank emergency facilities and hedge fund leverage in Treasury markets.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What concerns does The Wall Street Journal raise about central bank emergency facilities potentially fueling excessive leverage, and how do. Article summary: The WSJ's central warning is that by becoming market makers of last resort, central banks have created a self-reinforcing cycle: the safety net encourages hedge funds to pile into enormous, levered basis trades; those tr. Topic tags: general, government, education, news, general web. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, ch
openai.com
Fra nødudlån til markedsstøtte
Centralbanker har traditionelt været långivere i sidste instans: De skulle sikre likviditet til banker og finansielle institutioner, når ingen andre ville låne dem penge.
Men under finanskrisen i 2008 og igen i 2020 gik centralbankerne et skridt videre. De begyndte også at fungere som markedsaktører i sidste instans – det vil sige, at de direkte støttede markederne ved at købe eller finansiere aktiver, så handel med virksomheds- og statsobligationer kunne fortsætte under ekstrem uro .
I en analyse fra august 2026 argumenterer Wall Street Journals James Mackintosh for, at denne udvikling har ændret incitamenterne i finanssystemet. Nødordningerne kan ganske vist forhindre tvangssalg og markedskaos, men de kan også gøre statslig låntagning billigere, øge gearingen og i sidste ende vanskeliggøre centralbankernes egen pengepolitik .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Centralbanker som sidste udvej for markederne: Et moral hazard-problem på 830 mia. dollar"?
Wall Street Journal advarer om en selvforstærkende spiral, hvor centralbankernes kriseværktøjer dæmper markedsuro, men samtidig subsidierer gearing og statslig låntagning.
What are the key points to validate first?
Wall Street Journal advarer om en selvforstærkende spiral, hvor centralbankernes kriseværktøjer dæmper markedsuro, men samtidig subsidierer gearing og statslig låntagning. Hedgefondenes amerikanske statsobligationer udgjorde 2,4 billioner dollar ved udgangen af 2025, mens cash futures basisforretningen alene var vokset til omkring 830 milliarder dollar i september 2025 [5][12].
What should I do next in practice?
Forslagene til at bryde spiralen omfatter en snæver nødordning i Federal Reserve, højere sikkerhedskrav ved repo finansiering, central clearing og en mere målrettet brug af det amerikanske finansministeriums tilbagekø...
Bekymringen er, at systemet er havnet i en »skyl-og-gentag«-cyklus: Hver kriseindsats løser det akutte problem, men lægger samtidig fundamentet til den næste krise .
Basisforretningen viser risikoen
Den såkaldte cash-futures-basisforretning i amerikanske statsobligationer er et tydeligt eksempel.
I en typisk basisforretning køber en hedgefond amerikanske statsobligationer på kontantmarkedet og sælger samtidig futureskontrakter på statsobligationer. Målet er at tjene på små prisforskelle mellem de to markeder.
Strategien kan virke relativt stabil i normale tider, men positionerne er i høj grad finansieret med lån gennem såkaldte repo-aftaler – kortfristede lån, hvor obligationerne stilles som sikkerhed . Det gør handlen sårbar over for pludselige krav om mere sikkerhed og en såkaldt marginals spiral, hvor faldende priser udløser tvangssalg, som presser priserne yderligere ned.
Federal Reserve opgjorde basisforretningen til omkring 830 milliarder dollar i september 2025. Det var omtrent dobbelt så meget som den tidligere top i begyndelsen af 2020 og svarede til 35 procent af hedgefondenes samlede lange eksponering mod amerikanske statsobligationer . Hedgefondenes samlede beholdning af amerikanske statsobligationer var samtidig 2,4 billioner dollar ved udgangen af 2025 .
Federal Reserves rapport om finansiel stabilitet fra maj 2026 viste desuden, at hedgefondenes gearing var »stabil på rekordhøje niveauer« . Hvis store positioner pludselig skal afvikles, kan det derfor få konsekvenser langt ud over de enkelte fonde. Det amerikanske marked for statsobligationer er vurderet til omkring 29 billioner dollar.
Sikkerhedsnettet kan skabe mere risiko
Her opstår det klassiske moral hazard-problem. Hvis investorer forventer, at centralbanken træder til, når en handel går galt, kan de have et større incitament til at påtage sig risiko, end de ellers ville have.
En artikel fra Brookings Institution af Kashyap, Stein, Wallen og Younger foreslog i marts 2025, at Federal Reserve kunne oprette en facilitet, der i perioder med ekstrem markedsuro overtager de basispositioner, hedgefonde er tvunget til at afvikle . Tanken er, at en målrettet indsats kan være mindre forstyrrende end brede opkøb i hele markedet.
Men forslaget fjerner samtidig en af de vigtigste risici ved den gearede handel. Som en risikoanalytiker opsummerede det: »Moral hazard er en naturlig bekymring ved en politik, der fjerner den væsentligste risiko, hedgefonde står over for, når de indtager gearede cash-futures-basispositioner« .
Congressional Research Service understreger tilsvarende, at nye statslige sikkerhedsnet skal vurderes med »bevidsthed om moral hazard« . Forskning fra FDIC peger også på, at nødudlån kan have konsekvenser for risikovilligheden .
Spiralen kan dermed se sådan ud:
Markedsdeltagere forventer, at centralbanken vil begrænse tabene under en krise.
Forventningen gør det mere attraktivt at opbygge større og mere gearede positioner.
Positionerne bliver så omfattende, at en tvungen afvikling kan true hele markedets funktion.
Politikerne får behov for endnu en nødordning – hvilket kan styrke forventningen om hjælp ved næste krise.
Jagten på mere præcise værktøjer
Økonomer og politikere undersøger derfor løsninger, der kan støtte markedet uden at garantere alle former for risikotagning:
En snæver nødordning i Federal Reserve, som kun aktiveres under ekstrem markedsstress og overtager hedgefondenes positioner under en tvungen afvikling – i stedet for at købe bredt ind i markedet .
Højere sikkerhedskrav, såkaldte haircuts, ved repo-finansiering. Det vil kræve mere kapital eller sikkerhed bag lånene og kan dermed begrænse overdreven gearing i basisforretninger .
Obligatorisk central clearing i markedet for amerikanske statsobligationer. Det kan gøre risikoen mere synlig og mindske ophobningen af skjult gearing .
En mere målrettet anvendelse af det amerikanske finansministeriums tilbagekøbsprogram som et likviditetsværktøj for statsobligationer .
Ingen af løsningerne fjerner dog det grundlæggende dilemma. Myndighederne skal sikre tilstrækkelig stabilitet til at forhindre kaotiske markedsbevægelser – uden samtidig at gøre det så attraktivt at tage store risici, at den næste krise bliver mere sandsynlig.
Konklusion
Wall Street Journals pointe er ikke, at nødudlån i sig selv er en fejl. Problemet er, at centralbankernes rolle har flyttet sig fra at stille likviditet til rådighed til nødlidende institutioner til også at fungere som direkte sikkerhedsnet for markederne.
Når sikkerhedsnettet når helt ud til de mest gearede dele af finanssystemet, kan det ændre investorernes adfærd. De enorme basispositioner i amerikanske statsobligationer viser, hvordan en tilsyneladende effektiv arbitragestrategi kan blive en systemisk risiko, når den i vid udstrækning er lånefinansieret.
Udfordringen for centralbankerne bliver derfor at bryde »skyl-og-gentag«-cyklussen: at holde markederne funktionsdygtige i en krise uden at give så stærk en garanti, at den næste omgang risikotagning bliver endnu større.
stein.scholars.harvard.eduTreasury Market Dysfunction and the Role of the Central Bank
wsj.comCentral banks are stuck in a rinse-and-repeat cycle of crises
federalreserve.govDecomposing Hedge Funds' U.S. Treasury Exposures