AnswersPublished12 sources
Kinesiske ejendomsudviklere satser på halvledere – og aktierne stikker af
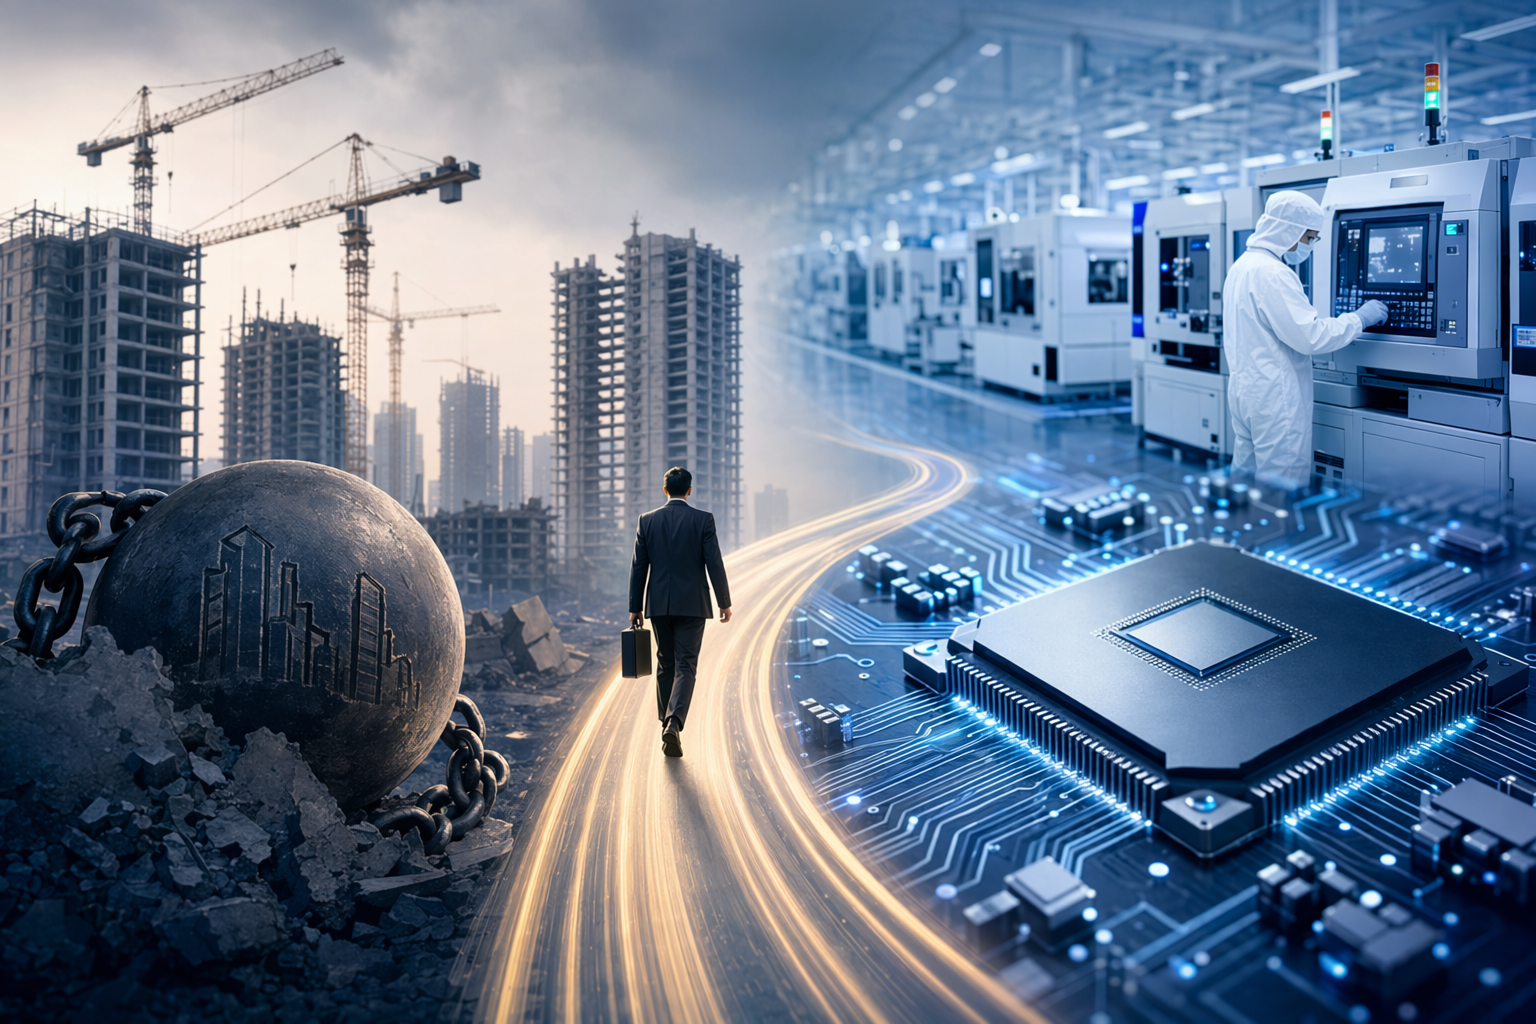
Kriseramte kinesiske ejendomsudviklere lancerer overraskende investeringer i halvlederproduktion som redningsplanke fra boligkrisen – og blot annonceringen har sendt enkelte aktier i vejret med hundredvis af procent. Halvledere er politisk udpeget som en strategisk nøglesektor i Kina, så selskaber, der knyttes til c...
Udgivet afRedigeret med GPT-5.5
Research answer
Key takeaways
- Kriseramte kinesiske ejendomsudviklere lancerer overraskende investeringer i halvlederproduktion som redningsplanke fra boligkrisen – og blot annonceringen har sendt enkelte aktier i vejret med hundredvis af procent.
- Halvledere er politisk udpeget som en strategisk nøglesektor i Kina, så selskaber, der knyttes til chips, kan hurtigt tiltrække investorentusiasme, selv før de har vist reelle driftsresultater.
- Analytikere advarer om, at kursstigningerne kan være drevet af fortællinger og spekulation frem for af virksomhedernes reelle værdi, hvilket kan gøre dele af det kinesiske aktiemarked til et spekulativt kasino.
AI Prompt
openai.comCreate a landscape editorial hero image for this Studio Global article: How are struggling Chinese property developers trying to revive their businesses by investing in semiconductor production, why has this “chi. Article summary: They are trying to escape the property slump by buying, building, or otherwise announcing moves into semiconductor manufacturing and related “hard-tech” businesses, betting that chips look like a politically favored, hig. Topic tags: general, general web. Reference image context from search candidates: Reference image 1: visual subject "Certain listed property companies have seen their shares skyrocket – some by hundreds of per cent – after announcing investments in “chipmaking”" source context "For China’s ailing developers, retail frenzy greets semiconductor side-hustles | South China Morning Post" Reference image 2: visual subject "Certain listed property co
Kinas langvarige boligkrise har presset mange ejendomsudviklere ud i en overlevelseskamp. Med svigtende boligsalg og strammere finansiering har en række trængte selskaber kastet sig over en overraskende redningsplanke: halvlederproduktion.
Annonceringer af investeringer i chipfremstilling eller relateret teknologi har på rekordtid ændret markedets opfattelse af bestemte udviklere. I flere tilfælde er aktierne steget med hundredvis af procent, efter selskaberne har løftet sløret for planer om at træde ind i halvledersektoren, hvilket har udløst en købseufori blandt private investorer på Kinas hjemlige A-aktie-marked.
Fra boligprojekter til chipfabrikker
Strategien afspejler det enorme pres, der hviler på Kinas ejendomssektor. Efter års hurtig ekspansion er udviklerne blevet ramt af faldende boligsalg, prisfald og strammere regler for låntagning. I takt med at profitterne skrumper, søger nogle selskaber mod nye industrier, der lover vækst og stærkere politisk opbakning.
Halvledere passer perfekt ind i den profil. Kina har prioriteret indenlandsk chipproduktion som en del af et bredere fremstød for teknologisk selvforsyning, hvilket gør industrien politisk betydningsfuld og bredt anset som et højvækstområde. Ved at investere i halvlederfremstilling eller relaterede forsyningskæder håber udviklerne at positionere sig selv som deltagere i denne nationale teknologisatsning.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
People also ask
What is the short answer to "Kinesiske ejendomsudviklere satser på halvledere – og aktierne stikker af"?
Kriseramte kinesiske ejendomsudviklere lancerer overraskende investeringer i halvlederproduktion som redningsplanke fra boligkrisen – og blot annonceringen har sendt enkelte aktier i vejret med hundredvis af procent.
What are the key points to validate first?
Kriseramte kinesiske ejendomsudviklere lancerer overraskende investeringer i halvlederproduktion som redningsplanke fra boligkrisen – og blot annonceringen har sendt enkelte aktier i vejret med hundredvis af procent. Halvledere er politisk udpeget som en strategisk nøglesektor i Kina, så selskaber, der knyttes til chips, kan hurtigt tiltrække investorentusiasme, selv før de har vist reelle driftsresultater.
What should I do next in practice?
Analytikere advarer om, at kursstigningerne kan være drevet af fortællinger og spekulation frem for af virksomhedernes reelle værdi, hvilket kan gøre dele af det kinesiske aktiemarked til et spekulativt kasino.