Derfor vil Saudi-Arabien og UAE opbygge større olielagre i Japan og Sydkorea
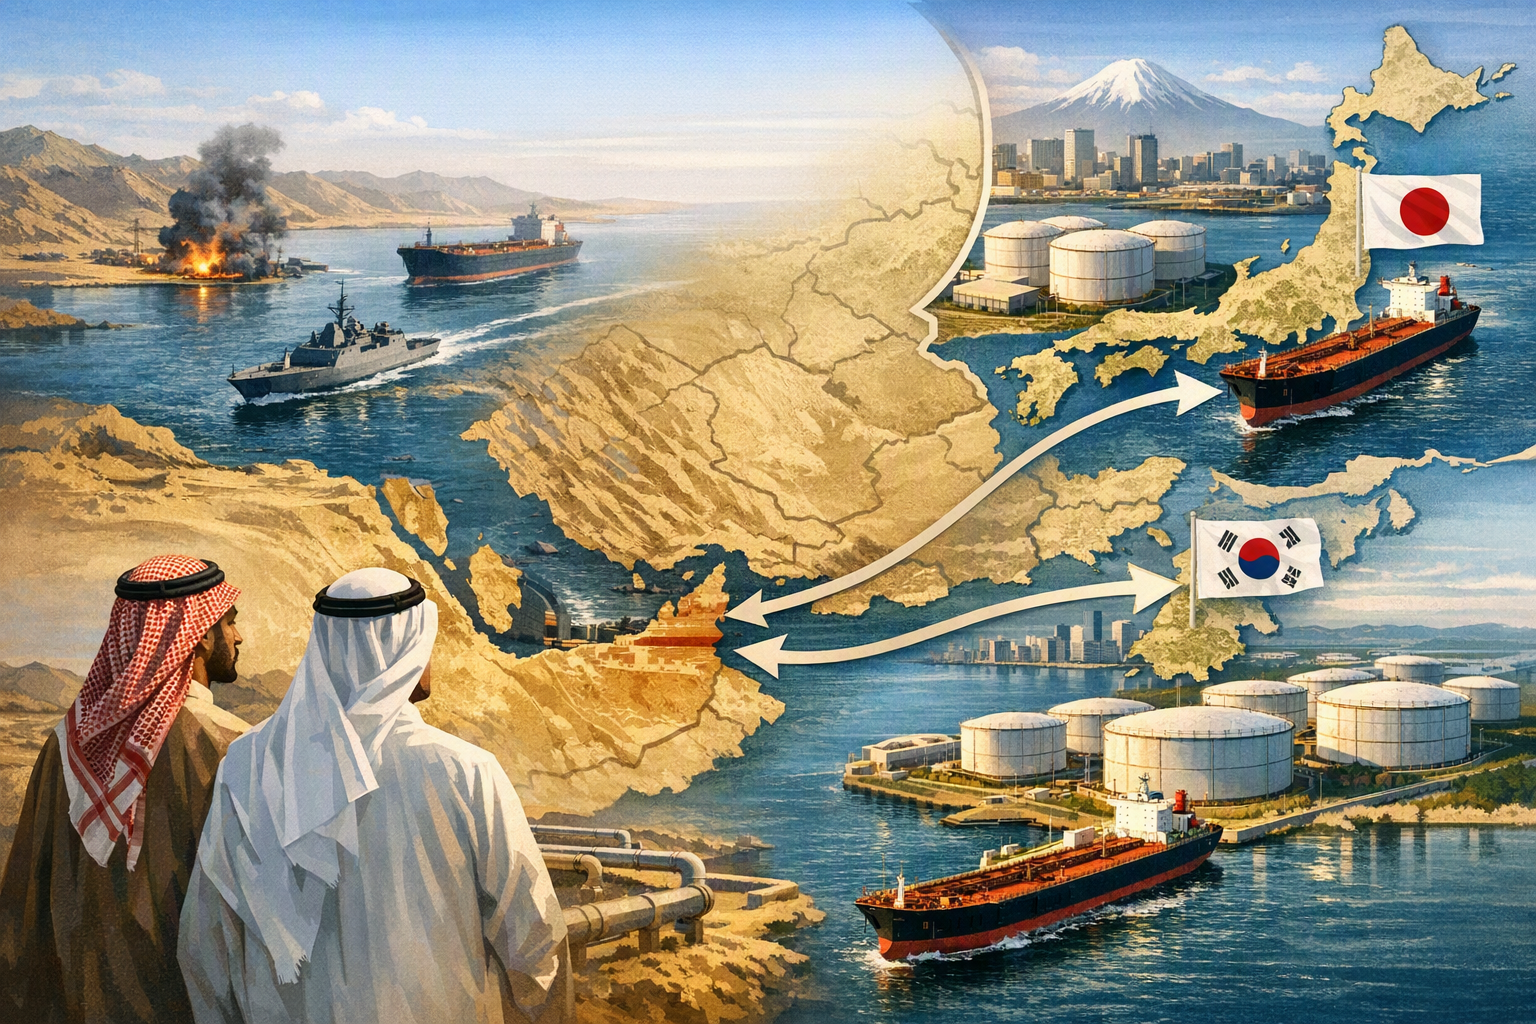
Saudi Arabien og De Forenede Arabiske Emirater undersøger angiveligt, om deres olielagre i Japan kan udvides fra omkring 8 millioner tønder hver til op mod 80 millioner. Eksisterende lageraftaler mellem Japan og Golfstaterne giver planen et fundament, mens rørledninger og alternative havne kan skabe flere eksportveje.
Udgivet afRedigeret med GPT-5.6 LunaBilleder genereret med GPT Image 1.5
Saudi Arabien og De Forenede Arabiske Emirater undersøger angiveligt, om deres olielagre i Japan kan udvides fra omkring 8 millioner tønder hver til op mod 80 millioner.
Eksisterende lageraftaler mellem Japan og Golfstaterne giver planen et fundament, mens rørledninger og alternative havne kan skabe flere eksportveje.
Nye amerikanske sanktioner mod Irans oliehandel – blandt andet mod det kinesiske raffinaderi Hengli og omkring 40 rederier og skibe – kan øge efterspørgslen efter ikke iransk olie, men samtidig lægge yderligere pres p...
How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with IrSaudi Arabia and the UAE are reportedly exploring larger crude stockpiles in East Asia as a hedge against prolonged disruption at Hormuz.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with Ir. Article summary: Saudi Arabia and the UAE are seeking to turn Asian storage into a second layer of export security: placing more of their crude in Japan—and reportedly discussing similar arrangements with South Korea—so it can be deliver. Topic tags: general, news, general web, education, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, c
openai.com
Saudi-Arabien og De Forenede Arabiske Emirater vil angiveligt udvide deres lagre af råolie i Japan markant – muligvis op til ti gange de cirka 8 millioner tønder, som hvert land allerede har placeret der. Embedsmænd drøfter også lignende ordninger i Sydkorea, oplyser personer med kendskab til de fortrolige samtaler.
Tanken er enkel: Golfolie skal ligge klar uden for konfliktområdet, så den kan nå asiatiske kunder, selv hvis skibstrafikken fra Den Persiske Golf fortsat er blokeret eller bliver for dyr at forsikre.
Det er dog bedst at se planen som en forsikring – ikke som en erstatning for Hormuzstrædet. Den kan købe tid under en krise og beskytte eksisterende leverandørforhold, men lagerkapacitet, havne, nationale beredskabsregler og sikkerheden på de videre transportruter sætter klare grænser for, hvor meget den kan afhjælpe.
Hvorfor olie i Japan og Sydkorea kan gøre en forskel
Hormuzstrædet er et af verdens vigtigste energimæssige flaskehalse. Normalt passerer omkring en femtedel af den globale olie- og LNG-handel gennem strædet. Konflikten har gjort kommerciel passage reelt umulig eller uoverkommeligt dyr for mange skibe.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Derfor vil Saudi-Arabien og UAE opbygge større olielagre i Japan og Sydkorea"?
Saudi Arabien og De Forenede Arabiske Emirater undersøger angiveligt, om deres olielagre i Japan kan udvides fra omkring 8 millioner tønder hver til op mod 80 millioner.
What are the key points to validate first?
Saudi Arabien og De Forenede Arabiske Emirater undersøger angiveligt, om deres olielagre i Japan kan udvides fra omkring 8 millioner tønder hver til op mod 80 millioner. Eksisterende lageraftaler mellem Japan og Golfstaterne giver planen et fundament, mens rørledninger og alternative havne kan skabe flere eksportveje.
What should I do next in practice?
Nye amerikanske sanktioner mod Irans oliehandel – blandt andet mod det kinesiske raffinaderi Hengli og omkring 40 rederier og skibe – kan øge efterspørgslen efter ikke iransk olie, men samtidig lægge yderligere pres p...
Japan er særligt udsat. Omkring 95 procent af landets olieforsyning kommer fra Mellemøsten, mens cirka 70 procent af olieimporten normalt passerer gennem Hormuzstrædet. Japan oplyste i marts, at landet havde nødlagre svarende til 254 dages forbrug, inklusive statslige lagre, private beholdninger og fælles lagre med olieproducenter.
Et lager placeret tæt på japanske raffinaderier giver en anden form for sikkerhed end olie, der stadig befinder sig i Golfen. I stedet for først at skulle sende en tanker ind i regionen efter en afbrydelse kan Japan eller andre asiatiske købere hente råolie, der allerede ligger klar i landet.
For Saudi-Arabien og UAE handler det samtidig om at bevare forbindelsen til de asiatiske kunder. Sydkorea følger en lignende strategi. Seoul har oplyst, at landet har sikret 273 millioner tønder råolie og 2,1 millioner ton nafta frem til årets udgang via ruter uden om Hormuz. Samtidig drøfter Sydkorea omgåelsesrørledninger og lagerfaciliteter uden for strædet.
Planen bygger på eksisterende aftaler
Japan og Abu Dhabi indledte et fælles olielagerprojekt i Kagoshima i 2009. Ordningen skulle både give Japan adgang til olie i en nødsituation og fungere som et asiatisk forsyningsknudepunkt for Abu Dhabi National Oil Company, ADNOC.
Japan og UAE har siden fornyet og udvidet samarbejdet. ADNOC's lejede kapacitet i Japan er tidligere opgjort til mere end 8 millioner tønder. Japan har også en historik med at opbevare saudisk olie på Okinawa. En aftale med Saudi Aramco gav selskabet mulighed for at lagre op til 6,3 millioner tønder, mens ADNOC havde en tilsvarende ordning i Kyushu.
Det aktuelle initiativ ligner derfor en udvidelse af en allerede kendt model snarere end et helt nyt projekt. Japan og UAE aftalte i 2026 at drøfte større UAE-leverancer og udvidede fælles olielagre. De offentlige oplysninger fastslår dog ikke det endelige volumen, finansieringen eller de praktiske driftsvilkår.
En tidobling vil kræve langt mere end ledige tanke
Hvis de nuværende beholdninger på omkring 8 millioner tønder blev tidoblet, skulle hvert land finde plads til cirka 80 millioner tønder i Japan. Det ville være et omfattende logistisk projekt – ikke blot et spørgsmål om at fylde tomme tanke.
Flere forhold skal afklares:
Tanke og havne: Der kan blive brug for nye eller ombyggede tanke, flere kajpladser, rørledninger og udstyr til lastning og losning.
Oliens egenskaber: Tankanlæg og raffinaderier skal kunne håndtere de konkrete olieblandinger fra Saudi-Arabien og UAE samt krav til kvalitet og blanding.
Konkurrence om lagerplads: Producenternes olie skal dele infrastrukturen med japanske raffinaderiers kommercielle lagre og landets statslige og private beredskabslagre.
Regler for frigivelse: En kriseaftale skal fastslå, hvem der ejer olien, hvem der må frigive den, hvilke kunder der prioriteres, og om Japans nationale beredskabsforpligtelser kommer først.
Fordeling af udgifter: Byggeri, leje, forsikring, finansiering, vedligeholdelse, lagerrotation og eventuelle kvalitetstab skal fordeles mellem parterne.
De offentlige oplysninger dokumenterer samtaler og eksisterende samarbejde – ikke en gennemført tidobling af lagrene.
Rørledninger kan omgå Hormuz – men ikke fjerne risikoen
Saudi-Arabien og UAE investerer også i infrastruktur, der kan føre noget af olien mod eksportsteder uden for strædet. Japanske raffinaderier har efterlyst mere diversificerede leverancer og brugbare alternativer til olie, der transporteres gennem Hormuz, blandt andet ved at støtte projekter med omgåelsesrørledninger. Golfstaterne udbygger ligeledes alternative ruter, men det er dyrt og tager flere år.
Ruterne skaber redundans, men gør ikke regionen immune over for maritime forstyrrelser. Olie fra Saudi-Arabien, der sendes via Det Røde Hav, skal stadig forbi Bab el-Mandeb. UAE-eksport via Fujairah er afhængig af havnekapacitet og sikker skibsfart videre ud gennem Omanbugten.
Det Røde Hav har allerede vist problemet. En rapporteret houthi-blokade, der ramte saudisk skibsfart ved Bab el-Mandeb, skabte en ny trussel mod de asiatiske olieleverancer, mens raffinaderierne stadig håndterede forstyrrelsen ved Hormuz. En rute, der omgår én flaskehals, kan derfor gøre eksporten sårbar over for en anden.
Den bredere lære er, at rørledninger, tanke og alternative terminaler fungerer bedst som flere lag i et beredskab. Ingen af dem kan alene erstatte fri passage gennem Hormuzstrædet i den skala, som Golfens eksportører og de asiatiske raffinaderier normalt har brug for.
Sådan hænger amerikanske Iran-sanktioner sammen med planen
USA's sanktionskampagne giver asiatiske købere endnu en grund til at sikre ikke-iransk råolie uden for konfliktområdet. Det amerikanske finansministerium har blandt andet sanktioneret det kinesiske uafhængige raffinaderi Hengli Petrochemical samt omkring 40 rederier og skibe med forbindelse til Irans oliehandel.
Præsident Donald Trump og finansminister Scott Bessent har desuden varslet yderligere tiltag, som er blevet beskrevet som hidtil usete. Det endelige omfang – herunder om flere kinesiske raffinaderier eller banker bliver ramt – var ikke fastlagt i de tilgængelige oplysninger.
For Iran kan strengere begrænsninger på oliesalg, skibsfart og betalinger reducere landets indtjening i udenlandsk valuta, netop som konflikten øger transport- og forbrugeromkostningerne. Det kan forværre inflation og mangel på varer og øge presset for at begrænse brændstofforbruget. Det tilgængelige materiale dokumenterer ikke, at der allerede er indført landsdækkende energirationering i Iran; det bør derfor betragtes som en risiko, ikke som en bekræftet udvikling.
For Saudi-Arabien, UAE, Japan og Sydkorea bliver forsyningssikkerhed mere værdifuld i et miljø med sanktioner. Sanktionerne kan dog også gøre lageraftaler vanskeligere, fordi ejerskab, betalinger, forsikring, skibe og oliens endelige destination bliver mødt med større kontrol.
Hvad betyder det for den globale energisikkerhed?
Udenlandske olielagre, alternative leverandører, omgåelsesrørledninger og strategiske reserver kan begrænse varigheden og de økonomiske konsekvenser af et chok ved Hormuz. De kan ikke hurtigt genskabe alle de leverancer, der forsvinder under en langvarig lukning. Et estimat har sat faldet i de globale oliebevægelser til omkring 11 millioner tønder om dagen efter de tiltag, der allerede er sat ind for at afbøde forstyrrelsen.
Derfor er samtalerne med Japan og Sydkorea betydningsfulde, selv hvis de ikke gennemføres i den foreslåede skala. De viser, at Hormuzstrædet i stigende grad bliver behandlet som en strukturel sårbarhed i forsyningskæden – ikke blot som en midlertidig risiko for skibsfarten.
Den realistiske langsigtede løsning er en kombination af mere lagerkapacitet tæt på asiatiske raffinaderier, flere rørledninger og terminaler, flere leverandører, bedre regler for frigivelse af nødlagre og lavere olieforbrug.
Begrænsningen er, at alle disse tiltag kræver tid, penge og koordinering. Hvis Hormuzstrædet, Det Røde Hav, forsikringsmarkedet, sanktionskontrollen og de asiatiske raffinaderiers lagre bliver presset samtidig, kan intet enkelt olielager fungere som et fuldstændigt sikkerhedsnet.
mofa.go.jp[PDF] Fact Sheet on the Strengthening of the Comprehensive Partnership ...
nytimes.comGulf Oil Giants Push to Expand Overseas Stockpiles as Iran War Drags On
brookings.eduFrom chokepoint to crisis: The Strait of Hormuz and global ...
reuters.comJapan's Middle East energy dependency - and how it ...