BRICS odmítá evropský CBAM jako protekcionistický. Co přinese uhlíková daň na hranicích v roce 2026
Ministři životního prostředí zemí BRICS označili mechanismus uhlíkového vyrovnání na hranicích EU, známý jako CBAM, za „jednostranný, represivní, diskriminační a protekcionistický“. CBAM od 1.
PublikovalUpraveno pomocí GPT-5.6 LunaObrázky vytvořeny pomocí GPT Image 1.5
Ministři životního prostředí zemí BRICS označili mechanismus uhlíkového vyrovnání na hranicích EU, známý jako CBAM, za „jednostranný, represivní, diskriminační a protekcionistický“.
CBAM od 1. ledna 2026 zahrnuje cement, železo a ocel, hliník, hnojiva, elektřinu a vodík; odhady jeho příjmů v roce 2030 se výrazně liší a pohybují se přibližně od 2,1 do 9 miliard eur.
Formální žaloba u WTO zůstává možná, dostupné podklady však nepotvrzují koordinovaný případ BRICS ani samostatný spor Číny zaměřený přímo na CBAM.
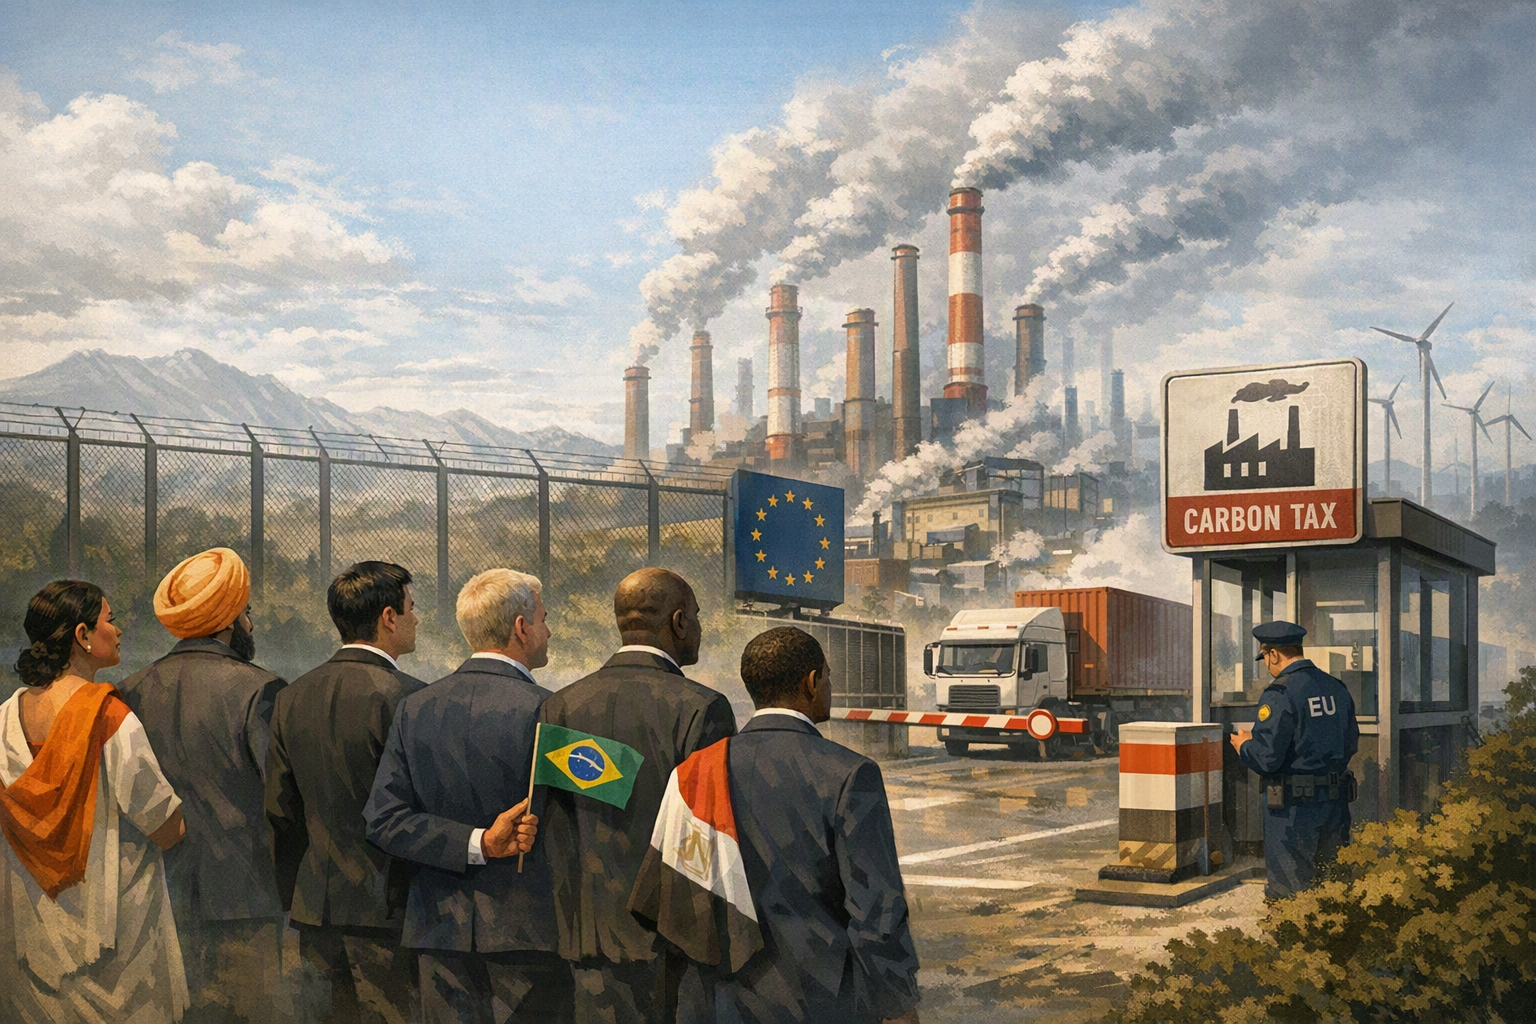
What did BRICS environment ministers—including representatives of India, China, Russia, South Africa, Brazil, and newer members Egypt, EthioAI-generated editorial illustration of the BRICS–EU dispute over CBAM.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What did BRICS environment ministers—including representatives of India, China, Russia, South Africa, Brazil, and newer members Egypt, Ethio. Article summary: BRICS environment ministers jointly condemned the EU’s CBAM as “unilateral, punitive, discriminatory and protectionist,” arguing that climate-linked trade measures should not shift decarbonisation costs onto developing-c. Topic tags: general, general web, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake n
openai.com
Ministři životního prostředí zemí BRICS vystupňovali kritiku evropského mechanismu uhlíkového vyrovnání na hranicích, známého pod zkratkou CBAM. Ve společném postoji jej popsali jako „jednostranný, represivní, diskriminační a protekcionistický“.
Nejde přitom jen o technickou otázku výpočtu emisí. Ve hře je také spor o to, kdo určuje pravidla klimatické transformace, kdo za ni zaplatí a kam poputují peníze vybrané od výrobců mimo Evropskou unii.
Co BRICS na adresu CBAM prohlásil
Země BRICS odmítají, aby byly uhlíkové mechanismy zaváděny jednostranně pod záminkou ochrany životního prostředí, pokud současně vytvářejí nové obchodní překážky. Tento postoj spojují se zásadou „společné, avšak diferencované odpovědnosti a příslušných schopností“ — tedy s představou, že státy mají rozdílnou historickou odpovědnost za emise i rozdílné možnosti, jak na klimatickou změnu reagovat. Brazílie a Jihoafrická republika tuto otázku spravedlnosti v souvislosti s CBAM v minulosti opakovaně zmiňovaly.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "BRICS odmítá evropský CBAM jako protekcionistický. Co přinese uhlíková daň na hranicích v roce 2026"?
Ministři životního prostředí zemí BRICS označili mechanismus uhlíkového vyrovnání na hranicích EU, známý jako CBAM, za „jednostranný, represivní, diskriminační a protekcionistický“.
What are the key points to validate first?
Ministři životního prostředí zemí BRICS označili mechanismus uhlíkového vyrovnání na hranicích EU, známý jako CBAM, za „jednostranný, represivní, diskriminační a protekcionistický“. CBAM od 1. ledna 2026 zahrnuje cement, železo a ocel, hliník, hnojiva, elektřinu a vodík; odhady jeho příjmů v roce 2030 se výrazně liší a pohybují se přibližně od 2,1 do 9 miliard eur.
What should I do next in practice?
Formální žaloba u WTO zůstává možná, dostupné podklady však nepotvrzují koordinovaný případ BRICS ani samostatný spor Číny zaměřený přímo na CBAM.
Kritika CBAM neznamená odmítnutí klimatických opatření jako takových. BRICS zpochybňuje především způsob jejich nastavení: podle jeho členů může evropské opatření přenést náklady průmyslové dekarbonizace na vývozce z rozvojových zemí a zároveň oslabit jejich konkurenceschopnost. Místo poplatku na hranici požadují financování a technologie, které by těmto ekonomikám pomohly snižovat emise přímo u zdroje.
Jak CBAM funguje od roku 2026
Konečný režim CBAM začal platit 1. ledna 2026. V přechodném období od 1. října 2023 do konce roku 2025 dovozci pouze vykazovali emise obsažené v dováženém zboží, aniž by museli nakupovat a odevzdávat certifikáty.
Počáteční rozsah mechanismu zahrnuje:
cement;
železo a ocel;
hliník;
hnojiva;
elektřinu;
vodík,
stejně jako vybrané polotovary a navazující výrobky.
Dovozci, kteří do EU přivezou více než 50 tun zboží spadajícího pod CBAM, musí požádat o status schváleného deklaranta. Následně nakupují certifikáty odpovídající emisím obsaženým v dovážených výrobcích. Smyslem je přiblížit uhlíkové náklady dovozu nákladům, kterým čelí srovnatelná výroba v EU. Zohlednit lze také způsobilou uhlíkovou cenu, kterou výrobce prokazatelně zaplatil v zemi původu.
Evropská komise stanovila cenu certifikátu na 75,36 eura za tunu CO₂ pro první čtvrtletí roku 2026 a na 75,28 eura pro druhé čtvrtletí. Samotná cena však neurčuje konečnou částku, kterou dovozce zaplatí. Ta závisí také na ověřených emisích, emisních benchmarcích, postupném omezování bezplatných povolenek a případné uhlíkové ceně uhrazené v zemi původu.
Proč jsou ocel a hliník obzvlášť zranitelné
Ocel a hliník patří mezi přímo zasažené a emisně náročné výrobky. Vývozci tak čelí dvěma propojeným problémům: samotným nákladům na certifikáty a administrativní zátěži spojené s měřením, ověřováním a dokládáním emisí. Pokud výrobce nedodá spolehlivá data, může dovozce muset použít výchozí hodnoty stanovené EU, což zvyšuje nejistotu a může výsledný účet prodražit.
To se týká zejména velkých vývozců, jako jsou Indie, Čína a Jihoafrická republika. Jedna z citovaných analýz odhaduje, že CBAM by mohl každoročně ovlivnit vývoz rozvojových zemí v hodnotě přibližně 16 miliard dolarů. Nejde však o odhad určený konkrétně pro Indii, Čínu a Jihoafrickou republiku.
Finanční dopad má navíc v čase růst, protože EU postupně ruší bezplatné emisní povolenky v systému EU ETS. Světová banka uvádí zbývající faktor bezplatné alokace ve výši 97,5 % v roce 2026, 95 % v roce 2027, 90 % v roce 2028, 77,5 % v roce 2029 a 51,5 % v roce 2030. Jak se ochrana evropských výrobců před cenou emisí snižuje, větší část uhlíkových nákladů se promítá do CBAM.
Kolik může CBAM vynést do roku 2030
Jedno spolehlivé číslo pro rok 2030 zatím neexistuje. Odhady se liší podle předpokladů o ceně uhlíku, objemu dovozu, emisní náročnosti výroby, rušení bezplatných povolenek i případném rozšíření mechanismu na další výrobky.
Dostupné analýzy uvádějí například přibližně 1,5 miliardy eur ročně od roku 2028, zhruba 2,1 miliardy eur ročně v jiném scénáři a rozpětí 5 až 9 miliard eur pro rok 2030 při současném rozsahu CBAM. Starší odhad spojený s Evropskou komisí hovořil při širším pojetí mechanismu až o 9,1 miliardy eur ročně v roce 2030.
Rozptyl není zanedbatelný. Ukazuje, proč mohou být přesné titulky o „výnosu CBAM v roce 2030“ zavádějící — systém se stále postupně zavádí a jeho budoucí rozsah zůstává důležitým faktorem všech prognóz.
Proč BRICS vadí, kam peníze poputují
Výhrady BRICS nesměřují pouze k samotnému uhlíkovému nákladu pro vývozce. Týkají se také toho, kdo bude mít z vybraných peněz prospěch. Materiály Evropského parlamentu uvádějí, že příjmy z CBAM mají připadnout do rozpočtu EU; další analýzy je spojují s unijními klimatickými a rozpočtovými prioritami.
Země BRICS tvrdí, že peníze vybrané od vývozců z rozvojových ekonomik by měly pomáhat financovat snižování emisí, modernizaci průmyslu a adaptaci na klimatickou změnu právě v postižených zemích. Tento požadavek zapadá do širší výzvy ministrů, aby rozvinuté státy zvýšily klimatické financování pro rozvojové země.
Vzniká tak přímé politické napětí. EU představuje CBAM jako nástroj proti úniku uhlíku, který má sjednotit zacházení s dovozem a domácí výrobou. BRICS jej naopak vnímá jako jednostranné obchodní opatření, jehož náklady dopadají nepoměrně silně na výrobce mimo Evropu.
Může spor skončit u WTO?
Diplomatické odsouzení samo o sobě neznamená zahájení sporu u Světové obchodní organizace. Formální případ obvykle začíná žádostí člena WTO o konzultace. Pokud jednání neuspějí, může stěžovatel požádat o ustavení panelu.
Právní spor by se mohl týkat toho, zda CBAM ve skutečnosti diskriminuje dovážené zboží nebo zahraniční výrobní postupy, zda poskytuje domácím a zahraničním produktům srovnatelné zacházení a zda lze mechanismus odůvodnit environmentálními výjimkami Všeobecné dohody o clech a obchodu (GATT).
EU se pravděpodobně bude bránit tím, že CBAM pouze doplňuje domácí cenu uhlíku v systému EU ETS. Poukazovat může také na možnost započíst způsobilou uhlíkovou cenu zaplacenou v zemi výroby. Podle evropské argumentace tak nejde o libovolné clo, ale o opatření proti úniku uhlíku. Zůstává však otevřené, zda tyto prvky postačí k vyvrácení námitek týkajících se diskriminace, administrativní zátěže a zacházení se zahraničními producenty.
Dostupné podklady naznačují, že Jihoafrická republika projevila zájem o podání stížnosti a že Indie, Čína i Brazílie vznesly právní nebo etické námitky. Nepotvrzují však, že Čína už podala spor u WTO zaměřený konkrétně na CBAM, ani že vznikl koordinovaný případ celého BRICS.
Co bude následovat
Konflikt může zesílit s tím, jak poroste podíl emisí, který budou muset dovozci finančně pokrývat, a jak se vývozci budou seznamovat s praktickými požadavky systému. Obchodní dohody, vyjednávání a dvoustranné kontakty EU s jednotlivými členy BRICS mohou nabídnout prostor pro konzultace nebo technické úpravy. Samy o sobě však formální žalobě u WTO nezabrání.
Nejpřesnější závěr je proto užší než tvrzení o bezprostřední „obchodní válce kolem CBAM“. BRICS vytvořil silnou politickou koalici proti evropskému přístupu, ekonomický tlak bude s postupným zaváděním mechanismu růst a právní eskalace je možná. Koordinovaný případ BRICS u WTO ani dokončená žaloba Číny však podle dostupných důkazů zatím potvrzeny nejsou.
brics.utoronto.caLeaders' Framework Declaration on Climate Finance
euobserver.comBRICS countries condemn EU carbon tax as 'punitive and protectionist'
m.thewire.inBRICS Members Oppose EU’s Carbon Border Adjustment Mechanism, Call It ‘Discriminatory’ - The Wire
brics.brEnvironment Ministerial Declarations