لماذا تريد لاغارد أن تبدأ شركات الذكاء الاصطناعي من أوروبا وتتوسع فيها؟
تقول كريستين لاغارد إن أوروبا لا تستطيع تفويت ثورة الذكاء الاصطناعي بعد أن استحوذت اقتصادات أخرى على جزء كبير من مكاسب الثورة الرقمية الأولى؛ وتتوقع شركات منطقة اليورو تخصيص نحو 9% من إجمالي استثماراتها للذكاء الاصطنا... ترى لاغارد أن الحل يتمثل في تعميق السوق الموحدة، واستكمال تكامل أسواق رأس المال، وإنشاء شكل قانو...
نشر بواسطةتم التحرير باستخدام GPT-5.6 Lunaتم إنشاء الصور باستخدام GPT Image 1.5
تقول كريستين لاغارد إن أوروبا لا تستطيع تفويت ثورة الذكاء الاصطناعي بعد أن استحوذت اقتصادات أخرى على جزء كبير من مكاسب الثورة الرقمية الأولى؛ وتتوقع شركات منطقة اليورو تخصيص نحو 9% من إجمالي استثماراتها للذكاء الاصطنا...
ترى لاغارد أن الحل يتمثل في تعميق السوق الموحدة، واستكمال تكامل أسواق رأس المال، وإنشاء شكل قانوني اختياري موحد للشركات يُعرف باسم «EU Inc.» كي تتمكن الشركات من البدء والتوسع داخل أوروبا.
يأتي التحذير في وقت يواجه فيه نموذج النمو الأوروبي التقليدي ضغوطاً بسبب القيود التجارية وارتفاع تكاليف الطاقة وتصاعد المنافسة الصناعية الصينية، رغم أن الطلب المحلي يمنح اقتصاد منطقة اليورو قدراً من الصمود.
What did ECB President Christine Lagarde say about why Europe must not miss the artificial-intelligence revolution, which barriers—such as fAI investment is rising in Europe, but Christine Lagarde says fragmented markets could prevent European companies from scaling.
موجّه الذكاء الاصطناعي
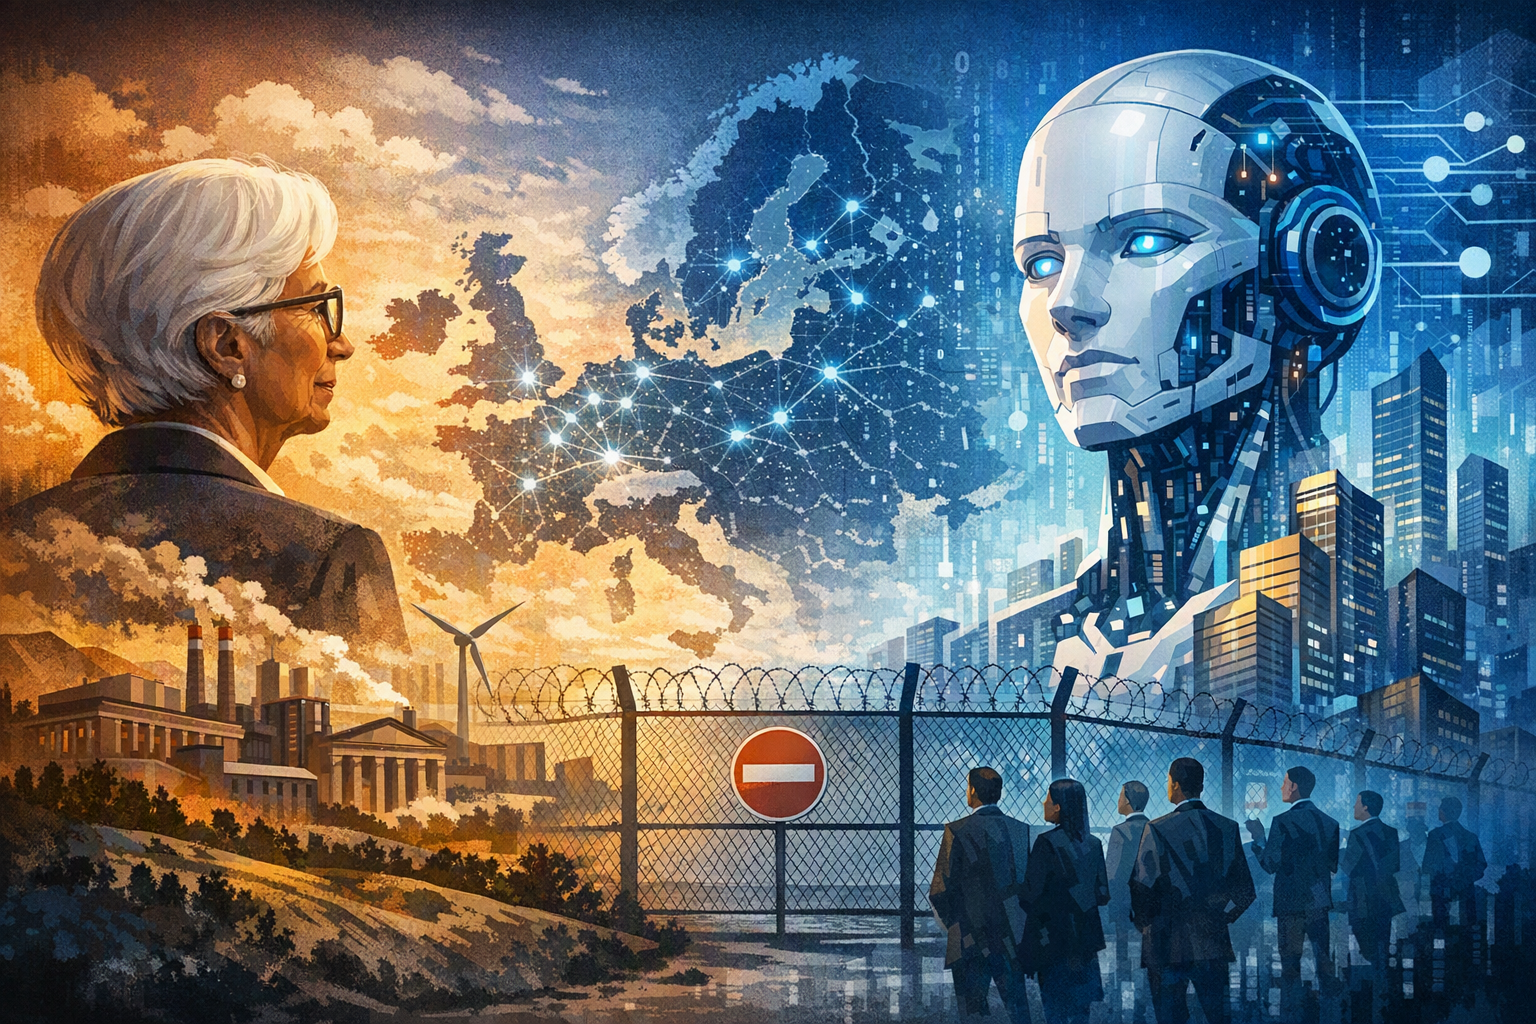
Create a landscape editorial hero image for this Studio Global article: What did ECB President Christine Lagarde say about why Europe must not miss the artificial-intelligence revolution, which barriers—such as f. Article summary: Lagarde’s central message was that Europe cannot repeat its failure to turn the first digital revolution into globally scaled firms: AI is a second such revolution, and missing it would further weaken Europe’s productivi. Topic tags: general, government, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermar
openai.com
رسالة كريستين لاغارد تجمع بين التحذير ووصفة السياسات. فبعد أن ذهبت نسبة كبيرة من القيمة التجارية التي ولّدتها الثورة الرقمية الأولى إلى خارج أوروبا، وصفت رئيسة البنك المركزي الأوروبي الذكاء الاصطناعي بأنه «الثورة الرقمية الثانية»، محذّرة من أن تفويتها سيضعف الإنتاجية والابتكار والنفوذ الاستراتيجي للقارة.
لكن الصورة ليست قاتمة بالكامل. فالشركات الأوروبية بدأت بالفعل الاستثمار في الذكاء الاصطناعي. وتكمن المشكلة، من وجهة نظر لاغارد، في أن تجزؤ السوق الأوروبية وأسواق رأس المال قد يمنع هذا الاستثمار من الانتشار في الاقتصاد، أو يحول دون ظهور شركات قادرة على المنافسة على نطاق عالمي.
أوروبا تستثمر في الذكاء الاصطناعي، لكن الاستثمار ليس سوى البداية
تشير بيانات المسوح التي استشهدت بها لاغارد إلى أن شركات منطقة اليورو تتوقع تخصيص متوسط يقارب . وهذا مؤشر مهم على اهتمام الشركات، لكنه لا يعني أن أوروبا حسمت سباق الذكاء الاصطناعي.
Studio Global AI
مواصلة البحث الخاص بك
تتضمن هذه الصفحة إجابة مدعومة بالمصدر يمكنك المتابعة داخل Studio Global.
ما هي الإجابة المختصرة على "لماذا تريد لاغارد أن تبدأ شركات الذكاء الاصطناعي من أوروبا وتتوسع فيها؟"؟
تقول كريستين لاغارد إن أوروبا لا تستطيع تفويت ثورة الذكاء الاصطناعي بعد أن استحوذت اقتصادات أخرى على جزء كبير من مكاسب الثورة الرقمية الأولى؛ وتتوقع شركات منطقة اليورو تخصيص نحو 9% من إجمالي استثماراتها للذكاء الاصطنا...
ما هي النقاط الأساسية التي يجب التحقق منها أولاً؟
تقول كريستين لاغارد إن أوروبا لا تستطيع تفويت ثورة الذكاء الاصطناعي بعد أن استحوذت اقتصادات أخرى على جزء كبير من مكاسب الثورة الرقمية الأولى؛ وتتوقع شركات منطقة اليورو تخصيص نحو 9% من إجمالي استثماراتها للذكاء الاصطنا... ترى لاغارد أن الحل يتمثل في تعميق السوق الموحدة، واستكمال تكامل أسواق رأس المال، وإنشاء شكل قانوني اختياري موحد للشركات يُعرف باسم «EU Inc.» كي تتمكن الشركات من البدء والتوسع داخل أوروبا.
ماذا يجب أن أفعل بعد ذلك في الممارسة العملية؟
يأتي التحذير في وقت يواجه فيه نموذج النمو الأوروبي التقليدي ضغوطاً بسبب القيود التجارية وارتفاع تكاليف الطاقة وتصاعد المنافسة الصناعية الصينية، رغم أن الطلب المحلي يمنح اقتصاد منطقة اليورو قدراً من الصمود.
9% من إجمالي استثماراتها للذكاء الاصطناعي في عام 2026
وتشير بيانات أخرى للبنك المركزي الأوروبي إلى تسارع واضح في التبني؛ إذ ارتفعت نسبة الموظفين الذين أفادوا باستخدام الذكاء الاصطناعي من 26% في 2024 إلى 40% في 2025. وفي خطاب منفصل، قالت لاغارد إن مزوّدي الخدمات الرقمية يسجلون نمواً من خانتين مع اعتماد الشركات أدوات الذكاء الاصطناعي، بينما حققت الشركات التي طبّقت هذه الأدوات مكاسب في الإنتاجية بلغت نحو 4% في المتوسط.
لذلك، لا يقتصر السؤال على ما إذا كانت الشركات الأوروبية ستشتري أدوات الذكاء الاصطناعي، بل على ما إذا كانت ستتمكن من استخدامها بفاعلية، وتمويل توسعها، والنمو عبر الحدود من دون الاضطرار إلى الانتقال خارج أوروبا.
العوائق: سوق موحدة مجزأة ورأس مال متفرق
حددت لاغارد عقبتين مترابطتين. أولهما أن السوق الموحدة الأوروبية ليست متكاملة بما يكفي في مجال التقنيات الرقمية. فاختلاف القواعد الوطنية والأنظمة القانونية والمتطلبات الإدارية قد يجعل تقديم خدمة رقمية في أنحاء الاتحاد الأوروبي أكثر تعقيداً من العمل داخل سوق وطنية واحدة كبيرة.
أما العقبة الثانية فتتمثل في استمرار تشتت أسواق رأس المال الأوروبية. وهذا يحد من تدفق رأس المال الذي تحتاجه الشركات المبتكرة بعد مرحلة الشركات الناشئة، عندما تبدأ في طلب جولات تمويل أكبر من رأس المال الجريء أو تمويل النمو أو الاستثمارات في الأسهم.
وتنتج عن المشكلتين معاً فجوة في قدرة الشركات على التوسع. فقد تجد شركة واعدة صعوبة أكبر في الانتقال عبر الحدود الأوروبية، أو تأمين تمويل في المراحل المتقدمة، أو الوصول إلى إدراج فعال في سوق أوروبية. ولا تتضمن المواد المتاحة عن تصريحات لاغارد مقارنة رقمية موثقة لمعدلات انتقال الشركات أو فجوات التمويل، لذلك لا ينبغي المبالغة في تقدير حجم هذه المشكلة. لكن القلق السياسي واضح: قد تنجح أوروبا في توليد الابتكار من دون الاحتفاظ بما يكفي من الشركات والقيمة الاقتصادية التي ينتجها.
لماذا يتعرض نموذج النمو الأوروبي للضغط؟
وضعت لاغارد نقاش الذكاء الاصطناعي ضمن تشخيص أوسع للاقتصاد الأوروبي. وقالت إن نموذج النمو الذي ساد بعد الحرب العالمية الثانية قام على ركائز متعاضدة، لكنها تتعرض الآن للضعف. وتشمل الضغوط زيادة القيود التجارية، وارتفاع تكاليف الطاقة نسبياً، وتحول الصين إلى منافس صناعي أكثر قوة.
وهذا يجعل الذكاء الاصطناعي مهماً لأكثر من قطاع التكنولوجيا وحده. فإذا تمكنت الشركات الأوروبية من تطبيقه في التصنيع والخدمات والبحث العلمي، فقد يساعد ذلك على رفع الإنتاجية وتعويض بعض العوامل التي تجعل نموذج النمو التقليدي القائم على التصدير أقل موثوقية. كما وصف البنك المركزي الأوروبي التحول نحو الاستثمارات غير الملموسة، مثل الذكاء الاصطناعي، بأنه عامل محتمل لتخفيف أثر الضغوط على نشاط منطقة اليورو وسط حالة عدم اليقين.
ولا تقول لاغارد إن الذكاء الاصطناعي قادر وحده على حل مشكلات أوروبا الاقتصادية. بل ترى أن توسيع نطاق الشركات، ورفع الإنتاجية، وتعزيز القدرات المحلية أصبحت أموراً أكثر أهمية مع تراجع موثوقية الظروف الخارجية التي دعمت النمو الأوروبي.
الطلب المحلي يمنح الاقتصاد بعض الصمود
في هذه البيئة الصعبة، أشارت لاغارد إلى الطلب المحلي بوصفه مصدراً مهماً للصمود في منطقة اليورو، ولاحظت أن النمو الأخير حافظ على تماسكه بصورة أفضل مما قد توحي به الضغوط الأوسع.
وتكتسب هذه القدرة على الصمود أهمية لأنها توفر للشركات الأوروبية قاعدة كبيرة من العملاء لتطبيق الذكاء الاصطناعي. لكن وجود عدد كبير من السكان لا يحوّل أوروبا تلقائياً إلى سوق واحدة؛ إذ تحتاج الشركات إلى قواعد مشتركة، وتمويل متاح، واحتكاكات أقل على الحدود حتى يتحول الطلب إلى نمو أوروبي واسع النطاق.
طريق لاغارد نحو «البدء أوروبياً والتوسع أوروبياً»
تركز استجابة لاغارد على جعل حجم أوروبا الحالي يعمل كسوق موحدة فعلياً، لا كسلسلة من الأسواق الوطنية المنفصلة.
1. تعميق السوق الموحدة للخدمات الرقمية
تتمثل الخطوة الأولى في خفض العوائق القانونية والإدارية التي تجعل النشاط عبر الحدود معقداً بلا داعٍ، لا سيما في القطاعات الرقمية. والهدف هو تمكين الشركة من تطوير منتجاتها وبيعها في أنحاء أوروبا من دون إعادة بناء نموذج تشغيلها لكل سوق وطنية.
2. إنشاء شكل قانوني اختياري باسم «EU Inc.»
دعت لاغارد إلى شكل قانوني أوروبي اختياري وموحد للشركات، يُشار إليه عادة باسم «EU Inc.». وسيتيح هذا الإطار للشركات خيار التأسيس والعمل وفق نظام أوروبي أكثر توحيداً، بدلاً من التعامل مع خليط من الترتيبات الوطنية.
وتهدف الفكرة إلى تسهيل مسار الشركات المبتكرة كي «تبدأ أوروبياً وتتوسع أوروبياً»: تأسيس النشاط في أوروبا، وخدمة العملاء في أنحاء الاتحاد، والحفاظ على قاعدة الشركة داخل القارة مع نموها.
3. استكمال تكامل أسواق رأس المال
يتمثل العنصر الثالث في تعميق تكامل أسواق رأس المال الأوروبية. فكلما أصبحت هذه الأسواق أكثر ترابطاً، أمكن توجيه المدخرات من مختلف أنحاء الاتحاد الأوروبي بسهولة أكبر إلى استثمارات الأسهم ورأس المال الجريء وتمويل المراحل المتقدمة للشركات القابلة للتوسع.
وبالنسبة إلى شركات الذكاء الاصطناعي، قد يكون هذا التمويل حاسماً. فتطوير المنتجات، واستقطاب المواهب المتخصصة، وبناء البنية التحتية، والتوسع دولياً، كلها تتطلب رأس مال يتجاوز بكثير مرحلة تأسيس الشركة.
مفارقة أسواق الأسهم الأوروبية
جاء تحذير لاغارد وسط مفارقة صعبة في الأسواق العامة. فقد دفعت طفرة الذكاء الاصطناعي تقييمات شركات التكنولوجيا عالمياً إلى مستويات لم تُسجل منذ عصر فقاعة الإنترنت، ما أثار تساؤلات حول احتمال أن تؤدي الحماسة في نهاية المطاف إلى تراجع حاد.
وفي الوقت نفسه، لا تبدو بنية السوق الأوروبية مهيأة بالقدر نفسه لتمويل شركات التكنولوجيا سريعة النمو والاحتفاظ بها. وهذا يخلق تحديين متزامنين: على المستثمرين والشركات الأوروبيين اقتناص قدر أكبر من فرصة الذكاء الاصطناعي، مع تجنب افتراض أن التقييمات المرتفعة وحدها تثبت وجود قيمة اقتصادية مستدامة.
الخلاصة
ترى لاغارد أن مشكلة أوروبا في الذكاء الاصطناعي لا تتمثل في غياب الطموح، ولا حتى في نقص استثمارات الشركات، بل في عجز السوق الكبيرة والمنقسمة عن التحول إلى نطاق حقيقي للنمو.
وتُظهر البيانات بالفعل ارتفاعاً في التبني واستثمارات مخططة كبيرة، من بينها تخصيص شركات منطقة اليورو نحو 9% من إجمالي استثماراتها للذكاء الاصطناعي هذا العام. لكن من دون تقليص عوائق السوق الموحدة، وتعميق تكامل أسواق رأس المال، وتبسيط الإطار القانوني العابر للحدود من خلال نموذج مثل «EU Inc.»، قد تظل الشركات الأوروبية المبتكرة عالقة بين الاختراع والتوسع.
ولهذا فإن خلاصة لاغارد عملية بقدر ما هي تقنية: على أوروبا أن تجعل من السهل على شركاتها أن تبدأ أوروبياً، وتموّل أوروبياً، وتتوسع أوروبياً قبل أن تستحوذ اقتصادات أخرى على مكاسب الثورة الرقمية الثانية.
ecb.europa.eu
Transformer notre résilience en une véritable force : libérer le ...
ecb.europa.euPanel remarks about the European economy during a discussion on the global economic outlook at the World Economic Forum
rte.ieEurope can't afford to miss AI revolution