الإجاباتمنشور6 المصادر
أسعار الرهن العقاري في هونغ كونغ في مايو 2026: 3.25%، HIBOR وخطط P
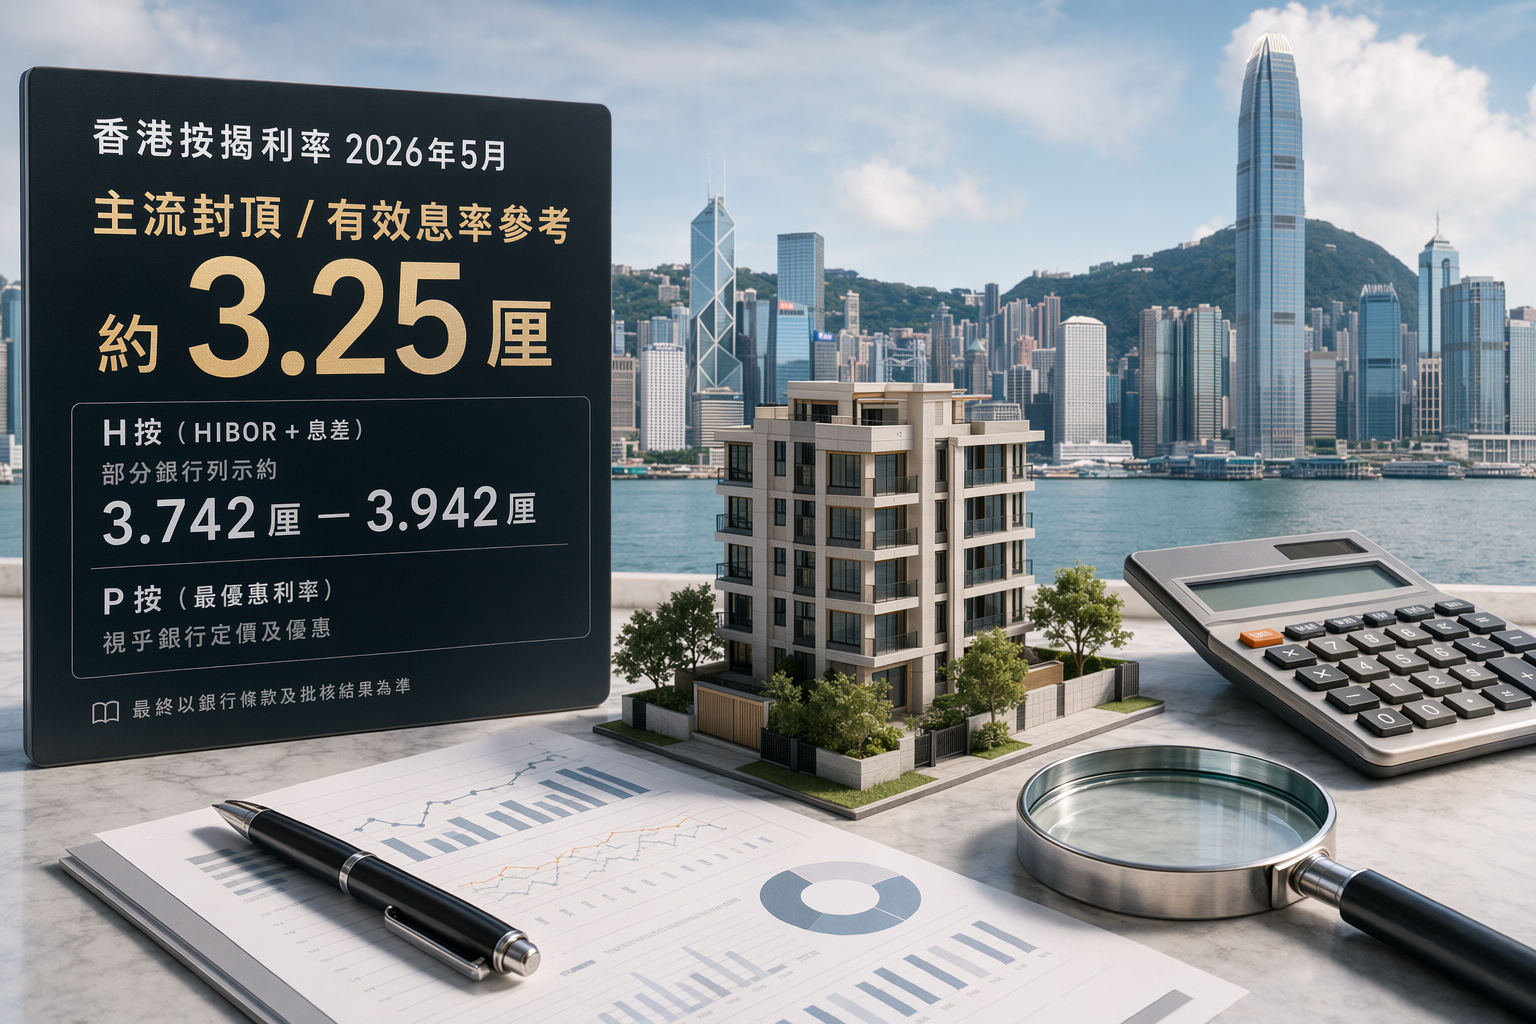
في أوائل مايو/أيار 2026، يمكن استخدام 3.25% تقريباً كنقطة مرجعية شائعة لسقف الفائدة أو السعر الفعلي في كثير من قروض السكن الجديدة في هونغ كونغ؛ لكن بعض خطط H المبنية على HIBOR زائد هامش البنك تظهر اسماً عند نحو 3.742%... خطة H لا تُفهم من دون معرفة HIBOR والهامش وسقف الفائدة، أما خطة P فتتوقف على سعر الإقراض الأفضل...
نشر بواسطةتم التحرير باستخدام GPT-5.5تم إنشاء الصور باستخدام GPT Image 2
إجابة البحث
الوجبات السريعة الرئيسية
- في أوائل مايو/أيار 2026، يمكن استخدام 3.25% تقريباً كنقطة مرجعية شائعة لسقف الفائدة أو السعر الفعلي في كثير من قروض السكن الجديدة في هونغ كونغ؛ لكن بعض خطط H المبنية على HIBOR زائد هامش البنك تظهر اسماً عند نحو 3.742%...
- خطة H لا تُفهم من دون معرفة HIBOR والهامش وسقف الفائدة، أما خطة P فتتوقف على سعر الإقراض الأفضل الذي يعتمده البنك ومقدار الخصم منه.
موجّه الذكاء الاصطناعي
openai.comCreate a landscape editorial hero image for this Studio Global article: 香港按揭利率2026年5月:3.25厘封頂、H按與P按點計?. Article summary: 截至2026年5月初,香港住宅按揭可先用約3.25厘作主流封頂/有效息率參考;但部分H按按HIBOR加息差列示約3.742厘至3.942厘,最終仍要看銀行條款及批核。[1][2][6]. Topic tags: hong kong, mortgage, housing, real estate, interest rates. Reference image context from search candidates: Reference image 1: visual subject "# HIBOR 按揭利率比較 H按 vs P按 實際利率. 即時比較匯豐、恒生及 HKAB 銀行同業拆息,計算 H按 vs P按 實際利率差異,助您選擇最慳息嘅按揭方案. H按利率 = HIBOR + 1.3%,設有**封頂利率 3.25%**(即 P − 1.75%,以細P 5%計)。當 H按計算利率高於封頂時,實際利率以封頂為準。因此,**實際按息 =" source context "HIBOR 按揭利率比較【2026】H按 vs P按 實際利率即時比較 | SEEHSE 搵樓街" Reference image 2: visual subject "2889 2886 WhatsApp 9228 2138 WeChat 申請按揭. # 【2026 轉按攻略】按揭利率「時光倒流」加息前?轉按三大核心吸引力:慳息、回贈、套現全解析. 香港銀行跟隨美國步伐多次減息,最近一次調整令 H 按封頂息率重返 3.25%,猶如「時光倒流」回到三年前水平。這意味著轉按 (Refinancing) 的黃金時機再次來臨" source context "H按封頂息重返3.25% vs 定息按揭2.73%:2026慳息、回贈、套現全解析" Style: prem
عند تقدير قسط قرض سكني في هونغ كونغ، لا يكفي أن تسأل: كم الفائدة اليوم؟ الخطأ الشائع هو خلط أربعة أرقام مختلفة: عرض البنك، معادلة خطة H، معادلة خطة P، وسقف الفائدة. بحسب بيانات عامة متاحة في أوائل مايو/أيار 2026، تعرض عدة جداول مقارنة كثيراً من قروض السكن الجديدة عند فائدة فعلية أو سقف فائدة يبلغ 3.25%؛ لكن الحساب الاسمي لبعض خطط H، عند إضافة هامش البنك إلى HIBOR، قد يتجاوز هذا المستوى.
Studio Global AI
مواصلة البحث الخاص بك
تتضمن هذه الصفحة إجابة مدعومة بالمصدر يمكنك المتابعة داخل Studio Global.
يسأل الناس أيضا
ما هي الإجابة المختصرة على "أسعار الرهن العقاري في هونغ كونغ في مايو 2026: 3.25%، HIBOR وخطط P"؟
في أوائل مايو/أيار 2026، يمكن استخدام 3.25% تقريباً كنقطة مرجعية شائعة لسقف الفائدة أو السعر الفعلي في كثير من قروض السكن الجديدة في هونغ كونغ؛ لكن بعض خطط H المبنية على HIBOR زائد هامش البنك تظهر اسماً عند نحو 3.742%...
ما هي النقاط الأساسية التي يجب التحقق منها أولاً؟
في أوائل مايو/أيار 2026، يمكن استخدام 3.25% تقريباً كنقطة مرجعية شائعة لسقف الفائدة أو السعر الفعلي في كثير من قروض السكن الجديدة في هونغ كونغ؛ لكن بعض خطط H المبنية على HIBOR زائد هامش البنك تظهر اسماً عند نحو 3.742%... خطة H لا تُفهم من دون معرفة HIBOR والهامش وسقف الفائدة، أما خطة P فتتوقف على سعر الإقراض الأفضل الذي يعتمده البنك ومقدار الخصم منه.