كيف تُبقي الولايات المتحدة النفط متدفقًا عبر مضيق هرمز؟ ولماذا يظل المسار هشًا
تفيد تقارير بأن ممرًا جنوبيًا بمحاذاة ساحل عُمان يسمح بعبور 15 إلى 20 ناقلة ليلًا، مع تقديرات رسمية تقترب من 10 ملايين برميل يوميًا. الحماية والتوجيه العسكريان الأمريكيان، إلى جانب استخدام المسار العُماني، قلّلا قدرة إيران على فرض إغلاق كامل، لكن حركة السفن لا تزال أدنى كثيرًا من مستويات ما قبل الأزمة.
نشر بواسطةتم التحرير باستخدام GPT-5.6 Lunaتم إنشاء الصور باستخدام GPT Image 1.5
تفيد تقارير بأن ممرًا جنوبيًا بمحاذاة ساحل عُمان يسمح بعبور 15 إلى 20 ناقلة ليلًا، مع تقديرات رسمية تقترب من 10 ملايين برميل يوميًا.
الحماية والتوجيه العسكريان الأمريكيان، إلى جانب استخدام المسار العُماني، قلّلا قدرة إيران على فرض إغلاق كامل، لكن حركة السفن لا تزال أدنى كثيرًا من مستويات ما قبل الأزمة.
خطوط الأنابيب السعودية والإماراتية والعراقية توفر بدائل جزئية، لكنها لا تملك سعة مضيق هرمز ومرونته، كما تبقى عرضة للهجمات.
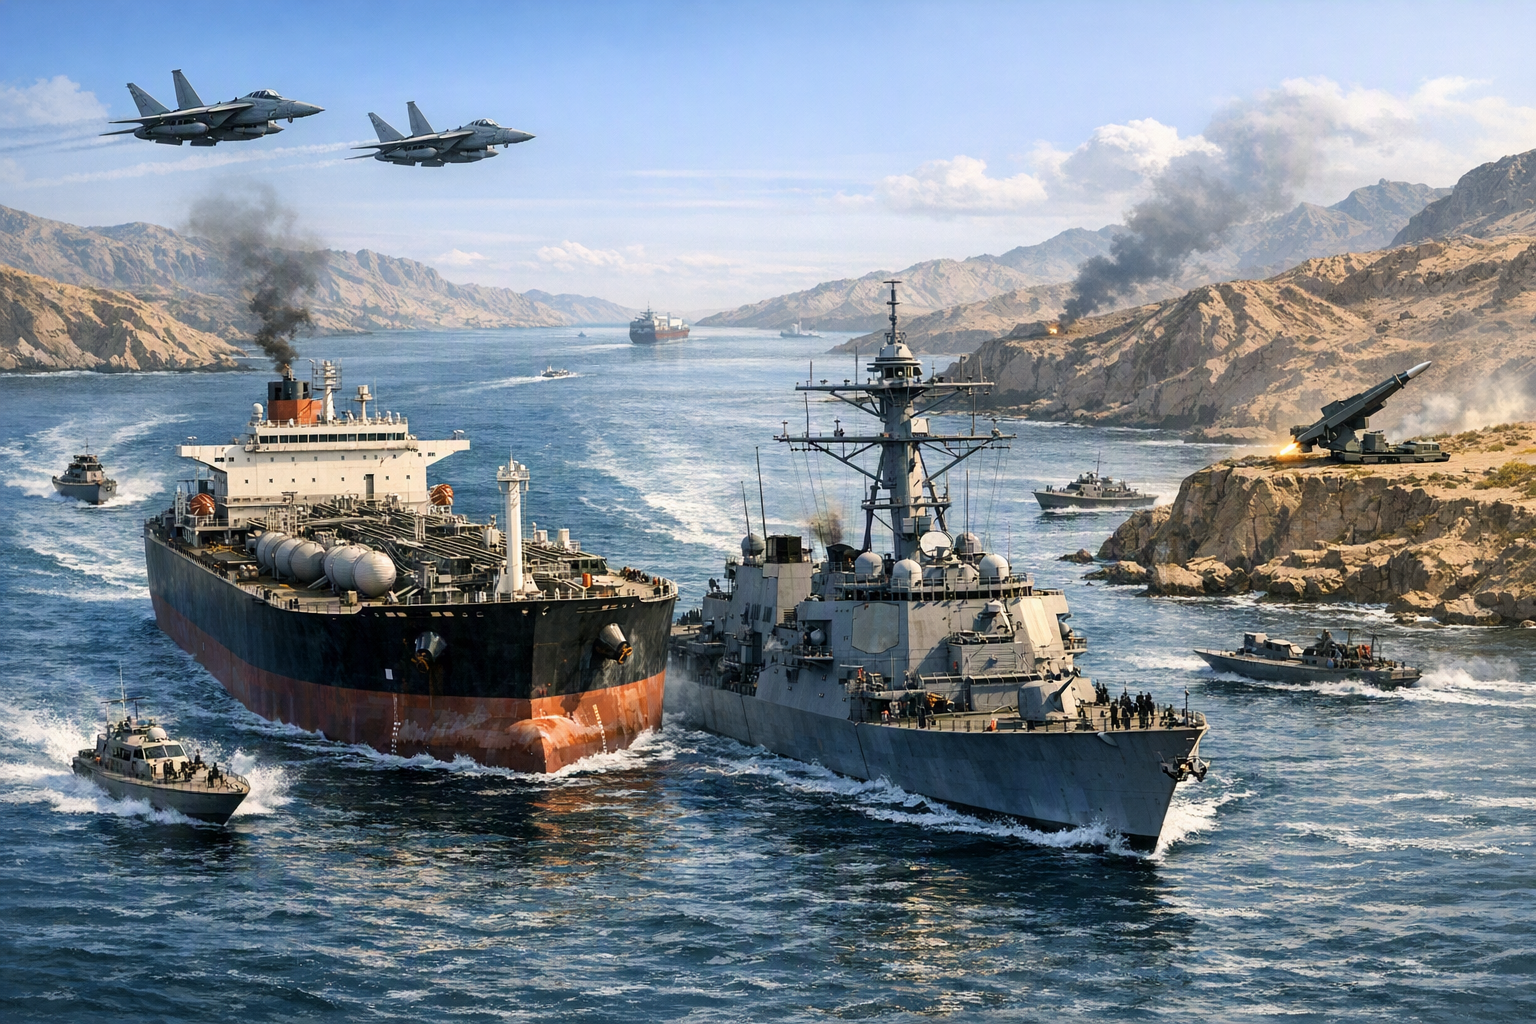
How is the United States maintaining oil shipments through the Strait of Hormuz despite Iran’s blockade, and what are the scale, methods, miAI-generated editorial illustration of protected tanker traffic through the Strait of Hormuz.
موجّه الذكاء الاصطناعي
Create a landscape editorial hero image for this Studio Global article: How is the United States maintaining oil shipments through the Strait of Hormuz despite Iran’s blockade, and what are the scale, methods, mi. Article summary: The United States appears to have reopened a limited, militarily protected flow through Hormuz—not normal commercial traffic or a durable end to Iran’s disruption. The reported corridor reduces Iran’s ability to impose a. Topic tags: general, government, education, news, general web. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, c
openai.com
لم يعد مضيق هرمز حاجزًا كاملًا أمام شحنات النفط، لكنه لم يُفتح أيضًا أمام حركة التجارة المعتادة. فبحسب مسؤولين أمريكيين نقلت عنهم Axios، ساعدت الولايات المتحدة في إنشاء ممر ملاحي جنوبي غير معلن بمحاذاة الساحل العُماني، يتيح عبور نحو 15 إلى 20 ناقلة ليلًا، محمّلة بما يقارب 10 ملايين برميل يوميًا؛ أي نحو نصف الكمية التي كانت تمر عبر المضيق قبل الحرب.
لكن هذا الرقم ليس حقيقة محسومة. فقد قال نائب الرئيس الأمريكي جي دي فانس إن ما بين 7 و15 مليون برميل يوميًا يتحرك عبر المضيق أو حول مناطق التعطيل، بينما ذكر وزير الطاقة كريس رايت أن متوسط السبعة أيام للنفط الخارج من هرمز اقترب من 9 ملايين برميل يوميًا. في المقابل، قدّرت شركات تتبع السفن نقلًا عن Reuters أن التدفقات المرئية قد لا تتجاوز، في أفضل الأحوال، نصف التقديرات الرسمية.
والخلاصة الأكثر دقة هي أن الولايات المتحدة أعادت جزءًا مهمًا، لكنه محدود، من حركة النفط؛ ولم تُعد الملاحة التجارية إلى طبيعتها، كما أنها لم تُنهِ قدرة إيران على تعطيل المضيق بصورة مستدامة.
كيف يعمل الممر المحمي؟
يعتمد المسار المبلغ عنه على الجانب الجنوبي من المضيق، بمحاذاة المياه والساحل العُمانيين، بدلًا من الاعتماد على المسار الذي تقول إيران إنها تسيطر عليه. ووفق بيانات Kpler التي نقلتها CNN، استخدمت أكثر من 80% من عمليات عبور السوائل الحديثة المسار العُماني أو رحلات «مظلمة» يُرجح أنها سلكته، مع تعطيل بعض السفن أجهزة التعريف أو التتبع.
ويتمثل الدور الأمريكي، بحسب التقارير، في توجيه الناقلات التجارية وحمايتها عسكريًا. وهذا يغيّر حسابات مالكي السفن: فبدل عبور مياه قد تتعرض فيها الناقلات غير المرافقة لطائرات مسيّرة أو صواريخ أو ألغام أو زوارق صغيرة، تتحرك السفن ضمن مسار منسق وتحت حضور أمني أمريكي واضح.
وقد تكون قدرة إيران على مراقبة كل حركة أو استهدافها قد تراجعت، لكن المعلومات المتاحة لا تثبت مقدار تراجع قدرات الرصد الإيرانية، ولا تؤكد أن ذلك هو السبب الحاسم وراء تشغيل الممر. لذلك فإن الوصف الأدق للعملية هو «توجيه محمي» لا «ممر مائي آمن ومفتوح بالكامل». فالوجود البحري الأمريكي يرفع تكلفة الهجوم، لكنه لا يلغي المخاطر العسكرية والتجارية ما دامت واشنطن وطهران تختلفان حول الجهة التي تملك حق التحكم في المضيق.
Studio Global AI
مواصلة البحث الخاص بك
تتضمن هذه الصفحة إجابة مدعومة بالمصدر يمكنك المتابعة داخل Studio Global.
ما هي الإجابة المختصرة على "كيف تُبقي الولايات المتحدة النفط متدفقًا عبر مضيق هرمز؟ ولماذا يظل المسار هشًا"؟
تفيد تقارير بأن ممرًا جنوبيًا بمحاذاة ساحل عُمان يسمح بعبور 15 إلى 20 ناقلة ليلًا، مع تقديرات رسمية تقترب من 10 ملايين برميل يوميًا.
ما هي النقاط الأساسية التي يجب التحقق منها أولاً؟
تفيد تقارير بأن ممرًا جنوبيًا بمحاذاة ساحل عُمان يسمح بعبور 15 إلى 20 ناقلة ليلًا، مع تقديرات رسمية تقترب من 10 ملايين برميل يوميًا. الحماية والتوجيه العسكريان الأمريكيان، إلى جانب استخدام المسار العُماني، قلّلا قدرة إيران على فرض إغلاق كامل، لكن حركة السفن لا تزال أدنى كثيرًا من مستويات ما قبل الأزمة.
ماذا يجب أن أفعل بعد ذلك في الممارسة العملية؟
خطوط الأنابيب السعودية والإماراتية والعراقية توفر بدائل جزئية، لكنها لا تملك سعة مضيق هرمز ومرونته، كما تبقى عرضة للهجمات.
تأتي الأرقام المتداولة من طرق قياس مختلفة، ولذلك لا ينبغي التعامل معها كأنها رقم واحد قابل للمقارنة المباشرة:
نحو 10 ملايين برميل يوميًا: تقدير منسوب إلى مسؤولين أمريكيين بشأن الممر الجنوبي، ويعادل تقريبًا نصف تدفق ما قبل الحرب.
قرابة 9 ملايين برميل يوميًا: متوسط سبعة أيام قال وزير الطاقة كريس رايت إنه يخرج من مضيق هرمز.
بين 7 و15 مليون برميل يوميًا: النطاق الذي ذكره نائب الرئيس فانس علنًا.
تدفقات مرئية أقل بكثير: قالت جهات مستقلة لتتبع السفن نقلت عنها Reuters إن الكمية الفعلية قد تكون، في أفضل الأحوال، نحو نصف التقدير الحكومي.
وقد يعود هذا التباين إلى اختلاف ما يجري احتسابه: النفط المرصود فعليًا على متن السفن، أو الشحنات الخارجة من منطقة الخليج الأوسع، أو الصادرات عبر خطوط الأنابيب، أو التقديرات الرسمية للشحنات التي تتحرك في مسارات يصعب رصدها. كما أن تعطيل أجهزة الإرسال واللجوء إلى رحلات غير معلنة يجعلان تتبع السفن أكثر صعوبة.
وبالنسبة إلى الأسواق، فإن الاستنتاج العملي أهم من أي رقم متنازع عليه: جزء من الإمدادات عاد إلى الحركة، لكن المضيق لا ينقل كمياته المعتادة بصورة مستقرة وموثوقة.
لماذا تبقى حركة الملاحة أقل من الطبيعي؟
لا تجعل المرافقة العسكرية الطريق آمنًا تجاريًا بصورة تلقائية. فعلى شركات الناقلات احتساب تكاليف التأمين، وسلامة الطواقم، واحتمال التأخير، ومخاطر العقوبات، وإمكانية أن يؤدي هجوم واحد إلى وقف الممر من جديد. وفي بداية الأزمة، أفادت تقارير بأن التأمين كان غير متاح أو باهظًا بصورة prohibitive لكثير من السفن.
وتوضح بيانات الشحن مدى سرعة انهيار الحركة. ففي أحد أيام يوليو، عبرت ثلاث سفن لنقل السلع فقط مضيق هرمز، بعد هجمات إيرانية واستئناف حصار أمريكي على الشحن المرتبط بإيران. وبحلول منتصف أغسطس، لم تتعافَ عبور السفن التجارية إلا قليلًا، وظلت دون المتوسط اليومي للشهر، وفق بيانات Kpler التي نقلتها Reuters.
كما يعكس سلوك شركات النقل الكبرى هذا الحذر. فقد أبقت شركتا COSCO Shipping Energy Transportation وChina Merchants Energy Shipping ناقلاتهما، وفق تقارير، خارج مضيقي هرمز وباب المندب منذ أواخر يوليو، واختارتا تحميل شحنات النفط خارج الخليج.
بعبارة أخرى، قد يثبت الممر أن النفط يمكن أن يتحرك تحت الحماية، لكنه لم يقنع قطاع الشحن الأوسع بأن التجارة الاعتيادية أصبحت آمنة بما يكفي لاستئنافها.
ماذا يعني الممر لنفوذ إيران؟
يعمل الحصار الإيراني عبر عدم اليقين بقدر ما يعمل عبر الإغلاق المادي. فالألغام والطائرات المسيّرة والصواريخ والزوارق الصغيرة يمكن أن تجعل ممرًا ضيقًا غير صالح تجاريًا، حتى لو تمكنت بعض السفن من العبور. ويمنح هذا التهديد طهران نفوذًا على مصدري الخليج، ومالكي السفن، وأسعار الطاقة العالمية.
ويضعف المسار المحمي أمريكيًا هذا النفوذ، لأنه يظهر أن إيران لا تستطيع فرض توقف كامل وموثوق للملاحة. كما يمنح واشنطن وسيلة لمواصلة الضغط على الشحن المرتبط بإيران، مع إبقاء جزء من نفط المنطقة متاحًا للأسواق؛ وقد قالت الولايات المتحدة إنها قادرة على مواصلة حصارها البحري لإيران إلى أجل غير محدد.
لكن ذلك لا يمثل نهاية حاسمة لنفوذ طهران. فما زالت قادرة على تهديد السفن والموانئ والمنشآت، وعلى دفع شركات النقل الكبرى إلى التريث. كما أن استمرار الخلاف حول ما إذا كان المضيق خاضعًا للسيطرة الإيرانية أو مفتوحًا للملاحة الدولية يعني أن أي هجوم أو تحذير أو انهيار دبلوماسي جديد قد يخفض حركة العبور مرة أخرى.
الكلفة الداخلية على الولايات المتحدة: هامش طوارئ أضيق
ساعدت عمليات السحب من المخزونات الطارئة في تخفيف أثر الاضطراب، لكنها قلّصت في الوقت نفسه مساحة المناورة الأمريكية أمام صدمة جديدة. فقد بلغ مخزون الاحتياطي البترولي الاستراتيجي الأمريكي، وفق التقارير، 293.4 مليون برميل في 14 أغسطس، بينما كانت مخزونات الخام التجارية أقل بنحو 2% من متوسطها لخمس سنوات. وتتوقع إدارة معلومات الطاقة الأمريكية أن تظل المخزونات التجارية دون الحد الأدنى لنطاقها الموسمي على مدى خمس سنوات حتى نهاية عام 2026.
ولا يعني ذلك أن الولايات المتحدة على وشك نفاد النفط. لكنه يعني أن لديها حماية استراتيجية أقل إذا انهار الممر، أو تعطلت مصفاة، أو امتد الصراع إلى طريق إمداد آخر. فالمخزونات تستطيع سد فجوة مؤقتة، لكنها لا تحل محل حجم ومرونة حركة الناقلات العالمية بصورة دائمة.
هل يستطيع منتجو الشرق الأوسط استعادة الإنتاج؟
يمكن لبعض المنتجين استعادة جزء من إنتاجهم وصادراتهم إذا استمر توفر الشحن المحمي. فالمنتجون الذين اضطروا إلى خفض الإنتاج بسبب امتلاء خزانات التخزين قد يعيدون تشغيل الآبار وعمليات التحميل عندما تزداد ثقتهم بإمكانية إخراج الشحنات من المنطقة.
لكن العودة الكاملة إلى مستويات ما قبل الأزمة تبدو أقل احتمالًا على المدى القريب. فما زال مالكو السفن مترددين، والتأمين مكلفًا، كما تبقى المحطات وخطوط الأنابيب ومنشآت التحميل معرضة للهجمات. والسيناريو الأكثر ترجيحًا هو تعافٍ جزئي تتخلله اضطرابات دورية، لا عودة سلسة إلى الوضع الطبيعي.
طرق بديلة للالتفاف حول هرمز
السعودية: خط الأنابيب شرق–غرب
تستطيع السعودية نقل الخام من حقولها الشرقية عبر المملكة إلى ميناء ينبع على البحر الأحمر باستخدام خط الأنابيب شرق–غرب. ويتيح هذا المسار تجاوز مضيق هرمز بالكامل، ما يجعله مهمًا استراتيجيًا خلال الأزمات البحرية. لكنه لا يستطيع تعويض جميع صادرات الخليج، لأن طاقة خط الأنابيب والبنية التحتية للتحميل على البحر الأحمر محدودة مقارنة بالكميات التي تمر عادة عبر المضيق.
الإمارات: خط الفجيرة
يربط خط حبشان–الفجيرة منطقة إنتاج النفط في أبوظبي بميناء يقع خارج مضيق هرمز. وتقدّر Reuters طاقته بنحو 1.5 إلى 1.8 مليون برميل يوميًا. غير أن ميناء الفجيرة نفسه تأثر بهجمات بالطائرات المسيّرة، ما يوضح أن مسار التجاوز قد ينقل الخطر من نقطة إلى أخرى بدل أن يزيله.
العراق: المسارات الشمالية والبرية
يستطيع العراق استخدام خط كركوك–تركيا للوصول إلى ميناء جيهان على البحر المتوسط، كما عملت بغداد على آليات ومسارات إضافية للتصدير. لكن هذه البدائل مقيدة بسعة محدودة، ومشكلات البنية التحتية، والتمويل، والمخاطر السياسية والأمنية. ولا يزال العراق يعتمد بدرجة كبيرة على محطات الخليج الجنوبية، لذلك يوفر المسار الشمالي متنفسًا، لا بديلًا كاملًا.
عُمان والدبلوماسية
تحتل عُمان موقعًا محوريًا في فكرة الممر الجنوبي، لأن المسار يتتبع مياهها وساحلها. وتدعم التقارير أهمية هذه الجغرافيا، لكن الأدلة المتاحة لا تكفي لوصف شروط أو نتائج أي مفاوضات بين إيران وعُمان. لذلك ينبغي التعامل مع الحديث عن اتفاق تشغيلي متفاوض عليه بوصفه غير مؤكد، ما لم تظهر وثائق أقوى.
الغاز الطبيعي المسال أمام خيارات أقل
يمكن للنفط أحيانًا أن يعاد توجيهه عبر خطوط أنابيب أو موانئ بديلة، أما الغاز الطبيعي المسال فإيجاد مسارات بديلة له أصعب. وتفتقر قطر، إحدى أكبر الدول المصدرة للغاز الطبيعي المسال في العالم، إلى منفذ تصدير بديل ذي أهمية، ما يجعل شحناتها عرضة بصورة خاصة لتعطل طويل في مضيق هرمز.
الخلاصة الاستراتيجية
يمثل الممر المحمي أمريكيًا نجاحًا تكتيكيًا، لا حلًا هيكليًا. فهو يبقي كمية كبيرة من النفط قيد الحركة ويحد من قدرة إيران على إظهار أنها فرضت إغلاقًا كاملًا، لكنه يعتمد على الحماية العسكرية، والظروف الأمنية المواتية، واستعداد مالكي السفن لتحمل مخاطر استثنائية.
وقد تساعد خطوط الأنابيب الالتفافية في تنويع طرق تصدير الخليج، لكنها لا تضاهي مضيق هرمز في السعة والمرونة والوصول إلى أكبر منشآت التحميل في المنطقة. كما أنها تخلق أهدافًا جديدة عند محطات الضخ والموانئ والمنشآت الداخلية، في حين قد تواجه الشحنات المعاد توجيهها مخاطر في البحر الأحمر أو ممرات المتوسط.
لذلك، لا يتمثل السؤال الأساسي أمام أسواق الطاقة في ما إذا كان يمكن لأي نفط أن يمر عبر هرمز؛ فهذا يحدث بالفعل. السؤال هو: هل يرى عدد كافٍ من السفن وشركات التأمين والحكومات أن الطريق آمن بما يكفي لاستمرار التجارة العادية؟ حتى الآن، تشير الأدلة إلى ممر محدود، وأزمة يمكن أن تشتد مجددًا مع أي هجوم أو تصعيد.
reuters.comStrait of Hormuz transits drop as US and Iran escalate attacks across ...
cnn.comIran has lost significant control of the Strait of Hormuz | CNN Business
reuters.comHormuz shipping traffic capped amid competing claims from US and ...
lloydslistintelligence.comStrait of Hormuz Brief: 29 July, 2026
brookings.eduFrom chokepoint to crisis: The Strait of Hormuz and global oil markets