خصم قياسي لا يكفي: لماذا تبحث المصافي الآسيوية عن بدائل لشحنات ينبع؟
تتعامل أرامكو مع مخصصات سبتمبر 2026 على أساس كل حالة، مستخدمةً ينبع وخط أنابيب سوميد وميناء سيدي كرير، إلى جانب مفاوضات خاصة لتوفير شحنات خارج نقاط الاختناق البحرية الرئيسية. رغم تسعير خام العربي الخفيف لآسيا بخصم قدره دولاران للبرميل عن متوسط عُمان/دبي، فإن مخاطر الشحن والتأمين والرحلات الأطول قد تجعل البرميل أقل ت...
نشر بواسطةتم التحرير باستخدام GPT-5.6 Lunaتم إنشاء الصور باستخدام GPT Image 1.5
تتعامل أرامكو مع مخصصات سبتمبر 2026 على أساس كل حالة، مستخدمةً ينبع وخط أنابيب سوميد وميناء سيدي كرير، إلى جانب مفاوضات خاصة لتوفير شحنات خارج نقاط الاختناق البحرية الرئيسية.
رغم تسعير خام العربي الخفيف لآسيا بخصم قدره دولاران للبرميل عن متوسط عُمان/دبي، فإن مخاطر الشحن والتأمين والرحلات الأطول قد تجعل البرميل أقل تنافسية عند التسليم.
يوفر سيدي كرير مساراً يتجنب الجزء الأكثر خطورة من البحر الأحمر، لكنه قد يضيف نحو 20 إلى 25 يوماً إلى الرحلة نحو آسيا، ما يرفع تكاليف الشحن والتمويل ويعقّد جداول المصافي.
تختلف الترتيبات بين المشترين؛ إذ طُلب من بعض المصافي اليابانية والكورية الجنوبية التحميل من سيدي كرير، بينما طُلب من معظم المشترين في الصين والهند وتايوان التحميل من ينبع.
How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy forSaudi Arabia is using alternative export routes as Red Sea security risks complicate September crude deliveries to Asia.
موجّه الذكاء الاصطناعي
Create a landscape editorial hero image for this Studio Global article: How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy for. Article summary: Saudi Arabia’s September strategy has shifted from a simple Yanbu-to-Asia Red Sea route to a flexible, negotiated export system: reroute barrels through Egypt’s SUMED pipeline and Sidi Kerir when possible, allocate cargo. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
openai.com
لم تعد استراتيجية أرامكو لصادرات سبتمبر 2026 إلى آسيا مجرد برنامج ثابت من الميناء إلى العميل. فالشركة تخلط بين التحميل من ينبع، ونقل الخام عبر خط أنابيب سوميد في مصر ثم تسليمه من ميناء سيدي كرير، إلى جانب مفاوضات خاصة لتوفير شحنات خارج نقاط الاختناق البحرية الرئيسية. ويحافظ هذا النهج على تدفق البراميل، لكنه يجعل التكلفة النهائية وموعد الوصول والمخاطر اللوجستية أهم من سعر البيع الرسمي وحده.
لماذا أصبحت شحنات ينبع معقدة للمشترين الآسيويين؟
يمنح ميناء ينبع السعودية منفذاً لنقل الخام من الحقول الشرقية إلى ساحل البحر الأحمر عبر خط أنابيب الشرق والغرب. لكن الشحنات المتجهة من ينبع إلى آسيا تظل مرتبطة عادةً بالبحر الأحمر وباب المندب، حيث دفعت هجمات الحوثيين وتهديداتهم ملاك السفن إلى مزيد من الحذر.
Studio Global AI
مواصلة البحث الخاص بك
تتضمن هذه الصفحة إجابة مدعومة بالمصدر يمكنك المتابعة داخل Studio Global.
ما هي الإجابة المختصرة على "خصم قياسي لا يكفي: لماذا تبحث المصافي الآسيوية عن بدائل لشحنات ينبع؟"؟
تتعامل أرامكو مع مخصصات سبتمبر 2026 على أساس كل حالة، مستخدمةً ينبع وخط أنابيب سوميد وميناء سيدي كرير، إلى جانب مفاوضات خاصة لتوفير شحنات خارج نقاط الاختناق البحرية الرئيسية.
ما هي النقاط الأساسية التي يجب التحقق منها أولاً؟
تتعامل أرامكو مع مخصصات سبتمبر 2026 على أساس كل حالة، مستخدمةً ينبع وخط أنابيب سوميد وميناء سيدي كرير، إلى جانب مفاوضات خاصة لتوفير شحنات خارج نقاط الاختناق البحرية الرئيسية. رغم تسعير خام العربي الخفيف لآسيا بخصم قدره دولاران للبرميل عن متوسط عُمان/دبي، فإن مخاطر الشحن والتأمين والرحلات الأطول قد تجعل البرميل أقل تنافسية عند التسليم.
ماذا يجب أن أفعل بعد ذلك في الممارسة العملية؟
يوفر سيدي كرير مساراً يتجنب الجزء الأكثر خطورة من البحر الأحمر، لكنه قد يضيف نحو 20 إلى 25 يوماً إلى الرحلة نحو آسيا، ما يرفع تكاليف الشحن والتمويل ويعقّد جداول المصافي.
ويظهر أثر المخاطر في سلوك الناقلات. فقد قال محللون إن عمليات التحميل الأخيرة في ينبع جرت في وضع «معتم»، بعدما أوقفت السفن إشارات التتبع لتقليل احتمال رصدها. كما اختلفت تقديرات كميات التحميل من ينبع بشدة بين مزودي البيانات، ما يوضح صعوبة مراقبة هذه التجارة بدقة.
وبالنسبة إلى المصافي، لا يقتصر السؤال على إمكان تحميل الشحنة. فعليها أيضاً العثور على ناقلة مستعدة لقبول الرحلة، وإدارة تكاليف الأمن والشحن، والاستعداد لاحتمال التأخير، والتعامل مع عدم اليقين بشأن موعد الوصول. وقد تتجاوز هذه الأعباء جاذبية شراء خام مخفض السعر.
خصم دولارين لا يساوي تكلفة التسليم النهائية
حددت أرامكو سعر البيع الرسمي لشحنات خام العربي الخفيف إلى آسيا في سبتمبر عند خصم قدره دولاران للبرميل عن متوسط خامي عُمان/دبي. واعتُبر هذا أدنى مستوى منذ عام 2020، في خطوة تهدف إلى دعم الطلب في سوق مضطربة.
لكن السعر الرسمي ليس سوى عنصر واحد في حسابات المصفاة. فالشحن من ميناء بديل قد يفرض تكاليف مختلفة للنقل والمناولة والجدولة. لذلك يتعين على المشتري مقارنة التكلفة الكاملة عند التسليم، لا مجرد الخصم عن المؤشر، بتكلفة شراء خام آخر أو عدم تنفيذ مخصصه الشهري.
وهذا ما يفسر مطالبة المصافي بخصومات إضافية على الشحنات التي تصل عبر مسارات بديلة. وكانت أرامكو تدرس أيضاً سعراً رسمياً منفصلاً للخام المشحون من سيدي كرير، لأن التحميل من نقطة متوسطية لا يحمل التكاليف اللوجستية نفسها التي ينطوي عليها التسليم التقليدي من الخليج العربي.
سيدي كرير أكثر أماناً، لكنه يستهلك وقتاً أطول
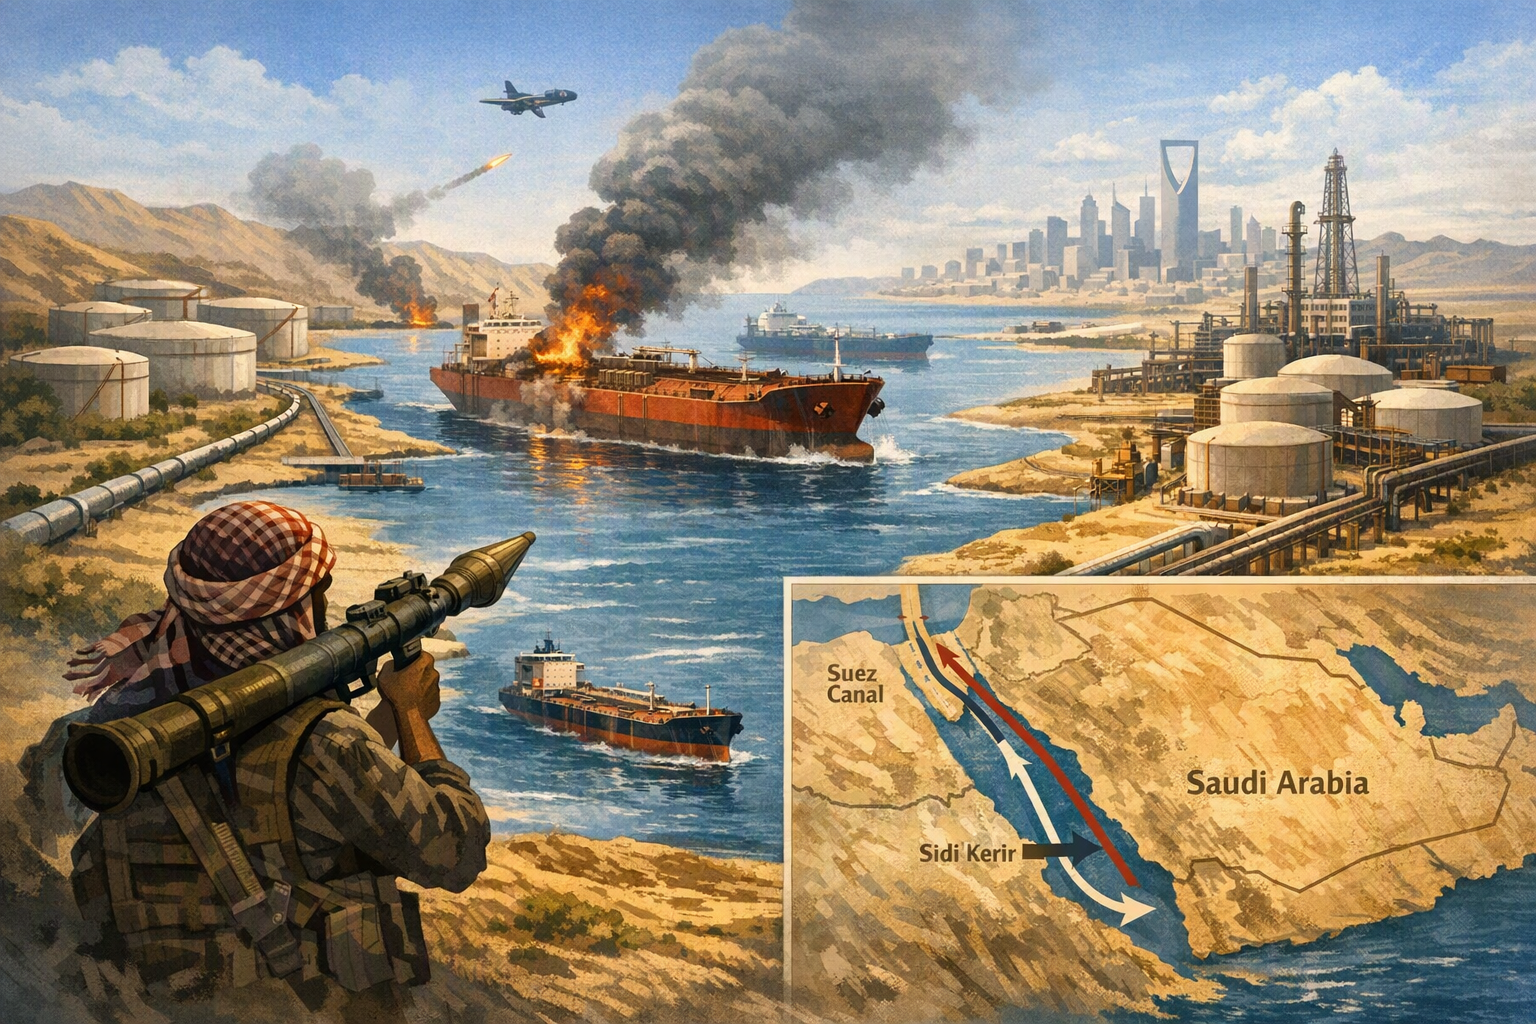
تستطيع السعودية نقل الخام عبر مصر باستخدام منظومة سوميد، ثم تحميله في سيدي كرير على البحر المتوسط. ويجنب ذلك السفن المرور بالجزء الأكثر تعرضاً للخطر من البحر الأحمر. وارتفعت صادرات السعودية عبر مسار السويس بنسبة 106% على أساس أسبوعي إلى 1.06 مليون برميل يومياً بعد إعلان الحظر البحري، بينما هبطت الصادرات عبر باب المندب إلى الصفر خلال الفترة التي رصدتها شركة كبلر.
لكن البديل ليس خالياً من التعقيدات. فالناقلة المتجهة من البحر المتوسط إلى آسيا قد تضطر إلى الإبحار حول أفريقيا بدلاً من استخدام باب المندب. وقال الرئيس التنفيذي لأرامكو إن المسار المتوسطي قد يضيف 20 إلى 25 يوماً مقارنةً بمسار باب المندب. وهذا يعني تكاليف شحن وتمويل أعلى، ومخزوناً يبقى عالقاً في البحر فترة أطول، ودرجة أقل من اليقين عند تخطيط عمليات التكرير.
وأظهرت بيانات كبلر التي نقلتها شبكة «سي إن بي سي» أن صادرات سيدي كرير زادت بأكثر من الضعف في أغسطس إلى نحو 2.3 مليون برميل يومياً، مقارنةً بنحو مليون برميل يومياً في يوليو، مع عزو معظم الزيادة إلى الخام السعودي.
لماذا تختلف التعليمات من مشترٍ إلى آخر؟
لا تسري ترتيبات سبتمبر بالطريقة نفسها على جميع المشترين في آسيا. فقد طلبت أرامكو، وفقاً لتقارير، من مصافي يابانية وكورية جنوبية استلام بعض الشحنات من سيدي كرير، بينما طُلب من معظم المصافي في الصين وتايوان والهند الاستلام من ينبع.
ويبدو أن هذا التباين يعكس مفاوضات مرتبطة بكل مشترٍ، لا سياسة إقليمية موحدة. فلكل مصفاة إمكانات مختلفة للوصول إلى الناقلات، وترتيبات الموانئ، وشروط العقود، وقدرة متفاوتة على تحمل الرحلات الأطول والمخاطر الأمنية. كما تفاوضت أرامكو على حلول أخرى، من بينها عرض بعض شحنات الخام العربي المتوسط والعربي الثقيل عبر عمليات نقل من سفينة إلى أخرى قبالة الفجيرة في الإمارات.
ولا تضمن عقود التوريد طويلة الأجل بالضرورة تنفيذ كل مخصص شهري تحت أي ظرف. فقد أشارت تقارير إلى أن مصفاة واحدة على الأقل قد تتخلى عن مخصص سبتمبر إذا أصبحت تكلفة نقل الخام من سيدي كرير حول أفريقيا مرتفعة للغاية.
ماذا يعني الاضطراب لأرامكو ولسوق النفط؟
تظهر إعادة توجيه الشحنات أن امتلاك القدرة التصديرية لا يعني بالضرورة استمرار العمليات الطبيعية. وقالت أرامكو إن محاولات الحوثيين تعطيل الملاحة في البحر الأحمر لم تخفض قدرتها على التصدير. كما زادت الشركة التدفقات عبر خط أنابيب الشرق والغرب المتجه إلى ينبع، الذي تبلغ طاقته المعلنة 7 ملايين برميل يومياً.
لكن الحفاظ على هذه القدرة يتطلب الآن مسارات أطول، وتخصيصات تُدار بصورة استثنائية، وتحركات لناقلات يصعب رصدها. وقد تظل الإمدادات تصل إلى وجهتها، لكن سلسلة التوريد أصبحت أكثر غموضاً وكلفة، مع انتقال حصة أكبر من العبء التشغيلي إلى المشترين.
وتوضح نتائج أرامكو الفرق بين اقتصاديات المنتج واقتصاديات المصفاة. فقد أعلنت الشركة صافي دخل معدل للربع الثاني بلغ 33.4 مليار دولار، بزيادة 33% عن العام السابق، بعدما عوض ارتفاع أسعار الخام أثر انخفاض الكميات المباعة واضطراب الشحن.
أما المصافي الآسيوية فلا تحصل على الحماية نفسها من ارتفاع أسعار النفط. فهي تتحمل تكلفة تأمين المواد الخام ونقلها لمسافات أطول والحفاظ على إمدادات منتظمة لمصانعها. لذلك لا يتمثل السؤال الأساسي في سبتمبر في مدى انخفاض سعر الخام عند ميناء التحميل، بل في ما إذا كان البرميل سيظل منافساً بعد احتساب مخاطر المسار وتكاليف الشحن والتأخير والتأمين.