الإجاباتمنشور14 المصادر
لماذا كادت الملاحة تتوقف عبر مضيق هرمز؟
أصبح العبور عبر مضيق هرمز شبه متوقف بعدما جعل التصعيد الأميركي الإيراني المرور خطراً عسكرياً وتجاريّاً. الهجمات المبلغ عنها على ثلاث ناقلات مرتبطة بشركة أدنوك، والتي نسبت الإمارات مسؤوليتها إلى إيران، إلى جانب ضربة لمصفاة أرامكو في جازان، زادت المخاوف من اضطراب واسع في إمدادات الطاقة.
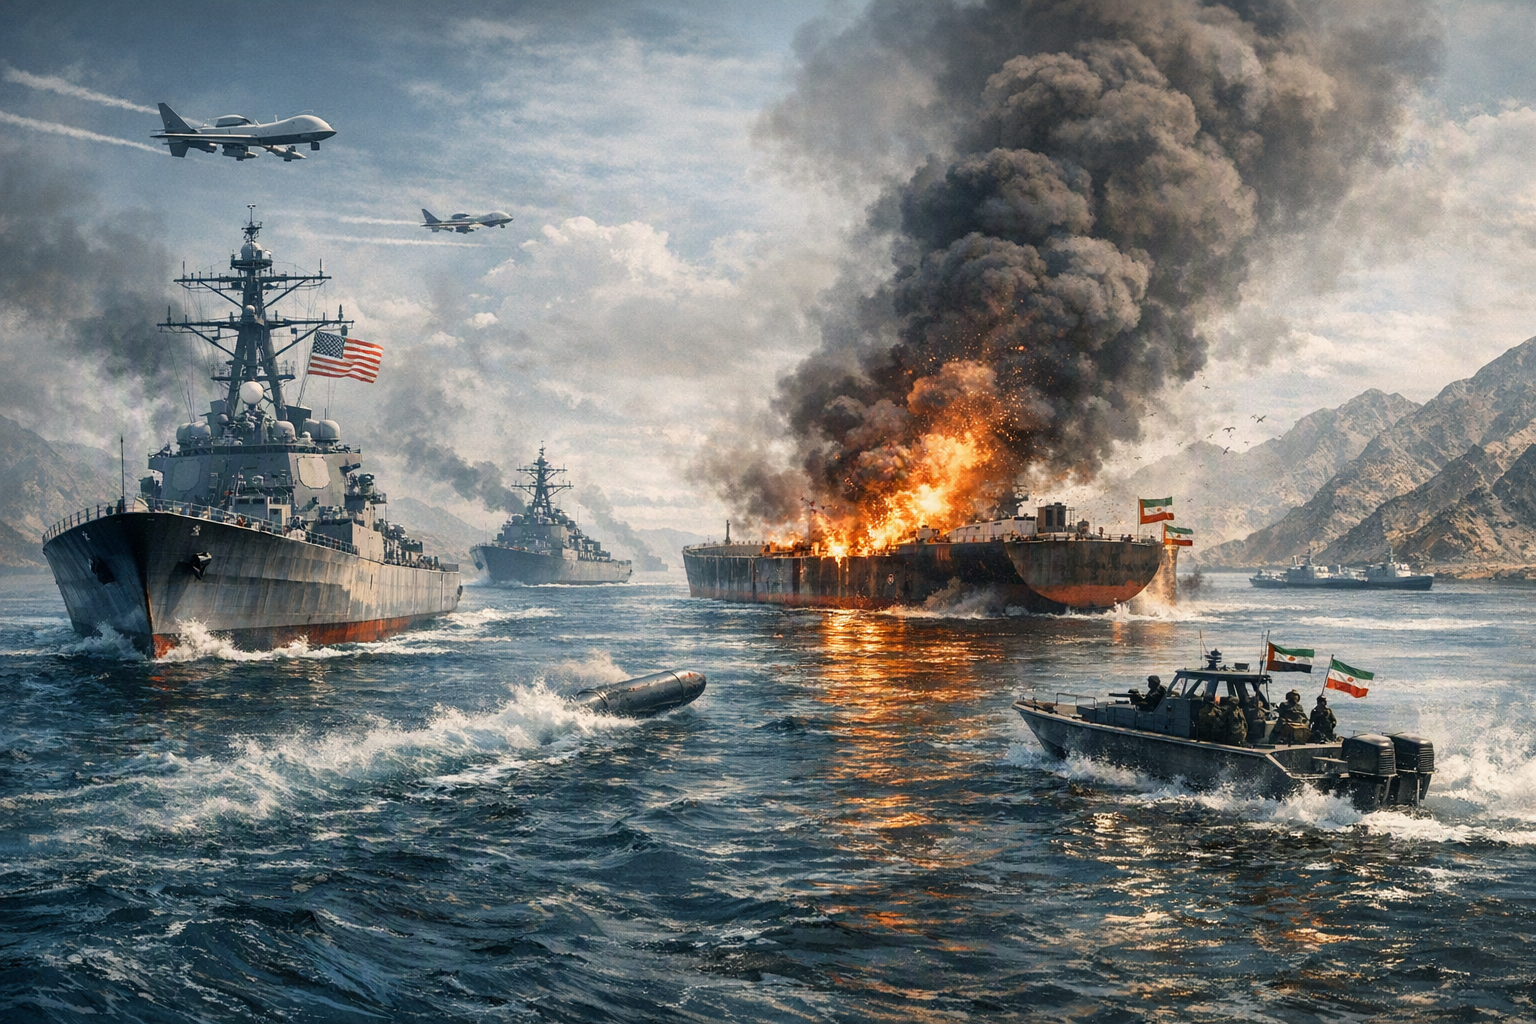
نشر بواسطةتم إنشاء الصور باستخدام GPT Image 1.5
إجابة البحث
الوجبات السريعة الرئيسية
- أصبح العبور عبر مضيق هرمز شبه متوقف بعدما جعل التصعيد الأميركي الإيراني المرور خطراً عسكرياً وتجاريّاً.
- الهجمات المبلغ عنها على ثلاث ناقلات مرتبطة بشركة أدنوك، والتي نسبت الإمارات مسؤوليتها إلى إيران، إلى جانب ضربة لمصفاة أرامكو في جازان، زادت المخاوف من اضطراب واسع في إمدادات الطاقة.
- قالت أدنوك إن هجمات بالصواريخ والطائرات المسيّرة أصابت 15 من سفنها منذ بدء الصراع، ما تسبب في مقتل أحد أفراد الطاقم وإصابة 20 آخرين.
- سجلت Kpler عبور خمس سفن للسلع يوم السبت، فيما لم تسجل أي عملية عبور يوم الأحد، مقارنة بـ31 عبوراً خلال عطلة نهاية الأسبوع السابقة.
موجّه الذكاء الاصطناعي
openai.comCreate a landscape editorial hero image for this Studio Global article: What is causing shipping through the Strait of Hormuz to nearly halt, how did the alleged Iranian attacks on three Abu Dhabi National Oil Co. Article summary: Shipping is nearly at a halt because the U.S.–Iran conflict has made passage commercially and physically unsafe: reported attacks on tankers, a U.S.. Topic tags: general web, workflow, privacy, benchmarks, marketing. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, clickbait thumbnails, icons, and tiny thumb
ما الذي أوقف حركة السفن؟
لم تعد الملاحة عبر مضيق هرمز مسألة تجارية عادية. فالهجمات المبلغ عنها على ناقلات، واستئناف الولايات المتحدة حصاراً بحرياً على الشحن المرتبط بإيران، وتعثر المفاوضات، دفعت ملاك السفن وشركات التأمين إلى إبقاء الناقلات في الموانئ أو سلوك مسارات أكثر خطورة.
وجاء التصعيد الأبرز بعد هجوم أُبلغ عنه على ثلاث ناقلات مرتبطة بشركة بترول أبوظبي الوطنية «أدنوك»، ونسبت الإمارات مسؤوليته إلى إيران. كما تعرضت مصفاة أرامكو في جازان لهجوم نُسب إلى الحوثيين المتحالفين مع إيران، ما عزز المخاوف من أن تمتد الاضطرابات إلى منشآت الإنتاج والتكرير، لا إلى حركة السفن وحدها.
وقالت أدنوك إن 15 من سفنها تعرضت لهجمات بالصواريخ والطائرات المسيّرة أثناء عبورها المضيق منذ بدء الصراع، من بينها ثلاث سفن خلال أسبوع واحد. وأسفرت الهجمات، بحسب الشركة، عن مقتل أحد أفراد الطاقم وإصابة 20 آخرين.
ماذا تكشف أرقام Kpler؟
تُظهر بيانات شركة Kpler لتحليلات الشحن انهياراً حاداً في حركة سفن السلع: فقد سُجل عبور خمس سفن يوم السبت، بينما لم تُسجل أي سفينة يوم الأحد، مقابل 31 عبوراً خلال عطلة نهاية الأسبوع السابقة.
حتى السفن القليلة التي واصلت الإبحار اتخذت احتياطات استثنائية. فقد كان من بينها ناقلة نفط خام عملاقة فارغة أوقفت نظام التعريف الآلي الخاص بها، وناقلة غاز كبيرة ترفع العلم الهندي وسلكت المسار الإيراني.
Studio Global AI
مواصلة البحث الخاص بك
تتضمن هذه الصفحة إجابة مدعومة بالمصدر يمكنك المتابعة داخل Studio Global.
يسأل الناس أيضا
ما هي الإجابة المختصرة على "لماذا كادت الملاحة تتوقف عبر مضيق هرمز؟"؟
أصبح العبور عبر مضيق هرمز شبه متوقف بعدما جعل التصعيد الأميركي الإيراني المرور خطراً عسكرياً وتجاريّاً.
ما هي النقاط الأساسية التي يجب التحقق منها أولاً؟
أصبح العبور عبر مضيق هرمز شبه متوقف بعدما جعل التصعيد الأميركي الإيراني المرور خطراً عسكرياً وتجاريّاً. الهجمات المبلغ عنها على ثلاث ناقلات مرتبطة بشركة أدنوك، والتي نسبت الإمارات مسؤوليتها إلى إيران، إلى جانب ضربة لمصفاة أرامكو في جازان، زادت المخاوف من اضطراب واسع في إمدادات الطاقة.
ماذا يجب أن أفعل بعد ذلك في الممارسة العملية؟
قالت أدنوك إن هجمات بالصواريخ والطائرات المسيّرة أصابت 15 من سفنها منذ بدء الصراع، ما تسبب في مقتل أحد أفراد الطاقم وإصابة 20 آخرين.