تحذّر صحيفة «وول ستريت جورنال» من أن تحوّل البنوك المركزية من مُقرض الملاذ الأخير إلى صانع السوق الأخير قد خلق دورة ذاتية التعزيز، إذ تشجع التسهيلات الطارئة على زيادة الرفع المالي والمخاطر. بلغت حيازات صناديق التحوط من سندات الخزانة الأميركية 2.4 تريليون دولار بنهاية عام 2025، فيما شكّل تداول الأساس بين السندات النق...
نشر بواسطةتم التحرير باستخدام DeepSeek-V4-Flashتم إنشاء الصور باستخدام GPT Image 1.5
تحذّر صحيفة «وول ستريت جورنال» من أن تحوّل البنوك المركزية من مُقرض الملاذ الأخير إلى صانع السوق الأخير قد خلق دورة ذاتية التعزيز، إذ تشجع التسهيلات الطارئة على زيادة الرفع المالي والمخاطر.
بلغت حيازات صناديق التحوط من سندات الخزانة الأميركية 2.4 تريليون دولار بنهاية عام 2025، فيما شكّل تداول الأساس بين السندات النقدية والعقود الآجلة 35% من هذه الانكشافات، ويُموّل هذا التداول تقريباً بالكامل بالاقتراض [12].
بلغ حجم تداول الأساس نحو 830 مليار دولار في سبتمبر 2025، أي ضعف ذروته السابقة تقريباً في أوائل عام 2020، ما يثير مخاوف من أن تؤدي عمليات البيع القسري إلى زعزعة سوق خزانة تبلغ قيمتها 29 تريليون دولار [5][11].
تبحث الجهات التنظيمية في بدائل أكثر استهدافاً، مثل مرفق دعم محدود، ورفع متطلبات الضمانات في اتفاقيات إعادة الشراء، وفرض المقاصة المركزية، لكن كل خيار يواجه معضلة المخاطر الأخلاقية نفسها.
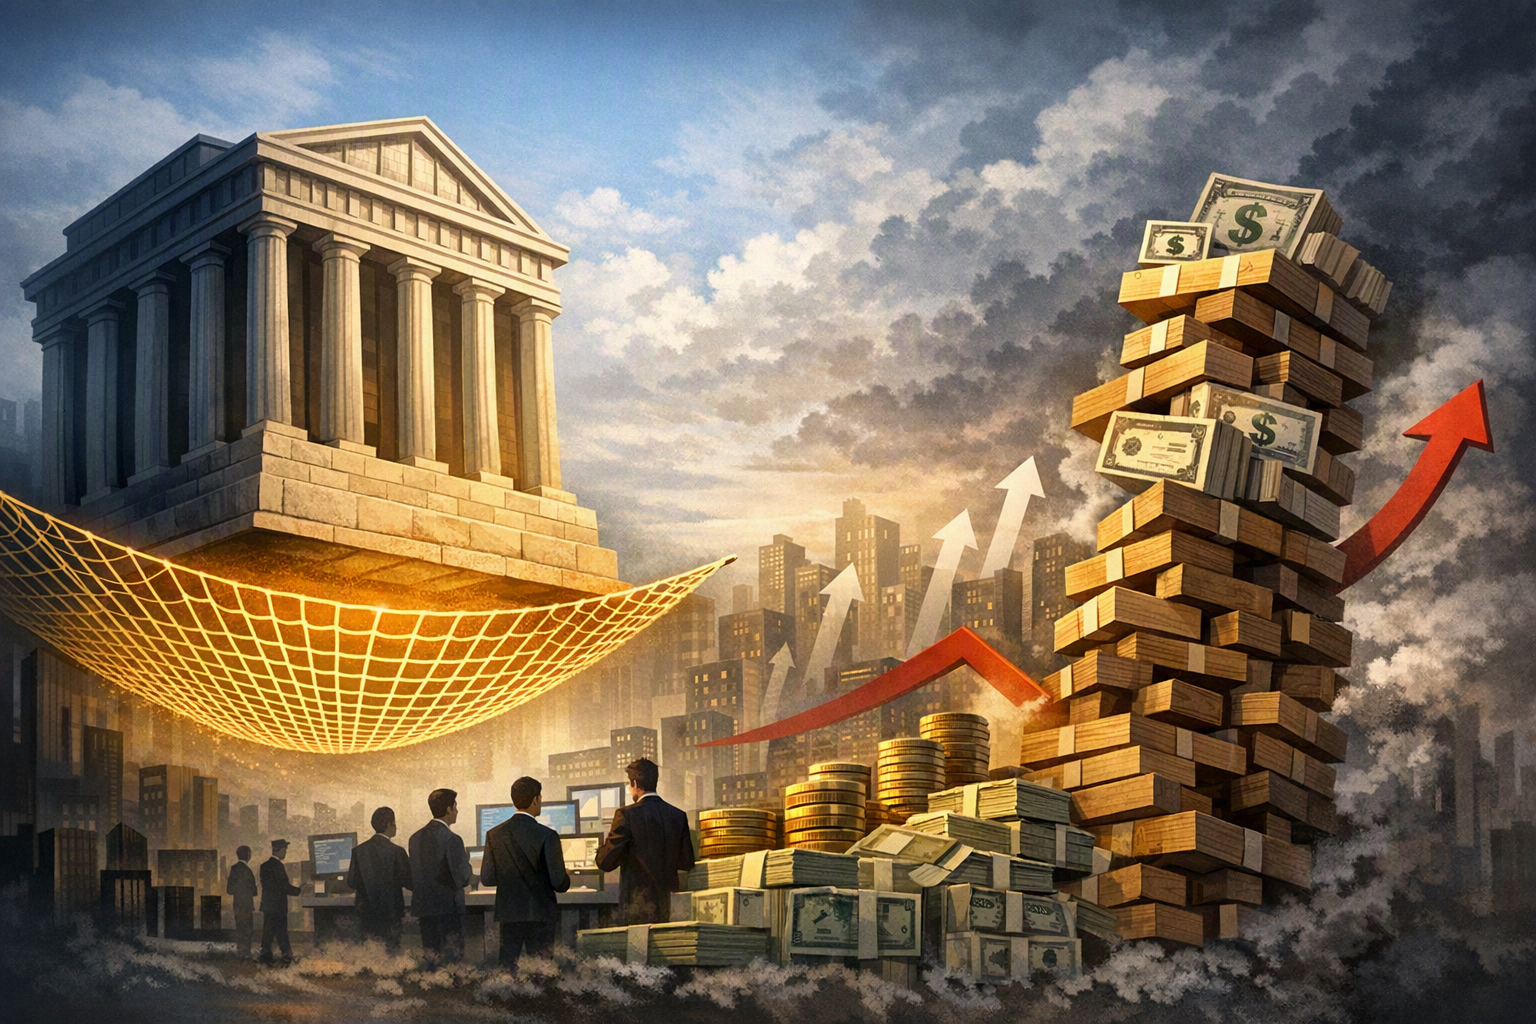
What concerns does The Wall Street Journal raise about central bank emergency facilities potentially fueling excessive leverage, and how doAI-generated editorial image representing the relationship between central bank emergency facilities and hedge fund leverage in Treasury markets.
موجّه الذكاء الاصطناعي
Create a landscape editorial hero image for this Studio Global article: What concerns does The Wall Street Journal raise about central bank emergency facilities potentially fueling excessive leverage, and how do. Article summary: The WSJ's central warning is that by becoming market makers of last resort, central banks have created a self-reinforcing cycle: the safety net encourages hedge funds to pile into enormous, levered basis trades; those tr. Topic tags: general, government, education, news, general web. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, ch
openai.com
يرى جيمس ماكينتوش، كاتب الرأي في صحيفة «وول ستريت جورنال»، في تحليل نُشر في أغسطس 2026، أن البنوك المركزية غيّرت دورها في الأسواق المالية بصورة جوهرية. فبعد أن كانت تؤدي دور مُقرض الملاذ الأخير للمؤسسات التي تواجه أزمة سيولة، أصبحت في أزمتي 2008 و2020 تؤدي أيضاً دور صانع السوق الأخير، فتتدخل للحفاظ على عمل أسواق ديون الشركات والحكومات .
هذا التحول ساعد على منع الانهيارات الفورية، لكنه حمل نتيجة جانبية خطرة: التسهيلات الطارئة قد تخفّض تكلفة الاقتراض الحكومي بصورة غير مباشرة، وتدعم زيادة الرفع المالي والمخاطرة، بل وربما تتداخل مع تنفيذ السياسة النقدية . ويخشى مسؤولون في البنوك المركزية من دورة «غسل وإعادة»؛ إذ يزرع كل تدخل أسس الأزمة التالية .
Studio Global AI
مواصلة البحث الخاص بك
تتضمن هذه الصفحة إجابة مدعومة بالمصدر يمكنك المتابعة داخل Studio Global.
ما هي الإجابة المختصرة على "هل تمهّد إنقاذات البنوك المركزية للأزمة المقبلة؟"؟
تحذّر صحيفة «وول ستريت جورنال» من أن تحوّل البنوك المركزية من مُقرض الملاذ الأخير إلى صانع السوق الأخير قد خلق دورة ذاتية التعزيز، إذ تشجع التسهيلات الطارئة على زيادة الرفع المالي والمخاطر.
ما هي النقاط الأساسية التي يجب التحقق منها أولاً؟
تحذّر صحيفة «وول ستريت جورنال» من أن تحوّل البنوك المركزية من مُقرض الملاذ الأخير إلى صانع السوق الأخير قد خلق دورة ذاتية التعزيز، إذ تشجع التسهيلات الطارئة على زيادة الرفع المالي والمخاطر. بلغت حيازات صناديق التحوط من سندات الخزانة الأميركية 2.4 تريليون دولار بنهاية عام 2025، فيما شكّل تداول الأساس بين السندات النقدية والعقود الآجلة 35% من هذه الانكشافات، ويُموّل هذا التداول تقريباً بالكامل بالاقتراض [12].
ماذا يجب أن أفعل بعد ذلك في الممارسة العملية؟
بلغ حجم تداول الأساس نحو 830 مليار دولار في سبتمبر 2025، أي ضعف ذروته السابقة تقريباً في أوائل عام 2020، ما يثير مخاوف من أن تؤدي عمليات البيع القسري إلى زعزعة سوق خزانة تبلغ قيمتها 29 تريليون دولار [5][11].
أوضح الأمثلة على ذلك هو تداول الأساس بين سندات الخزانة النقدية والعقود الآجلة. تشتري صناديق التحوط سندات الخزانة في السوق الفورية، وفي الوقت نفسه تبيع عقوداً آجلة عليها، محاولةً تحقيق ربح صغير من الفارق السعري بين الأداتين. وتُعد هذه استراتيجية تحكّم في فروق الأسعار أو «مراجحة القيمة النسبية»، وتعمل عادةً في ظروف السوق الهادئة.
لكن حجمها أصبح كبيراً للغاية. فقد بلغ حجم مراكز هذا التداول نحو 830 مليار دولار في سبتمبر 2025، أي ضعف الذروة المسجلة تقريباً في أوائل عام 2020، ومثّل 35% من إجمالي انكشافات صناديق التحوط الطويلة على سندات الخزانة . كما بلغت حيازات صناديق التحوط الطويلة من سندات الخزانة الأميركية 2.4 تريليون دولار بنهاية عام 2025 .
وتُموَّل هذه المراكز تقريباً بالكامل بالاقتراض عبر اتفاقيات إعادة الشراء، أو «الريبو»، حيث تُستخدم السندات ضماناً للحصول على التمويل. لذلك فهي شديدة الحساسية لارتفاع متطلبات الهامش أو تراجع قيمة الضمانات. ويشير تقرير الاحتياطي الفيدرالي عن الاستقرار المالي في مايو 2026 إلى أن الرفع المالي لدى صناديق التحوط ظل مستقراً عند مستويات قياسية .
وتعني ضخامة هذه المراكز أن تفككها القسري قد يتجاوز حدود الصناديق نفسها ويهز سوق سندات الخزانة الأميركية، التي تبلغ قيمتها نحو 29 تريليون دولار.
كيف تتشكل حلقة المخاطر الأخلاقية؟
تظهر المعضلة عندما يتوقع المستثمرون أن البنك المركزي سيتدخل لحمايتهم إذا تحولت تقلبات السوق إلى أزمة. فوجود شبكة أمان يقلل الخطر الذي يواجهه المتداول، وقد يدفعه إلى بناء مركز أكبر وبتمويل مقترض أكثر.
وقد اقترحت ورقة بحثية من معهد بروكينغز، أعدّها أنيل كاشياب وجيريمي شتاين وجوناثان وولن وكريستوفر يونغر، إنشاء مرفق لدى الاحتياطي الفيدرالي لدعم تداولات الأساس الخاصة بصناديق التحوط خلال فترات الضغط الحاد. وبموجب الفكرة، يتدخل الاحتياطي الفيدرالي لتولي المراكز التي تحاول الصناديق التخلص منها، عبر شراء سندات الخزانة وبيع عقود آجلة مقابلة .
ميزة هذا الاقتراح أنه يستهدف موضع الاضطراب مباشرة، بدلاً من شراء أصول واسعة النطاق في السوق. لكن تكلفته المحتملة هي ترسيخ الاعتقاد بأن الخسائر الكبيرة ستجد في النهاية جهة رسمية لامتصاصها. وكما لخّص أحد محللي المخاطر، فإن «المخاطر الأخلاقية مصدر قلق طبيعي لسياسة تزيل الخطر الرئيسي الذي تواجهه صناديق التحوط عند اتخاذ مراكز مرفوعة مالياً في تداول الأساس بين النقد والعقود الآجلة» .
ويحذّر تقرير خدمة أبحاث الكونغرس من ضرورة تقييم أي ضمانات اتحادية جديدة مع «الحفاظ على الوعي بالمخاطر الأخلاقية» . كما خلص بحث صادر عن المؤسسة الفيدرالية للتأمين على الودائع إلى وجود «تبعات للمخاطر الأخلاقية الناجمة عن الإقراض الطارئ» .
النتيجة المحتملة حلقة تتغذى على نفسها: توقع الإنقاذ يشجع على مراكز أكبر وأكثر اعتماداً على الاقتراض؛ ثم تصبح هذه المراكز كبيرة إلى درجة تهدد استقرار النظام؛ وعند وقوع الاضطراب لا يبدو أمام صانعي السياسة سوى إطلاق مرفق طوارئ جديد، ما يعزز المخاطرة في الجولة التالية.
بدائل أكثر دقة للتدخل
يحاول الاقتصاديون والجهات التنظيمية كسر هذه الحلقة بأدوات أضيق نطاقاً، من بينها:
مرفق دعم محدود لدى الاحتياطي الفيدرالي: لا يتدخل إلا في حالات الضغط الشديد، ويتولى المراكز التي تتخلص منها صناديق التحوط، بدلاً من شراء أصول واسعة في السوق .
رفع متطلبات الضمانات أو ما يُعرف بزيادة الخصم على الضمانات (Haircuts): إذ يحدّ ذلك مباشرةً من قدرة الصناديق على تمويل تداولات الأساس باقتراض كبير .
فرض المقاصة المركزية في سوق سندات الخزانة: وهو ما قد يحسّن إدارة المخاطر، ويرفع مستوى الشفافية، ويكشف تراكم الرفع المالي بصورة أفضل .
استخدام برنامج إعادة شراء سندات الخزانة: باعتباره أداة أكثر انتقائية لتوفير السيولة عند الحاجة .
تعكس هذه المقترحات إدراكاً بأن الدعم الشامل للسوق قد يأتي بنتائج عكسية. غير أن كل حل ينطوي على المفاضلة ذاتها: كيف يمكن توفير سيولة كافية لمنع عمليات بيع فوضوية، من دون إقناع المستثمرين بأن المخاطرة المفرطة ستلقى دائماً دعماً رسمياً؟
الخلاصة
التحذير الأساسي ليس أن الإقراض الطارئ خطأ في حد ذاته. فالتدخل قد يكون ضرورياً لمنع انهيار سوق حيوية. لكن الانتقال من دور مُقرض الملاذ الأخير إلى دور صانع السوق الأخير غيّر حوافز المشاركين في السوق.
فشبكة الأمان باتت تمتد إلى أكثر أجزاء النظام المالي اعتماداً على الرفع المالي، ومنها مراكز صناديق التحوط في سندات الخزانة. وإذا لم تُضبط هذه الشبكة بأدوات أكثر استهدافاً وشروط أكثر صرامة، فقد يتحول علاج كل أزمة إلى تمهيد للأزمة التالية.
stein.scholars.harvard.eduTreasury Market Dysfunction and the Role of the Central Bank
wsj.comCentral banks are stuck in a rinse-and-repeat cycle of crises
federalreserve.govDecomposing Hedge Funds' U.S. Treasury Exposures